Carry trade maliyeti belli oldu
TCMB geçtiğimiz hafta ödemeler dengesi istatistiklerinde önemli bir revizyona gitti. Revizyonla birlikte, son yıllarda popüler hale gelen carry trade işlemlerinin maliyeti de ortaya çıktı. TCMB’nin yaptığı revizyon yalnızca carry trade maliyetiyle ilgili değil, oldukça kapsamlı.
Revizyon kapsamında, yurt içi yerleşiklerin yurt dışındaki mevduatlarını daha doğru ölçmek amacıyla SWIFT verileri kullanılmaya başlanırken, daha önce kaydedilmeyen swap, forward ve opsiyon işlemleri finansal türevler altında kayda alındı. Ayrıca, yurt içi kaynaklı yabancı banknot hareketleri gerçek dış işlemlerden ayrıştırıldı.
Söz konusu değişiklikler yeni sermaye giriş veya çıkışlarından ziyade istatistiksel yeniden sınıflandırma niteliğinde olduğundan, cari işlemler dengesini etkilemedi. Revizyonun temel etkisi, daha önce açıklanamayan net hata ve noksan kalemindeki yüksek çıkışın önemli bir bölümünü açıklamak oldu.
Böylece, Ocak 2014-Mayıs 2026 dönemi için kümülatif net hata ve noksan açığı 19.8 milyar dolar aşağı yönlü revize edilerek 34.3 milyar dolardan 14.5 milyar dolara geriledi. Düzenlemenin ayrıntılarını TCMB’nin Merkezin Güncesi’nde yayımlanan çalışmada bulabilirsiniz.
Ben bugün daha çok revizyonun carry trade maliyetine ilişkin tarafını inceleyeceğim. Bilindiği gibi, TCMB’nin enflasyonu düşürmek amacıyla uyguladığı kontrollü kur politikası ve yüksek reel faiz, TL cinsi yatırımları son yıllarda hem yurt içi yerleşikler hem de yabancı yatırımcılar açısından cazip hale getirdi. Yurt içi yerleşikler açısından para piyasası fonları (PPF), mevduat ve tahvil gibi birçok alternatif bulunurken, yabancı yatırımcılar açısından ilk akla gelen yatırım araçlarından biri döviz türev ürünleriyle, özellikle swap ve forward işlemleriyle yapılan carry trade olmaktadır.
Miktar artınca maliyet de artıyor
Türkiye’de ne kadar carry trade işlemi yapıldığını ancak dolaylı olarak ölçebiliyoruz. Bu işlemler yurt içi bankalarla yapıldığında, BDDK verilerinde bankaların bilanço dışı pozisyonlarındaki değişimler büyük ölçüde bu işlemlerden veya TCMB ile yapılan türev işlemlerden kaynaklanıyor. TCMB ile yapılan işlemleri dışarıda bıraktığımızda ise haftalık bazda net carry trade işlem miktarındaki değişimi tahmin edebiliyoruz.
Bu verinin içinde yurt içi yerleşiklerle yapılan işlemler de bulunuyor ve bunları tamamen ayrıştırmak mümkün değil. Ancak yurt içi yerleşiklerle yapılan işlemlerin miktarı görece düşük olduğundan, ana eğilimi büyük ölçüde yabancı yatırımcıların işlemleri belirliyor. Carry trade işlemleri esas olarak 2023 yılından itibaren artmaya başladı. Bu nedenle, 2022 sonunda carry trade stokunu sıfır kabul ederek haftalık akımları kümüle ettiğimizde yaklaşık bir stok rakamına ulaşabiliyoruz.
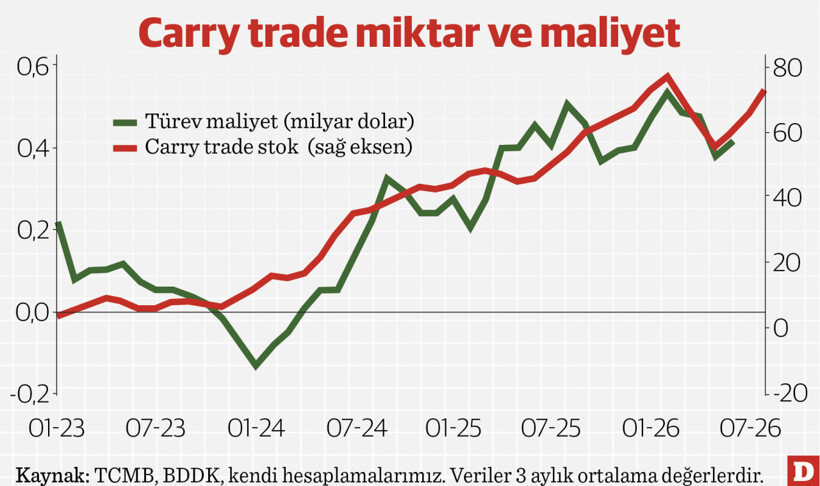
Grafikte de görüldüğü gibi, carry trade stoku özellikle 2024 yılından itibaren belirgin biçimde artarken, buna paralel olarak ödemeler dengesinde kaydedilen aylık türev maliyeti de yükseldi. Carry trade pozisyonlarının zirveye ulaştığı bu yılın başında aylık türev maliyeti Şubat ayında 604 milyon dolara kadar çıktı.
İran savaşıyla birlikte bu pozisyonlarda belirgin bir azalma yaşanırken, buna paralel olarak türev maliyeti de Mart-Haziran döneminde aylık ortalama 400 milyon dolar civarında seyretti. Haziran sonrasında piyasalardaki görece sakinliğin etkisiyle carry trade pozisyonları yeniden artışa geçti ve son durumda savaş öncesi seviyelere ulaştı. Bu doğrultuda, önümüzdeki aylarda açıklanacak ödemeler dengesi verilerinde aylık türev maliyetinin yeniden 500- 600 milyon dolar seviyelerine yükselmesini bekliyoruz.
Sadece türev ürünler değil
5 Ağustos tarihli yazımda, bankaların türev işlem limitlerinin dolmasıyla birlikte yabancı yatırımcıların farklı yatırım kanallarına yönelmeye başladığını ve bu kanallardan birinin de para piyasası fonları olduğunu belirtmiştim. Bu kanaldaki fon hareketlerini de bu yıl yapılan eklemeyle birlikte ödemeler dengesi verilerinden takip edebiliyoruz. Ancak bu veri gecikmeli açıklandığı için, TEFAS verilerinden hesapladığımız toplam para piyasası fonu büyüklüğü de bizim için önemli bir öncü gösterge oluşturuyor.
Geçen hafta açıklanan Haziran ayı ödemeler dengesi verilerine göre, yatırım fonlarına aylık giriş 3,3 milyar dolar olurken, 2025 başından bu yana kümülatif fon girişi 7,5 milyar dolara yükseldi. Bunun 5,6 milyar dolarlık bölümü son bir yılda gerçekleşirken, bu tutarın büyük kısmının para piyasası fonlarında değerlendirildiğini düşünüyoruz. TEFAS verilerinden yaptığımız hesaplamalara göre, Temmuz ayında ve Ağustos ayının ilk yarısında da artış Haziran ayına benzer bir hızda devam etti. Bu da yabancı yatırımcıların yatırım fonlarındaki toplam pozisyonunun 10 milyar doları aşmış olabileceğine işaret ediyor.