İhracatçı sektörler zor dönemeçte
Türk sanayisi yılın ortası itibarıyla belirgin bir yavaşlama ve daralma trendine girdi. Son aylarda negatif bölgeye sarkan üretim grafiği, yüksek maliyetler ve talep yetersizliği gibi baskılarla üretim çarklarının yavaşladığını ve sanayinin durgunluk sınırına geldiğini ortaya koyuyor. Özellikle lokomotif sektör olan imalat sanayisinin durma noktasına gelmesi ve enerji tüketimindeki düşüş, sanayideki soğumayı net bir şekilde teyit ediyor.
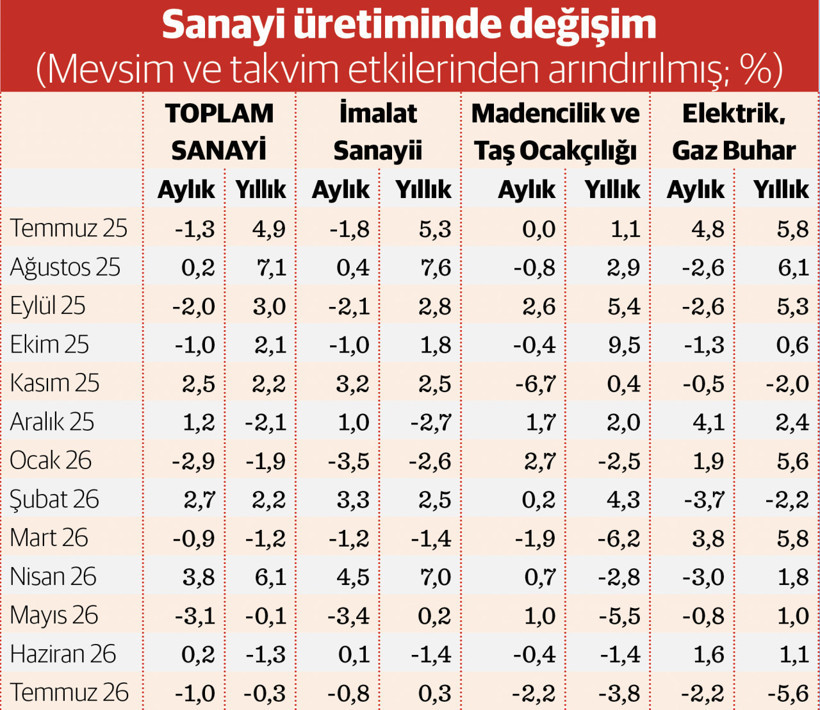
Türkiye İstatistik Kurumu’nun (TÜİK) açıkladığı takvim ve mevsim etkilerinden arındırılmış temmuz ayı verilerinde önceki aya göre sadece yüzde 1 gerileyen toplam sanayi üretimi, takvim etkisinden arındırılmış veride de geçen yılın aynı ayına kıyasla yüzde 0,3 düşüş kaydetti. Üretim, istihdam, ihracat ve teknolojik dönüşümün ana omurgasını oluşturan ve sanayi üretiminde yüzde 90’a yakın oranla en büyük paya sahip lokomotif sektör imalat sanayiindeki performans kaybı kaygı veriyor. İmalat sanayii, temmuzda aylık bazda 0,8 üretim düşüşü yaşadı. Takvim etkilerinden arındırılmış veriye göre sektörün yıllık performansı ise sadece yüzde 0,3 artış olarak kayıtlara geçti. Madencilik ve taş ocakçılığı sektörünün üretimi aylık bazda yüzde 2,2, yıllık bazda da yüzde 3,8 daraldı, bu sektörde negatif trend artarak devam etti. Elektrik, gaz, buhar ve iklimlendirme sektörünün üretimi aylık yüzde 2,2, yıllık bazda yüzde 5,6 düşüş kaydetti.
Sanayinin geleceğe yönelik büyüme ve kapasite artış iştahını gösteren sermaye malı üretimi, önceki aya göre yüzde 1,6, yıllık bazda ise yüzde 2,6 oranında net bir gerileme kaydetti. Fabrikaların üretim çarklarının dönüş hızına ayna tutan enerji üretimi verisi ise aylık bazda yüzde 1,5 ve yıllık bazda yüzde 1,6 daralma ile sanayideki genel soğumayı teyit ediyor.
Yüksek teknolojide sert düşüş
Tüketim mallarında ise tersine bir seyir dikkati çekiyor. Beyaz eşya, mobilya ve konut içi harcamaları içeren dayanıklı tüketim malları, aylık bazda yüzde 3,3 gibi güçlü bir sıçrama yaşarken, yıllık bazda yüzde 0,9 ile sınırlı bir artış yakalayarak dönemin pozitif ayrışan tek grubu oldu. Gıda, tekstil gibi hızlı tüketilen ürünleri kapsayan dayanıksız tüketim malları ise yıllık bazda yüzde 0,3’le neredeyse durma noktasına gelirken, aylık bazda yüzde 2 oranında hissedilir bir düşüş kaydetti. İmalat sanayisinin üretim girdisini oluşturan ara malı üretimi, geçen yılın aynı ayına göre yüzde 1,25 artışla pozitif kalsa da kısa vadeli görünümü temsil eden aylık bazda yüzde 0,3 gerileyerek üretimdeki yavaşlamadan payını aldı.
Teknoloji sınıflarına göre bakıldığında, sanayinin teknoloji ve katma değer seviyesi yükseldikçe daralma oranının daha da derinleştiği görülüyor. Özellikle yüksek ve orta-yüksek teknoloji gruplarının hem aylık hem yıllık bazda eş zamanlı küçülmesi, sanayinin nitelikli üretim gücü üzerinde makroekonomik baskıların ağırlaştığını gösteriyor.
İmalat sanayisinde temmuzda en büyük kan kaybı yüksek teknoloji ürünlerinde gerçekleşti. Bu gruptaki üretim, bir önceki yılın aynı ayına göre yüzde 8,52 oranında sert bir gerileme kaydetti. Kısa vadeli performans da benzer bir alarm sinyali verdi; yüksek teknoloji üretimi önceki aya göre yüzde 5,85 düştü. Bu veriler, katma değerli üretim bacağında ciddi bir ivme kaybı yaşandığını net şekilde ortaya koydu.
Otomotiv, kimya ve makine gibi lokomotif sektörleri barındıran orta-yüksek teknoloji üretimi, geçen yılın aynı dönemine göre yüzde 0,81 azaldı. Sektörün aylık bazdaki kaybı ise daha derin oldu. Üretim, hazirana kıyasla yüzde 1,03 gerileyerek negatif eğilimini sürdürdü.
Plastik, kauçuk ve metal dışı mineral ürünlerin yer aldığı orta-düşük teknoloji grubu, yıllık bazda yüzde 1,68 oranında büyüme kaydetti ve yıllık görünümde en iyi performansı sergileyen grup oldu. Sektör, önceki aya göre yüzde 0,77 ile temmuzda aylık bazda üretimini artırmayı başaran tek teknoloji sınıfı olarak öne çıktı. Gıda, tekstil ve giyim gibi temel sanayi kollarını kapsayan düşük teknoloji üretimi, yıllık bazda yüzde 1,09 oranında sınırlı bir artış yakaladı. Yıllık bazdaki bu hafif pozitif duruşa rağmen, düşük teknoloji odaklı üretim, önceki aya göre yüzde 1,21 oranında düşüşle temmuzdaki genel yavaşlamadan kaçamadı.
Olağan dışı baskılar kıskacında zor bir yıl
Sanayi üretimi geçen yıl temmuzda yüzde 4,9 ve ağustosta yüzde 7,1 yıllık artışla zirveyi gördükten sonra sonbaharda yüzde 2 dolayına geriledi. Bu yavaşlamada, iç talebin yaz aylarındaki canlılığını yitirmesi ve yüksek faizin piyasayı soğutmaya başlaması etkili oldu. Sanayi üretimi aralıkta yüzde 2,1 ve bu yıl ocakta yüzde 1,9’la son bir yılın aylık bazda en derin düşüşünü yaşadı.
Yerelde sıkılaşan kredi muslukları ve yüksek borçlanma maliyetleri sanayiciyi zorlarken, küresel tarafta en büyük ihracat pazarı olan Euro Bölgesi’ndeki (özellikle Almanya) durgunluk dış talebi keserek bu sert çöküşü tetikledi. Şubatta yüzde 2,2 artışla görece toparlanan üretim Orta Doğu’da fiilen sıcak savaş yaşanan martta yüzde 1,2 ile yeniden düşüşe geçti. ABD-İsrail-İran hattındaki sıcak çatışmalar nedeniyle Brent petrolün varil fiyatı mart ayında 121 doları aşarak yılın zirvesini gördü. Sanayi üretimi sıcak savaşın sona ermesi ile nisan ayında yüzde 6,1 artışla ani bir sıçrama kaydetti.
Bu geçici yükseliş, küresel bir trendden çok önceki yılın düşük iş günü baz etkisinden kaynaklandı. Bu yapay yükselişin ardından sanayi hızla gerçeğe döndü; mayısta yüzde 0,1 gerileyen üretim haziranda da yüzde 1,3’le daha sert düştü ve temmuzda da yüzde 0,3 düşüşle bu eğilimi sürdürdü. Yüksek faize bağlı olarak zorlaşan finansman, Orta Doğu kaynaklı yeni küresel enerji şokları ve Avrupa’daki sanayi daralması sanayi üretimini durgunluk sınırına kilitledi.
En fazla sıkıntı ihracatçı sektörlerde
İmalat sanayisinde otomotiv, hazır giyim ve ulaşım araçları gibi döviz getirisinin ve istihdamın kalesi olan dev sektörlerin temmuz ayında küçülmesi, sanayideki gidişatın istihdam ve dış ticaret dengesi üzerinde baskı yaratmaya başladığını gösteriyor.
Türkiye’nin döviz getirisi ve istihdamda kalesi konumunda olan ana ihracatçı lokomotif sektörleri, küresel krizler ve yerel maliyet baskıları nedeniyle yaşadıkları zorluk netleşti. İhracatın lideri konumundaki otomotiv (motorlu kara taşıtları) sektörü aylık bazda yüzde 4,21, yıllık bazda ise yüzde 1,81 düşüşle frene basarken; en büyük istihdam kollarından biri olan giyim eşyası imalatı yıllık bazda yüzde 8,44 gibi çok sert bir üretim düşüşü yaşadı.
Siparişe dayalı ve yüksek katma değerli ihracat yapan diğer ulaşım araçları (gemi, savunma ve havacılık) sektörü aylık bazda yüzde 11,64 ile çift haneli ve keskin bir çöküş kaydederken, hazır giyimin ham maddesini sağlayan tekstil sektörü de yıllık bazdaki sınırlı yükselişine rağmen aylık bazda yüzde 1,32 daralarak aşağı yönlü bir ivmeye girdi. Petrol fiyatlarındaki dalgalanmalardan doğrudan etkilenen rafine edilmiş petrol ürünleri imalatı yıllık bazda yüzde 1,58, aylık bazda ise yüzde 3,66 gerileyerek, dış pazarlara çalışan tüm bu dev sektörlerin hem yüksek finansman maliyetleri hem de Avrupa’daki talep durgunluğu kıskacında üretim kaybettiklerini net bir şekilde ortaya koydu.
Geleneksel olarak dış ticaret açığını kapatan otomotiv, hazır giyim ve tekstil üçlüsünün aynı anda üretim kaybı yaşaması, döviz gelirleri üzerinde ciddi bir baskı oluşturuyor. Bu durum, sanayicinin hem yüksek yerel maliyetler/finansman kısıtları hem de küresel jeopolitik krizler nedeniyle ihracat pazarlarında zorlandığını net bir şekilde kanıtlıyor.