


Savaş gazı kıstı Çin ve Hindistan kömüre dönüyor
Orta Doğu savaşı küresel LNG arzından 36 milyon tonu silerken Asya spot fiyatı savaş öncesindeki yaklaşık 10 dolardan 30 dolara yaklaştı. Çin ve Hindistan daha ucuz yakıtlara dönerken Avrupa kış öncesi aynı sınırlı kargolar için yarışıyor.
Dünya'yı haber kaynağınız olarak eklemek için tıklayın!
Piyasadan 36 milyon ton LNG eksildi
Orta Doğu'daki çatışmaların başlamasından bu yana Katar ve Birleşik Arap Emirlikleri'nden yapılan LNG sevkiyatları ciddi biçimde aksadı. Son hesaplamalara göre küresel piyasaya ulaşması beklenen yaklaşık 36 milyon ton LNG yılbaşından bu yana devre dışı kaldı.
Savaş öncesinde dünya LNG arzının yaklaşık beşte biri Hürmüz Boğazı üzerinden taşınıyordu. Boğazdaki trafiğin aksaması ve bölgedeki üretim tesislerinde yaşanan sorunlar, petrol piyasasına kıyasla alternatif güzergâhı çok daha sınırlı olan LNG'de sıkışmayı büyüttü.
Kuzey Amerika ve Afrika'dan artan üretim kaybın bir bölümünü telafi etse de Orta Doğu'dan eksilen hacmin tamamını karşılamaya yetmedi.
Fiyat savaş öncesinin üç katına yaklaştı
Arzdaki daralma en sert biçimde Asya spot piyasasında hissediliyor. Savaş öncesinde milyon İngiliz ısı birimi başına yaklaşık 10 dolar çevresinde bulunan spot LNG fiyatları 30 dolara yaklaştı.
Bu fiyat seviyesi özellikle uzun vadeli kontratı olmayan ve ihtiyacının bir bölümünü spot piyasadan karşılayan alıcılar açısından maliyeti hızla artırıyor.
LNG'nin pahalılaşması yalnız doğal gaz kullanan sanayiyi değil, elektrik üretimi, gübre, petrokimya ve yoğun enerji tüketen sektörleri de etkiliyor.
Çin ve Hindistan gazdan uzaklaşıyor
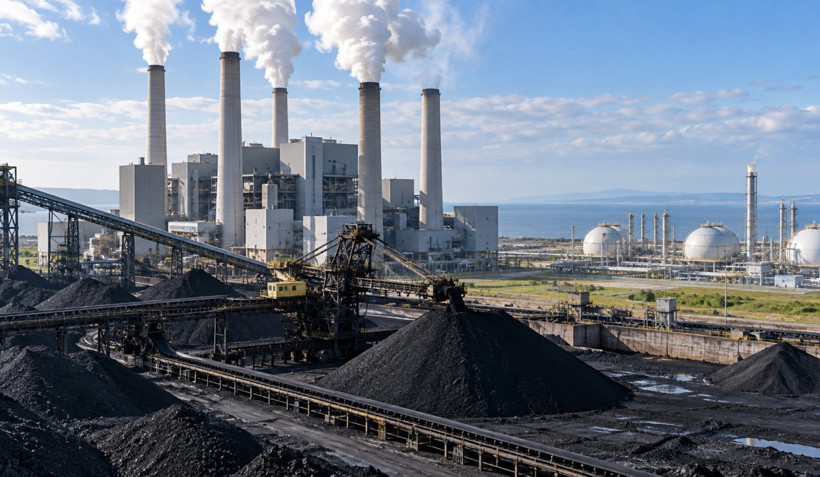
Yüksek fiyatların en belirgin sonucu Asya'nın iki büyük enerji tüketicisi Çin ve Hindistan'da görülüyor. Gazın ekonomik olmaktan çıktığı alanlarda elektrik üreticileri ve sanayi şirketleri daha ucuz alternatiflere yönelmeye başladı.
Kömür ve petrol kullanımı yeniden artarken, doğal gaz tüketimi fiyat nedeniyle baskılanıyor. Çin'in LNG ithalatı son aylarda gerilerken Hindistan'daki fiyat hassasiyeti yüksek sektörlerde de farklı yakıtlara geçiş hızlandı.
Uluslararası enerji piyasasındaki son veriler, savaşın küresel kömür talebini bile yukarı çektiğini gösteriyor. Doğal gazdaki pahalılaşma böylece enerji dönüşümünde beklenmeyen bir geri adım yaratıyor.
Avrupa aynı LNG kargolarının peşinde
Asya'nın sorunu Avrupa açısından da kritik. Avrupa ülkeleri kış öncesinde depolarını doldurmaya çalışırken Asyalı alıcılarla aynı LNG kargoları için rekabet ediyor.
Avrupa Birliği'ndeki doğal gaz depolarının doluluk oranı eylül ortasına yaklaşılırken yüzde 68'in altında bulunuyor. Almanya'da oran yüzde 56'nın, Hollanda'da ise yüzde 52'nin altında seyrediyor.
Dolayısıyla sert bir kış veya Orta Doğu'daki arz sorununun uzaması halinde Avrupa'nın spot piyasadan daha fazla LNG almak zorunda kalması fiyat rekabetini daha da büyütebilir.
Kışın faturası yalnız doğal gazla sınırlı kalmayabilir
LNG fiyatındaki yükseliş elektrik maliyetlerini de doğrudan etkiliyor. Gazla çalışan elektrik santralleri için üretim maliyetinin artması, özellikle yenilenebilir kaynakların yetersiz kaldığı dönemlerde elektrik fiyatlarına yansıyabiliyor.
Doğal gaz aynı zamanda gübre üretiminin temel girdilerinden biri. Yüksek gaz fiyatlarının uzun sürmesi, gübre maliyetlerini ve ardından tarımsal üretim maliyetlerini de yukarı çekebilecek bir risk oluşturuyor.
Bu nedenle LNG krizi yalnız enerji sektörünün değil, sanayi üretiminin ve gıda fiyatlarının da önümüzdeki aylardaki önemli değişkenlerinden biri haline geliyor.
Türkiye'nin doğrudan Hürmüz riski sınırlı
Türkiye açısından tablo Avrupa'dan bir miktar farklı. Türkiye Hürmüz üzerinden doğrudan doğal gaz tedarikine bağımlı değil ve LNG'yi yaklaşık 12 farklı ülkeden temin edebilecek çeşitlendirilmiş bir yapıya sahip.
Bununla birlikte Türkiye doğal gazda hâlâ yüksek ölçüde dışa bağımlı. 2025 yılında 58,34 milyar metreküp doğal gaz ithal edilirken yerli üretim 3,11 milyar metreküp seviyesinde kaldı. Bu veriler ithalat bağımlılığının yaklaşık yüzde 95 olduğunu gösteriyor.
Bu nedenle fiziksel gaz bulamama riskinden çok, küresel LNG fiyatlarının yüksek kalmasının Türkiye'nin ithalat maliyetlerine ve enerji faturasına dolaylı etkisi önem taşıyor.
Yeni arz geliyor ama zaman gerekiyor
Sektör yöneticileri önümüzdeki dört ila beş yıl içerisinde küresel piyasaya 150–200 milyon ton yeni LNG üretim kapasitesi girebileceğini hesaplıyor.
Özellikle ABD, Kanada ve Afrika'daki yeni projelerin devreye alınması orta vadede arzı rahatlatabilir. Ancak yeni kapasitenin önemli bölümü bugünkü sıkışmayı hemen çözecek durumda değil.
Çin'deki büyük alıcılar LNG fiyatlarının yeniden 7–9 dolar bölgesine gelmesi halinde gaz talebinin hızla toparlanabileceğini düşünüyor. Bu da bugünkü kömür ve petrole dönüşün kalıcı olmaktan çok fiyat kaynaklı olduğunu gösteriyor.
Savaşın enerji haritasında bıraktığı iz büyüyor
Orta Doğu'daki savaşın ilk aylarında piyasanın ana korkusu petrol arzının kesilmesiydi. Aylar geçtikçe daha kalıcı etkinin LNG piyasasında oluşabileceği görülüyor.
Katar ve BAE'den eksilen arz, Asya'da enerji tercihlerini değiştirirken Avrupa'nın kış hazırlığını pahalılaştırıyor. Çin ve Hindistan'ın gazdan kömüre ve petrole yönelmesi ise savaşın yalnız fiyatları değil, küresel enerji dönüşümünün yönünü de etkilediğini ortaya koyuyor.
Önümüzdeki dönemde Hürmüz trafiğinin seyri, Orta Doğu'daki LNG üretiminin ne kadar hızlı toparlanacağı ve Avrupa'da kışın sertliği doğal gaz fiyatları açısından belirleyici olacak.