Yeşil dönüşümde kredinin anahtarı proje dosyası
KOBİ’lerin yeşil dönüşüm yatırımlarında finansmana erişimi, yalnızca kredi talebine değil, yatırımın neyi değiştireceğini ve nasıl geri döneceğini ortaya koyan projeye dayanıyor. Ölçülebilir hedefler, teknik fizibilite ve gerçekçi nakit akışı, bankaların risk değerlendirmesini kolaylaştırırken işletmelerin dönüşüm yol haritasını somutlaştırıyor.
Sanayide dönüşümün maliyeti ertelenen her yatırımla büyürken, KOBİ’lerin önündeki sorunlardan biri finansmana erişim. Enerji tasarrufu, temiz üretim ve kaynak verimliliği yatırımları için fikir başlangıç olabilir; ancak hedefi, maliyeti ve geri dönüşü hesaplanmış net proje dosyası olmadan bu fikir finansmana dönüşmekte zorlanıyor.
Birçok KOBİ enerji tüketimini azaltmak, su kullanımını iyileştirmek, atıklarını değerlendirmek veya yenilenebilir enerjiye geçmek istiyor. Ancak niyet ile yatırım arasında kritik bir eşik bulunuyor: Proje hazırlığı. Mevcut tüketim verileri, hedeflenen tasarruf, yatırım maliyeti, uygulama takvimi ve geri ödeme süresi ortaya konmadığında finansman sağlayıcı açısından belirsizlik oluşuyor. Teknik kapsamı, bütçesi ve beklenen çıktıları netleştirilmiş proje ise bankanın değerlendirmesini kolaylaştırırken, işletmenin yatırım kararını da sağlam zemine oturtuyor.
Kredi talebinden önce yatırımın hikayesi
Bankalar kredi değerlendirmesinde ayrıca işletmenin borç ödeme kapasitesinin yanı sıra finanse edilecek yatırımın niteliğini ve risklerini de inceliyor. Yeşil dönüşüm finansmanında bu değerlendirmeye teknik ve çevresel boyut ekleniyor. Projenin hangi soruna çözüm getirdiği, ne kadar enerji veya su tasarrufu sağlayacağı, emisyonları nasıl azaltacağı, hangi sürede tamamlanacağı ve ekonomik kazanımın nasıl oluşacağı önem kazanıyor. Proje dosyası bu nedenle yalnızca başvuru eki değil; yatırımın gerekçesini, uygulanabilirliğini ve işletmeye katkısını anlatan temel karar dokümanı.
Yol haritası net olarak belirlenmeli
Bir projenin finanse edilebilmesi, yalnızca çevresel açıdan faydalı bulunması anlamına gelmiyor. Banka, yatırımın teknik olarak uygulanabilir, mali açıdan sürdürülebilir ve geri ödemeyi destekleyecek yapıda olup olmadığını inceliyor. İşletmenin bilançosu, nakit akışı, borçluluğu ve ödeme kapasitesi önemini korurken, projenin maliyet tahminleri ve sağlayacağı tasarruf da değerlendiriliyor. Enerji verimliliği yatırımıyla düşmesi beklenen elektrik faturası nakit akışına katkı sunabilir; ancak tasarrufun hangi varsayımlara dayandığı ve ne zaman gerçekleşeceği açıkça gösterilmeli.
Verisi olmayan hedefin finansmanı da zor
ECD’nin 2026 tarihli KOBİ Politika Endeksi Türkiye değerlendirmesi, iklim odaklı KOBİ projelerinin değerlendirilmesinde kredi veren kuruluşların teknik kapasitesinin güçlendirilmesine dikkat çekiyor. Rapora göre, KOSGEB, iklim odaklı KOBİ’lere fizibilite ve teknoloji adaptasyonu desteği sunuyor; ancak bu desteklerden sonra kaç işletmenin banka finansmanına eriştiğine ilişkin konsolide veri bulunmuyor. Bu tespit, proje hazırlığı desteği ile finansmana erişim arasındaki bağın güçlendirilmesi gerektiğini gösteriyor.
Kamu destekleri de bu açıdan önemli bir basamak. Dünya Bankası finansmanıyla yürütülen Türkiye Yeşil Sanayi Projesi, toplam 450 milyon dolarlık kaynakla sanayinin yeşil dönüşümünü destekliyor. Projenin 250 milyon dolarlık bölümü KOSGEB aracılığıyla KOBİ’lerin yenilenebilir enerji, kaynak verimliliği, atık yönetimi ve döngüsel ekonomi gibi alanlardaki faaliyetlerine ayrıldı. TÜBİTAK bileşeni ise yeşil teknoloji, ürün ve süreç geliştirme çalışmalarını destekliyor. Program, dönüşümün yalnızca ekipman alımından ibaret olmadığını; teknoloji geliştirme ve uygulama kapasitesinin de finansman ekosisteminin parçası olduğunu ortaya koyuyor.
Avrupa İmar ve Kalkınma Bankası’nın (EBRD) GEFF Türkiye II programı, proje bazlı finansmanın ölçeğini gösteren örneklerden biri. Program kapsamında katılımcı bankalar ve leasing şirketleri aracılığıyla yeşil ekonomi yatırımlarına 750 milyon euroya kadar finansman sağlanması öngörülüyor. Enerji verimliliği, yenilenebilir enerji, iklim direnci, sürdürülebilir tarım ve kaynak verimliliği alanlarını kapsayan program, finansman kuruluşlarının yeşil projeleri değerlendirme kapasitesini geliştirmeyi de amaçlıyor. Böylece kaynak aktarımının yanı sıra projelerin doğru tanımlanması ve değerlendirilmesi için teknik kapasite de güçlendiriliyor.
EBRD’nin Yapı Kredi ile 2023’te gerçekleştirdiği 52,8 milyon dolarlık finansman anlaşması, işletmelerin enerji verimliliği, yenilenebilir enerji ve iklim direnci yatırımlarına kaynak sağlanmasını hedefliyordu. OECD değerlendirmesinde de Yapı Kredi Leasing’in 2024’te IFC ile KOBİ’lerin kaynak verimliliği, temiz su ve temiz enerji projelerini finanse etmek üzere 120 milyon dolarlık anlaşma yaptığı aktarılıyor. Bu örnekler, yeşil finansmanın yalnızca kredi hacmiyle değil, uygun projeyi doğru finansman aracıyla buluşturma kapasitesiyle büyüdüğünü gösteriyor.
KOBİ’ler için proje okuryazarlığı
COP31 sürecinde yeşil dönüşümün finansman boyutu tartışılırken, KOBİ’lerin kaynaklara erişebilmesi için yatırım niyetini uygulanabilir projeye dönüştürmesi kritik hale geliyor. Çünkü dönüşümün hızı yalnızca finansman havuzlarının büyüklüğüne değil, bu kaynakları doğru yatırımlara yönlendirecek proje kapasitesine de bağlı. İyi hazırlanmış proje; enerji ve kaynak maliyetlerini düşüren, çevresel performansı ölçülebilir kılan ve işletmenin rekabet gücünü şekillendiren bir dönüşüm planı. Yeşil finansmanın kapısını aralayan da bu planın inandırıcılığı.
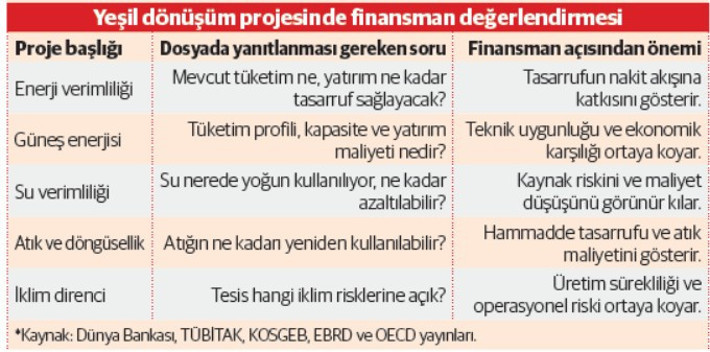
Bankaların proje dosyasında aradığı temel unsurlar
Yeşil dönüşüm projesinin finansman değerlendirmesine hazır olması için işletmenin yatırımın kapsamını ve sonuçlarını somut verilerle ortaya koyması gerekiyor. Dosyada mevcut üretim süreci, enerji ve kaynak tüketimi ile çözülmesi hedeflenen sorun tanımlanmalı. Seçilen teknolojinin gerekçesi, teknik uygunluğu ve uygulama takvimi açıklanmalı. Yatırım bütçesi ekipman, montaj, danışmanlık ve bakım giderlerini kapsamalı. Beklenen enerji, su veya ham madde tasarrufu ile emisyon azaltımı hesaplanmalı; varsayımlar belirtilmeli. Finansman ihtiyacı, öz kaynak katkısı, nakit akışı, geri ödeme planı ve risklere karşı alınacak önlemler gösterilmeli. Proje tamamlandıktan sonra sonuçların nasıl izleneceği de baştan planlanmalı.
Proje hazırlığında en sık yapılan hatalar
Yalnızca ekipman fiyatını hesaplayıp kurulum, bakım ve işletme giderlerini dışarıda bırakmak yatırım bütçesini eksik bırakabiliyor. Mevcut tüketimi ölçmeden tasarruf hedefi koymak, çevresel faydanın kanıtlanmasını zorlaştırıyor. Enerji fiyatlarının sürekli artacağı veya üretimin aynı seviyede kalacağı varsayımıyla hazırlanan iyimser geri ödeme hesapları finansal riski düşük gösterebiliyor. Bir diğer hata, işletmenin ihtiyacına değil yalnızca erişilebilir kredi veya destek programına göre proje tasarlamak. Oysa yatırım önce gerçek dönüşüm ihtiyacına dayanmalı, ardından uygun finansman kaynağıyla eşleştirilmeli. Proje sonrasında tasarruf ve emisyon verilerinin izlenmemesi de kazanımların doğrulanmasını güçleştiriyor.