Yapay zekâda 300 milyar dolarlık görünmeyen yük: 255 şirket aynı zincire bağlandı
Yapay zekâ yatırımlarında borç artık yalnızca şirket bilançolarında görünmüyor. Büyük teknoloji gruplarının AI altyapısı için verdiği garantiler 300 milyar dolara yaklaşırken, finansman ağı 255 halka açık şirketi birbirine bağlıyor.
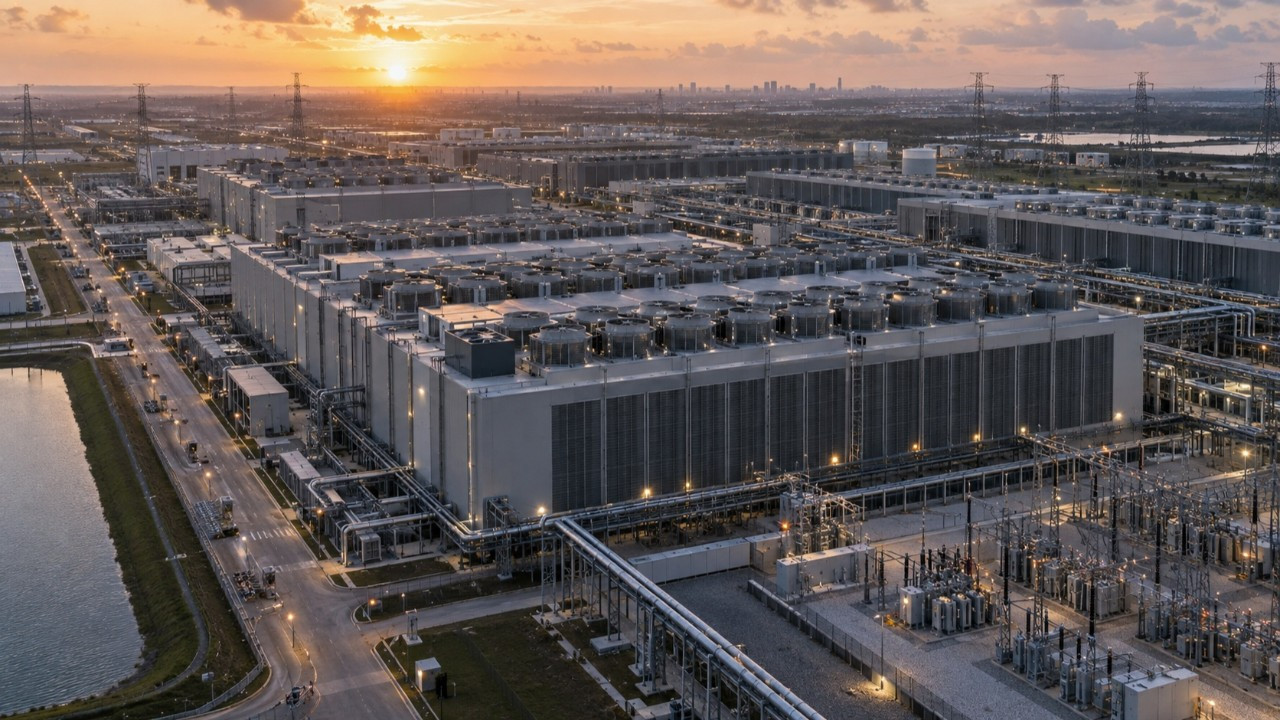
Yapay zekâ yarışında milyarlarca dolarlık veri merkezleri, çip siparişleri ve enerji yatırımları peş peşe açıklanırken finansman tarafında daha az görünen ikinci bir yapı büyüyor. Büyük teknoloji şirketleri yatırımların tamamını kendi borçlarıyla yapmak yerine, başka şirketlerin veya özel amaçlı kuruluşların borçlanmasına garanti vererek sistemi finanse ediyor.
Son hesaplamalar bu tür taahhütlerin 300 milyar dolara kadar ulaşmış olabileceğini gösterirken, ayrı bir analiz yapay zekâ ekosisteminde tam 255 halka açık şirketin yatırım, kredi, çip satışı ve veri merkezi sözleşmeleriyle birbirine bağlandığını ortaya koyuyor.
300 milyar dolar bilançoda aynı şekilde görünmüyor
Sistemin merkezinde “garanti” modeli bulunuyor. Büyük teknoloji şirketi doğrudan milyarlarca dolar borçlanmak yerine veri merkezi, çip veya başka bir altyapı yatırımını ayrı bir şirket üzerinden finanse ettiriyor.
Ancak yatırımın gelecekte belirli bir değerin altına düşmesi veya bazı sözleşme şartlarının gerçekleşmesi halinde teknoloji şirketi devreye girerek borcun bir bölümünün arkasında duruyor.
Böylece risk tamamen ortadan kalkmıyor ancak klasik şirket borcu gibi doğrudan bilançoda görünmeyebiliyor. Yapay zekâ yatırımlarında son bir yılda kullanılan bu tür garantilerin toplam büyüklüğünün 300 milyar dolara kadar çıkabileceği hesaplanıyor.
Bu yapı şirketlerin kredi notlarını ve doğrudan borçluluk oranlarını daha kontrollü tutmasına yardımcı olurken, yatırımcı açısından “gerçek yük ne kadar?” sorusunu giderek daha önemli hale getiriyor.
Meta 28 milyar dolarlık veri merkezinde bu yolu kullandı
Bu finansman modelinin en dikkat çekici örneklerinden biri Meta’nın Hyperion veri merkezi oldu.
Yaklaşık 28 milyar dolarlık projenin finansmanında yatırım doğrudan Meta bilançosuna alınmak yerine özel bir yapı üzerinden gerçekleştirildi. Meta ise projenin gelecekteki değerine ilişkin garanti sağlayarak finansmanın daha düşük maliyetle bulunmasına destek verdi.
Benzer yöntemler çip tarafında da görülüyor. Broadcom’un Anthropic’e yönelik çip teslimatlarını desteklemek için yaklaşık 29 milyar dolarlık garanti sağladığı belirtiliyor.
Nvidia da bazı veri merkezi ve AI altyapı anlaşmalarında gelecekteki ekipman değerinin belirli bir bölümünü garanti altına alan modeller kullanıyor.
Yani çip üreticisi yalnızca ürün satmıyor; müşterisinin o ürünü satın alabilmesi için kurulan finansman zincirinin de bir parçasına dönüşüyor.
255 şirket birbirinin müşterisi, yatırımcısı ve alacaklısı oldu
Asıl dikkat çekici tablo ise yapay zekâ sektöründeki şirketler arasındaki ilişkinin giderek daha karmaşık hale gelmesi.
Sona Asset Management’ın incelediği yapıda 255 halka açık şirketin AI zincirinin farklı noktalarında birbirine bağlandığı belirtiliyor.
Bir şirket diğerine çip satıyor, aynı şirkete yatırım yapıyor, veri merkezi kapasitesi kiralıyor veya müşterisinin finansmanına garanti veriyor. Bazı şirketler aynı anda hem tedarikçi hem yatırımcı hem de büyük müşteri konumunda bulunabiliyor.
Bu nedenle AI ekonomisinde para artık yalnızca teknoloji şirketinden veri merkezine doğru tek yönde akmıyor. Aynı sermaye farklı şirketler arasında dolaşarak birbirine bağlı yeni bir finansman ağı oluşturuyor.
Zincirin zayıf halkası küçük şirketler olabilir
Microsoft, Meta, Alphabet veya Nvidia gibi dev grupların güçlü nakit akışı bulunurken yapay zekâ altyapısındaki daha küçük şirketlerde tablo farklı.
Veri merkezi geliştiricileri, “neocloud” olarak adlandırılan yeni bulut şirketleri ve yüksek borç kullanan altyapı grupları çoğu zaman birkaç büyük müşteriye bağımlı çalışıyor.
Bu nedenle büyük bir teknoloji şirketinin tek bir veri merkezi yatırımını ertelemesi bile, o projeye göre borçlanmış daha küçük şirketlerde ciddi finansman sorunu yaratabilir.
Risk tam olarak burada büyüyor. Bir şirketin yatırım kararının değişmesi yalnızca kendi bilançosunu değil, ona çip satan şirketi, veri merkezini kuran firmayı, krediyi sağlayan yatırımcıyı ve projeye garanti veren başka bir teknoloji şirketini aynı anda etkileyebilir.
2008 benzetmesi neden yapılıyor?
Sona Asset Management analizinde bu karmaşık yapı, 2008 küresel finans krizinden önce mortgage piyasasında oluşan bağlantılara benzetiliyor.
Buradaki benzetme yapay zekâ yatırımlarının doğrudan yeni bir 2008 krizi yaratacağı anlamına gelmiyor. Asıl ortak nokta, riskin tek bir bilançoda kolayca görülemeyecek kadar çok şirket ve sözleşmeye dağılması.
Mortgage krizinde de başlangıçta sorun tek tek kredilerde görünüyordu. Daha sonra aynı riskin bankalar, fonlar, sigorta şirketleri ve yapılandırılmış ürünler üzerinden çok daha geniş bir finans sistemine yayıldığı ortaya çıkmıştı.
AI tarafındaki fark ise sektörün arkasında dünyanın en yüksek nakit üreten teknoloji şirketlerinin bulunması. Bu nedenle doğrudan karşılaştırma yapmak doğru değil. Ancak finansman bağlarının giderek karmaşıklaşması yatırımcıların artık yalnızca şirket gelirlerine değil, şirketlerin hangi projelere garanti verdiğine de bakmasını gerektiriyor.
Yapay zekâda yeni soru: Bu yatırımlar para kazanacak mı?
Bütün sistemin ayakta kalmasını sağlayan temel varsayım, bugün kurulan dev veri merkezlerinin ve alınan milyonlarca AI çipinin gelecekte yeterince gelir üretmesi.
Yapay zekâ talebi beklendiği gibi büyürse veri merkezleri çalışacak, çipler değer üretecek ve kullanılan borç kolaylıkla çevrilebilecek.
Ancak AI gelirleri yatırım harcamalarının gerisinde kalırsa denklem değişebilir. Veri merkezlerinin değeri beklenenden düşük kalabilir, bazı şirketler projelerini erteleyebilir ve verilen garantilerin devreye girme ihtimali artabilir.
Bu nedenle yapay zekâ yarışında artık yalnızca “kim daha güçlü model geliştirdi?” sorusu yok. Finans piyasalarının önündeki yeni soru çok daha basit: Trilyonlarca dolarlık AI yatırımı kendisini ödeyecek kadar para kazanabilecek mi?