Yapay zekâ frene basarsa Asya 1,5 puan büyüme kaybedebilir
Yapay zekâ yatırımları Asya büyümesinin ana motorlarından birine dönüştü. AMRO’ya göre küresel teknoloji yatırımlarının yavaşlaması halinde ASEAN+3 büyümesi 2027’de yüzde 4,1’den yüzde 2,6’ya gerileyebilir; ihracat ve piyasalar da baskı görebilir.
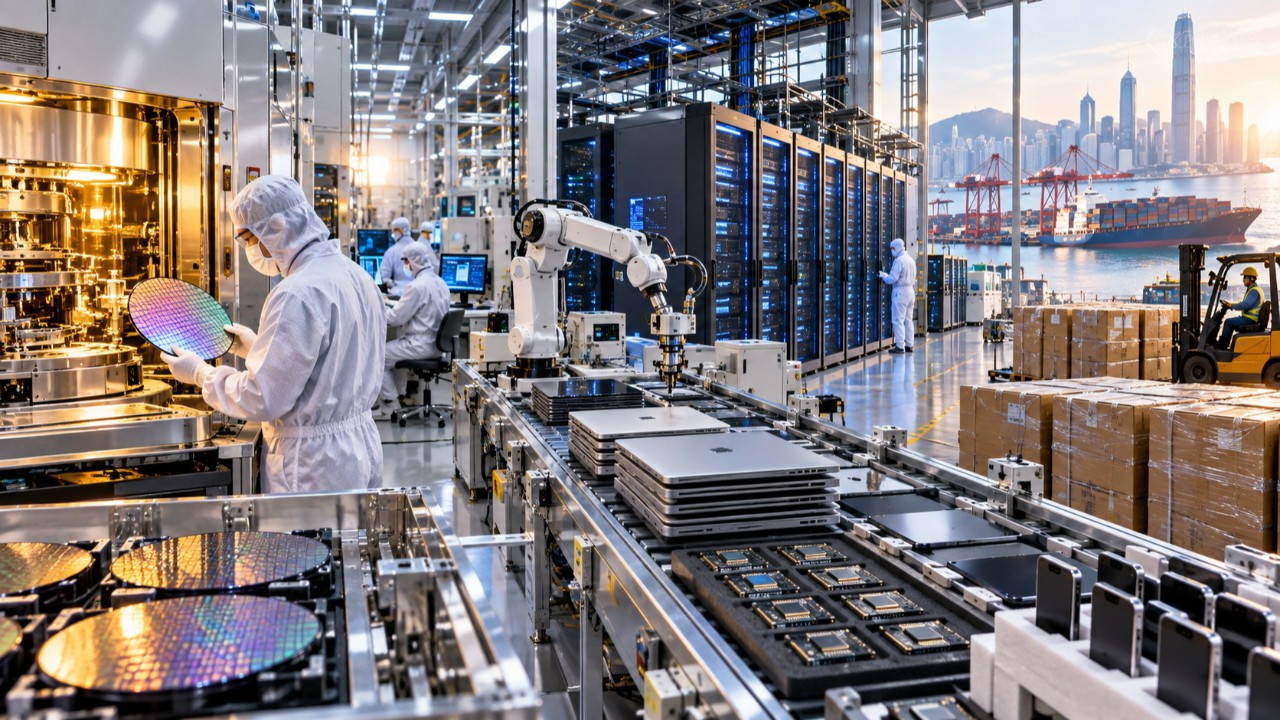
Yapay zekâ yatırımlarındaki hızlı büyüme, Asya ekonomilerinin ihracat ve yatırım performansını güçlü biçimde destekliyor. Ancak bu bağımlılık bölge açısından yeni bir risk de yaratıyor.
ASEAN+3 Makroekonomik Araştırma Ofisi AMRO’nun 5 Ekim’de yayımladığı yeni ekonomik görünüm raporuna göre, küresel yapay zekâ yatırım döngüsünde yaşanacak belirgin bir yavaşlama bölgenin 2027 büyümesini 1,5 puan aşağı çekebilir.
AMRO’nun temel senaryosunda ASEAN+3 ekonomisinin 2027’de yüzde 4,1 büyümesi bekleniyor. Küresel teknoloji yatırımlarının 2024’teki daha düşük büyüme hızına dönmesi halinde ise büyüme yüzde 2,6’ya kadar gerileyebilir.
Üstelik bu senaryo yapay zekâ yatırımlarının küçülmesini değil, yalnızca daha yavaş büyümesini varsayıyor.
İhracat artışının üçte ikisi yapay zekâdan geldi
Asya’nın yapay zekâ yatırımlarına ne kadar bağımlı hale geldiğini ihracat rakamları gösteriyor.
ASEAN+3 bölgesinin mal ihracatı 2026’nın ilk yarısında yıllık yüzde 23,4 arttı. AMRO’ya göre bu artışın yaklaşık üçte ikisi yapay zekâyı mümkün kılan ürünlerden kaynaklandı.
Yarı iletkenler, bellek çipleri, sunucu ekipmanları ve diğer elektronik bileşenler bölgenin ihracatındaki yükselişin merkezinde bulunuyor.
Bu ürünlerdeki artış, enerji fiyatlarının ekonomi üzerinde yarattığı baskının da önemli bölümünü telafi etti.
Ancak ihracat performansının giderek daha dar bir ürün grubunda yoğunlaşması, yapay zekâ yatırım döngüsünün tersine dönmesi halinde büyümenin çok daha hızlı etkilenebileceği anlamına geliyor.
Teknoloji devlerinin harcaması 1 trilyon doları aşabilir
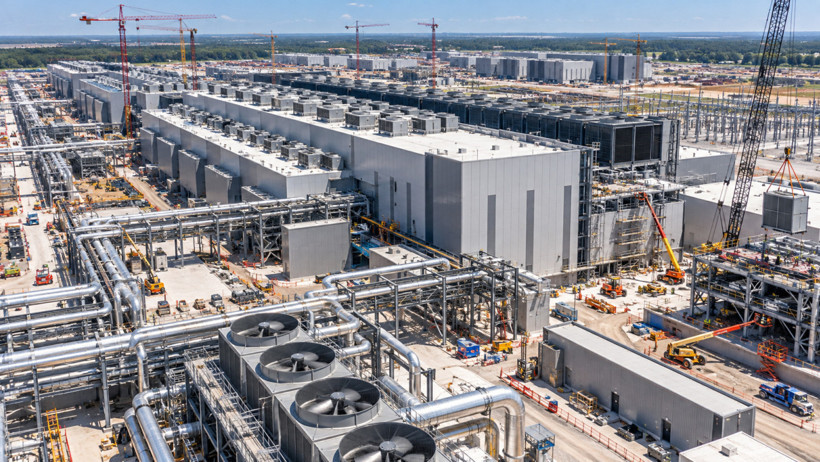
Küresel yapay zekâ talebini besleyen en önemli unsur büyük teknoloji şirketlerinin veri merkezi yatırımları.
AMRO’nun kullandığı verilere göre dünyanın en büyük beş teknoloji şirketinin toplam sermaye harcamasının 2025’te yaklaşık 400 milyar dolar seviyesinden 2027’de 1 trilyon doların üzerine çıkması bekleniyor.
Bu yatırım dalgası yalnız ABD’deki teknoloji şirketlerini etkilemiyor.
Veri merkezlerinde kullanılan gelişmiş işlemcilerden yüksek bant genişlikli belleklere, depolama ürünlerinden optik bağlantılara kadar çok sayıda bileşen Asya’daki üretim zincirlerinden geliyor.
Böylece ABD’de verilen bir veri merkezi yatırım kararı Güney Kore, Japonya, Çin ve Güneydoğu Asya’daki fabrikalara kadar uzanan bir ekonomik etki yaratıyor.
Büyüme yüzde 4,1’den yüzde 2,6’ya inebilir
AMRO, yapay zekâ yatırım döngüsündeki değişimin bölge ekonomileri üzerindeki etkisini ayrı bir olumsuz senaryoyla test etti.
Temel tahminde ASEAN+3 ekonomisinin 2027’de yüzde 4,1 büyümesi bekleniyor.
Ancak ABD’deki teknoloji yatırımlarının büyüme hızı 2024 seviyesine gerilerse, bölgenin büyümesi yüzde 2,6’ya kadar düşebilir.
Aradaki fark 1,5 puan.
Buradaki kritik nokta ise senaryoda teknoloji yatırımlarının daralmasının bile öngörülmemesi. Yatırımlar büyümeye devam ediyor ancak bugünkü hızlı tempo kayboluyor.
Bu durum Asya ekonomilerinin yapay zekâ yatırım döngüsüne ne kadar hassas hale geldiğini gösteriyor.
Risk yalnız çip şirketleriyle sınırlı değil

Yapay zekâ yatırımlarında olası bir yavaşlamanın etkisi yalnız yarı iletken üreticilerinde görülmeyebilir.
Yeni veri merkezi yatırımlarının azalması; elektronik ihracatı, fabrika yatırımları, enerji altyapısı, lojistik ve şirketlerin sermaye harcamalarına kadar daha geniş bir alana yayılabilir.
AMRO ayrıca yapay zekâ odaklı varlıklarda yoğunlaşmanın finansal piyasalar açısından da yeni bir kırılganlık yarattığına dikkat çekiyor.
Yapay zekâ bağlantılı şirketlerde sert bir fiyat düzeltmesi yaşanması halinde hisse piyasalarındaki kayıpların yatırımcı risk iştahını ve bölgeye sermaye akımlarını da etkileme riski bulunuyor.
Bu nedenle yapay zekâ döngüsü artık yalnız teknoloji sektörünün değil, bölgenin büyüme ve finansal istikrar görünümünün de önemli belirleyicilerinden biri.
Asya’nın avantajı aynı zamanda riskine dönüşüyor
ASEAN+3 bölgesi küresel yapay zekâ tedarik zincirinin merkezlerinden biri haline geldi.
Bölge; ASEAN ülkelerinin yanı sıra Çin, Hong Kong, Japonya ve Güney Kore’yi kapsıyor. Yarı iletken üretimi, bellek, elektronik montaj, gelişmiş paketleme ve teknoloji ekipmanlarında küresel ölçekte kritik bir üretim kapasitesine sahip.
Bu konum mevcut yapay zekâ yatırım dalgasında büyük avantaj sağlıyor.
Ancak ihracat ve yatırımın aynı sektöre giderek daha fazla bağlanması, küresel teknoloji harcamalarındaki yavaşlamanın etkisini de büyütüyor.
AMRO bu nedenle yapay zekâ yatırımlarından elde edilen kazancın ekonominin daha geniş bölümüne yayılması gerektiğini düşünüyor.
Yerel tedarikçilerin küresel teknoloji şirketleriyle daha güçlü bağ kurması, nitelikli iş gücünün geliştirilmesi ve güvenilir elektrik ile dijital altyapının oluşturulması temel ihtiyaçlar arasında gösteriliyor.
Türkiye için küresel ticaret ve piyasa riski
AMRO’nun senaryosu doğrudan Asya ekonomilerini kapsıyor ancak olası bir yapay zekâ yavaşlamasının etkisi bölgeyle sınırlı kalmayabilir.
Asya küresel elektronik ve yarı iletken tedarik zincirinin merkezinde bulunduğu için buradaki üretim ve ihracat temposundaki değişiklik dünya ticaretine hızla yansıyabilir.
Teknoloji yatırımlarının sert biçimde yavaşlaması küresel büyüme beklentilerini, şirket yatırımlarını ve finansal piyasalardaki risk iştahını da aşağı çekebilir.
Türkiye açısından özellikle küresel sermaye hareketleri, teknoloji ürünlerinin fiyatları, elektronik tedarik zinciri ve ihracat pazarlarındaki büyüme önem taşıyor.
Asya’nın büyümesinde 1,5 puanlık kayıp yaratabilecek bir teknoloji yavaşlaması, dünyanın geri kalanında da yalnız teknoloji hisselerini değil, ticaret ve yatırım görünümünü etkileyebilecek büyüklükte bir risk anlamına geliyor.