İngilizlerin paralarını sakladığı yer belli oldu
İngiltere'de MoneySuperMarket tarafından yapılan araştırma, halkın yüzde 53'ünün evinde nakit para bulundurduğunu ortaya koydu. Paralarını cüzdan, kasa ve kavanoz gibi yerlerde saklayan İngilizlerin yalnızca yüzde 3'ü yatak veya yatak altını tercih ediyor.
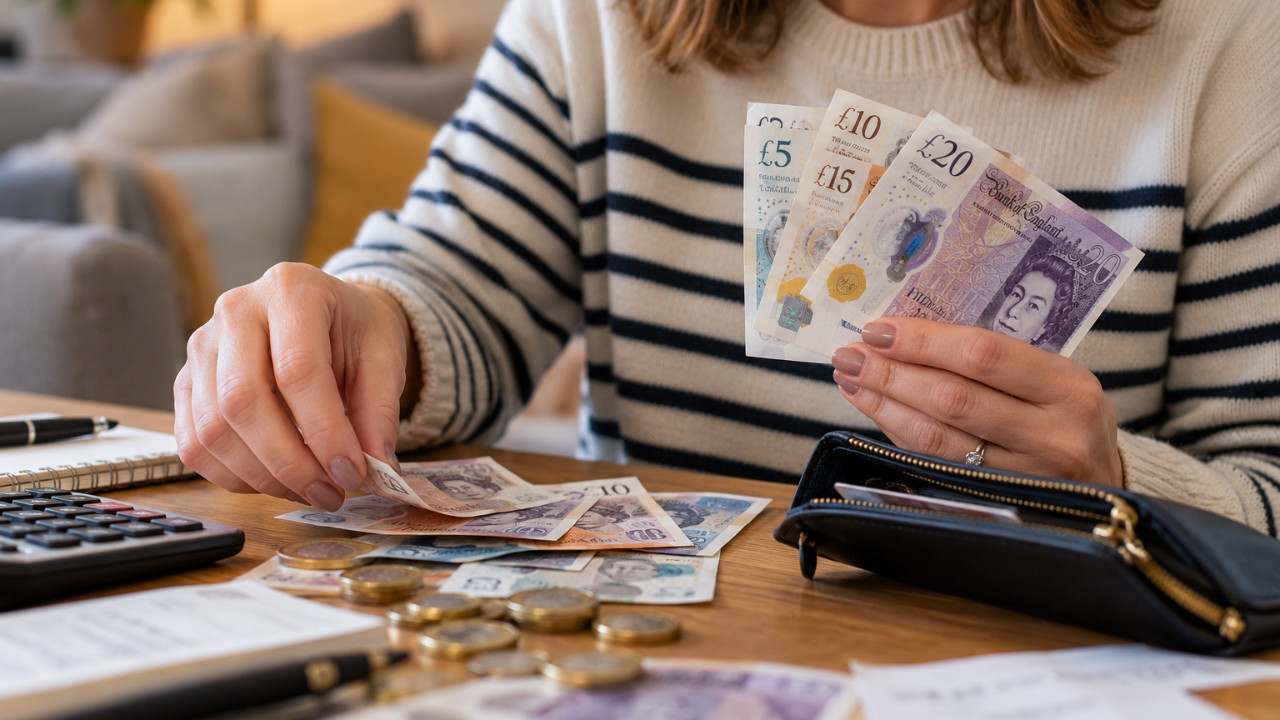
Dijital bankacılık, temassız ödeme ve mobil cüzdan kullanımının yaygınlaşmasına rağmen İngilizler nakit paradan vazgeçmiyor.
Araştırmaya göre evde para bulundurmanın en önemli nedeni acil durumlara hazırlıklı olmak. Ancak paranın saklandığı yerler kadar, birikimlerin enflasyon karşısında yaşadığı değer kaybı da dikkat çekiyor.
İngilizler paralarını evde nerede saklıyor?
MoneySuperMarket'in araştırmasına göre İngilizlerin yarısından fazlası evinde nakit para bulunduruyor.
Evde para saklayanların tercih ettiği yerler şöyle sıralanıyor:
Yüzde 35: Cüzdan
Yüzde 14: Kasa
Yüzde 11: Kavanoz
Yüzde 10: Teneke kutu
Yüzde 8: Komodin çekmecesi
Yüzde 3: Yatak veya yatak altı
The Sun'da yer alan habere göre araştırma, geçmişte para saklamakla özdeşleşen yatak altının günümüzde en az tercih edilen yerlerden biri olduğunu gösteriyor.
Evde nakit para tutmanın en önemli nedeni ne?
İngilizlerin evde nakit para bulundurmasının arkasında günlük ihtiyaçlar ve beklenmedik harcamalara karşı hazırlıklı olma isteği bulunuyor.
Araştırmaya katılanların yüzde 34'ü acil durumlar için evde nakit para tuttuğunu belirtiyor.
Katılımcıların yüzde 26'sı küçük günlük alışverişlerde kullanmak, yine yüzde 26'sı ise ihtiyaç duyduğunda parasına hemen ulaşabilmek amacıyla nakit bulunduruyor.
Yüzde 21'lik kesim de internet veya mobil bankacılık hizmetlerine erişememesi ihtimaline karşı evde para saklıyor.
Birikimlerde yıllık 683 sterlinlik alım gücü kaybı
Araştırmada İngilizlerin tasarruf ve yatırım alışkanlıkları da incelendi. Katılımcıların tasarruf hesapları, bireysel tasarruf hesapları (ISA) ve vadesiz hesaplarındaki ortalama birikim 18 bin 61 sterlin olarak hesaplandı.
MoneySuperMarket'in analizine göre 2021-2025 döneminde enflasyon, hanehalkının faiz getirisi sağlayan vadesiz mevduat hesaplarına ödenen ortalama faiz oranını 3,78 puan aştı.
Bu fark, 18 bin 61 sterlinlik ortalama birikim üzerinden hesaplandığında yılda yaklaşık 683 sterlinlik alım gücü kaybına karşılık geliyor.
Yüzde 52'si emeklilik dışında hiç yatırım yapmamış
Araştırma, İngilizlerin uzun vadeli yatırımlara temkinli yaklaştığını da ortaya koydu.
Katılımcıların yüzde 52'si emeklilik birikimleri dışında bugüne kadar hiç yatırım yapmadığını belirtirken yalnızca dörtte biri hâlihazırda yatırım yaptığını ifade etti.
Yatırım yapmaktan kaçınma nedenleri ise şöyle sıralandı:
Yüzde 31: Para kaybetme korkusu
Yüzde 24: Yanlış yatırım kararı verme endişesi
Yüzde 23: Yatırıma başlamak için yeterli paranın bulunmaması
Yüzde 21: Paraya aniden ihtiyaç duyma ihtimali
Yüzde 20: Yatırımın fazla karmaşık bulunması
Katılımcıların yüzde 18'i yatırım yapmanın anlamlı olabilmesi için yüksek miktarda başlangıç sermayesi gerektiğini düşünüyor. Bu kişilerin gerekli gördüğü ortalama tutar 4 bin 722 sterlin.
Her beş kişiden biri ise yatırım yapmanın daha çok varlıklı insanlara uygun olduğunu düşünüyor.
Küçük tutarlarla yatırım yapma imkânı ilgiyi artırabilir
Araştırmaya göre katılımcıların yüzde 36'sı küçük miktarlarla yatırım yapabilmenin kendilerini teşvik edeceğini belirtiyor.
Yüzde 28'i yatırım sürecinin basitleştirilmesini, yüzde 25'i daha anlaşılır açıklamalar yapılmasını, yüzde 22'si ise daha fazla eğitim ve bilgilendirme desteği sunulmasını istiyor.
MoneySuperMarket kişisel finans uzmanı Kara Gammell, yatırımların değerinin yükselebileceği gibi düşebileceğini de hatırlatarak uzun vadeli birikimlerin tamamını nakit olarak tutmanın enflasyon nedeniyle alım gücü kaybına yol açabileceğini belirtti.
Gammell, acil durumlar için gerekli tasarruf ayrıldıktan sonra uzun vadede düzenli yatırım yapmanın gelecekteki finansal hedeflere ulaşmaya yardımcı olabileceğini ifade etti.
Ayda 100 sterlin yatırımla 80 bin sterlinlik birikim hesabı
MoneySuperMarket'in modellemesine göre 45 yaşından itibaren her ay 100 sterlin yatırım yapan bir kişi, emekliliğine kadar yaklaşık 80 bin sterlinlik birikime ulaşabilir. Ancak şirket, bu hesabın varsayımsal yatırım büyümesine dayandığını, getirilerin garanti edilmediğini ve yatırılan sermayenin risk altında olduğunu vurguluyor.