Emekli aylıklarına ne kadar artış yapılabilir? Bütçe ve hak sahipliği hesabı
2027 yılı Ocak ayında emekli aylıklarına yapılacak artışta en önemli soru, enflasyon farkına ilave refah payı verilip verilmeyeceği. En düşük aylığın ne kadar olacağı ve artışların bütün emeklilere aynı oranda uygulanıp uygulanmayacağı da merak ediliyor. Bu sorulara cevap ararken yalnızca enflasyon tahminlerine değil, SGK’ye ayrılan bütçe transferlerine ve aylık veya gelir alanların dağılımına da bakmak gerekiyor.
Bizim öngörümüz, herkese 10 bin veya 15 bin liralık eşit tutarlı seyyanen artıştan ziyade, enflasyon farkına eklenen oransal ve muhtemelen kademeli bir iyileştirme yapılabileceği yönünde.
Enflasyon farkı ve refah payı ihtimali
Yıl sonu enflasyonunun yaklaşık yüzde 30 olacağı varsayımıyla, SSK ve Bağ-Kur emeklilerinin ikinci altı aylık döneme ilişkin artışının yaklaşık yüzde 10 düzeyinde gerçekleşebileceğini düşünüyoruz. Memur emeklilerinde ise toplu sözleşme hükümleriyle birlikte yaklaşık yüzde 8 civarında bir artış ihtimali üzerinde duruyoruz. Bunlar kesinleşmiş oranlar değil, tahminlerdir.
Geçmiş yıllarda enflasyon farkına ek refah payı verilmiş olması, benzer bir düzenlemenin yeniden gündeme gelebileceğini gösteriyor. Ancak bu kez prim gün sayısı, sigortalılık süresi, prime esas kazanç ve aylık düzeyi gibi ölçütlere göre kademeli bir model de tercih edilebilir. Enflasyon farkına ilave yüzde 5 ila yüzde 15 arasında değişen oranlar olası senaryolar arasında.
En düşük aylıkta 30 bin lira senaryosu
2026 Ocak ayında 20 bin lira olan en düşük tamamlanan emekli aylığı, Temmuz ayında yüzde 17,76 artışla 23 bin 552 liraya yükseldi. İkinci altı ay için yüzde 10 artış varsayılırsa yaklaşık 25 bin 907 liraya ulaşır. Ocak 2027’de bu tutarın 30 bin liraya tamamlanabileceğini öngörüyoruz. Bu, yaklaşık 26 bin liralık düzeyden yüzde 15,8 civarında ilave yükseliş demektir.
Ancak en düşük aylığın 30 bin liraya tamamlanması, bütün emeklilerin kök aylığına aynı oranda zam yapılması anlamına gelmez. Tamamlama farkının bütçe maliyeti, kapsamdaki emekli sayısına ve kök aylıklarına bağlıdır.
SGK’ye bütçe transferi yüzde 66 artıyor; tamamı zam kaynağı değil
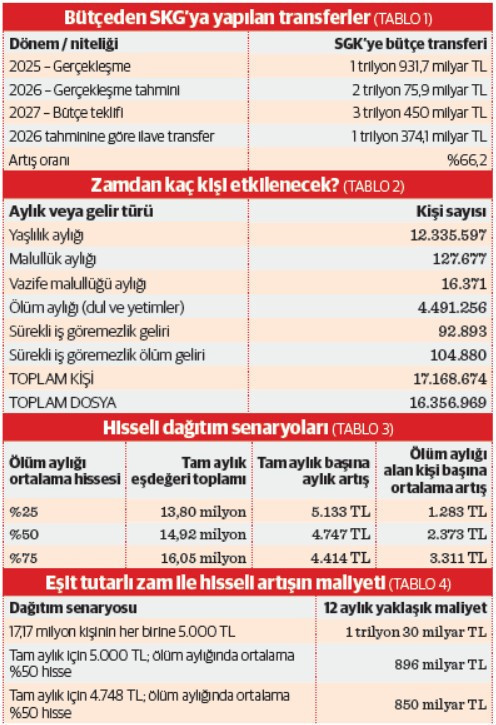
2027 bütçe belgelerinde SGK’ye merkezi yönetim bütçesinden yapılacak transfer için yaklaşık 3 trilyon 450 milyar lira öngörülüyor. 2026 gerçekleşme tahminine göre artış yaklaşık 1 trilyon 374 milyar lira, yani yüzde 66,2. Bütçe büyüklüğünü değerlendirirken gerçekleşmiş tutar, gerçekleşme tahmini ve bütçe teklifini birbirinden ayırmak gerekiyor. (TABLO 1)
Bu yüzde 66’lık artışın doğrudan emekli aylıklarına yüzde 66 zam yapılacağı şeklinde okunması doğru değil. Transferler; açık finansmanı, devlet katkısı, prim teşvikleri, sağlık ve diğer sosyal güvenlik yükümlülükleriyle bağlantılı kalemleri içeriyor. Dolayısıyla 1,37 trilyon liralık artışın tamamı yeni refah payına ayrılabilecek serbest kaynak değildir.
Zam hesabında kaç kişi esas alınmalı?
SGK’nin Ağustos 2026 sonu istatistiklerine göre aylık veya gelir alan toplam kişi sayısı 17 milyon 168 bin 674, dosya sayısı ise 16 milyon 356 bin 969. Ancak bunların tamamı kendi sigortalılığı üzerinden yaşlılık aylığı alan emeklilerden oluşmuyor. (TABLO 2)
Yaşlılık aylığı alan 12 milyon 335 bin 597 kişi, toplamın yaklaşık yüzde 71,9’unu; ölüm aylığı alan 4 milyon 491 bin 256 dul ve yetim ise yaklaşık yüzde 26,2’sini oluşturuyor. Malullük aylığı alanlar da kendi sigortalılık statülerine dayalı aylık sahibidir. Bu nedenle “17 milyon emekli” ifadesi yerine “dul ve yetimler dâhil 17,2 milyon aylık veya gelir sahibi” demek daha isabetlidir.
Ölüm aylıkları sosyal yardım değil, ölüm sigortasından doğan hak sahipliği ödemeleridir. Hak sahipleri şartlarına göre belirli hisselerde aylık alır; şartlar değiştiğinde ödeme kesilebilir veya yeniden belirlenebilir. Bu yüzden her hak sahibini tam yaşlılık aylığı alan bir kişiyle aynı maliyet üzerinden hesaplamak yanıltıcıdır.
850 milyar lira üzerinden hisseli dağıtım senaryosu
Emekli aylıklarına yönelik iyileştirmeler için 850 milyar liralık yıllık bir kaynak kullanılabileceğini varsayalım. Bu tutar, resmen yalnızca ilave zamma tahsis edilmiş bir ödenek değildir; hesaplama amacıyla kullanılan senaryodur. Dağıtımda 12,3 milyon yaşlılık emeklisini tek başına esas almak doğru olmaz. Dul ve yetimler ile diğer aylık ve gelir sahipleri de kapsamda düşünülmelidir.
Ölüm aylığı alan 4 milyon 491 bin 256 kişinin tamamına tam aylık üzerinden ödeme yapılmadığından, hesaplamada hak sahipliği hisselerini ayrıca dikkate almak gerekir. Ancak SGK tablosu, bu kişilerin yüzde 25, yüzde 50 veya yüzde 75 oranlarında kaç kişi olduğunu göstermiyor. Bu nedenle aşağıdaki hesaplar, ölüm aylığı alanların ortalama hisse oranı için farklı varsayımlarla hazırlanmıştır. Diğer 341 bin 821 aylık ve gelir sahibi, basitleştirme amacıyla bir tam ödeme birimi olarak alınmıştır. (TABLO 3)
Örneğin ortalama hak sahipliği hissesinin yüzde 50 olduğu varsayımında, 850 milyar liralık yıllık kaynak tam aylık eşdeğeri başına ayda yaklaşık 4 bin 748 liralık artışa karşılık gelir. Ölüm aylığı alan bir hak sahibinin ortalama artışı ise yaklaşık 2 bin 374 lira olur. Bu senaryoda yaşlılık aylığı alanlara ve diğer tam ödeme birimi kabul edilen gruplara aynı tutar, dul ve yetimlere ise ortalama yarısı yansır. Ancak gerçek aylık tutarları farklı olduğundan, bu hesap oransal zammın kesin maliyetini veya kişilere ödenecek gerçek tutarı göstermez.
Eşit tutarlı zam ile hisseli artışın maliyeti aynı değil
Bütün 17 milyon 168 bin 674 kişiye ayda 5 bin lira eşit artış yapılırsa yıllık maliyet yaklaşık 1 trilyon 30 milyar liraya çıkar. Oysa ölüm aylığı alanların ortalama yüzde 50 hisseyle artıştan yararlandığı basitleştirilmiş senaryoda, tam aylık için 5 bin lira, ölüm aylığı alan kişi için ortalama 2 bin 500 lira artışın yıllık maliyeti yaklaşık 896 milyar liradır. Bu tutar dahi 850 milyar liralık varsayımsal kaynağı aşar. (TABLO 4)
Buradaki hisseli model, farklı hak sahipliği oranlarını göstermek için kurulmuş bir örnektir. Gerçekte oransal refah payının maliyeti, kişilerin aldığı mevcut aylıkların toplamına göre belirlenir. Ayrıca en düşük aylık tamamlama farkları, ölüm aylıklarının özel kuralları ve kapsam dışında kalabilecek gelir türleri sonucu değiştirebilir.
Bütçe transferindeki artış, doğrudan zam kaynağı anlamına gelmiyor
2025 yılında SGK’ye bütçe transferi 1 trilyon 931,7 milyar liraydı. 2026 gerçekleşme tahmini 2 trilyon 75,9 milyar lira, 2027 bütçe teklifi ise 3 trilyon 450 milyar lira. Böylece 2026 tahminine göre yaklaşık 1 trilyon 374,1 milyar lira, yani yüzde 66,2 artış öngörülüyor. Ne var ki transferlerde açık finansmanı, prim teşvikleri, ek ödemeler ve diğer sosyal güvenlik yükümlülükleri de var. Bu yüzden 850 milyar liralık senaryonun gerçekten ilave refah payına ayrılabileceği henüz teyit edilmiş değil.
Artış yüksek görünse de alım gücü sınırlı kalabilir
Bütçe ve hak sahipliği yapısı birlikte değerlendirildiğinde, bütün emeklilere 10 bin veya 15 bin liralık seyyanen zam yerine enflasyon farkına eklenen oransal ve muhtemelen kademeli bir iyileştirme daha olası görünüyor. En düşük tamamlanan aylığın Ocak 2027’de 30 bin liraya yükseltilmesi ihtimali de bu çerçevede değerlendirilebilir. Ancak bu, bütün kök aylıklara aynı oranda zam yapılacağı anlamına gelmiyor.
En düşük tamamlanan aylığın Ocak 2026’daki 20 bin liradan 30 bin liraya çıkması yüzde 50 nominal artış demektir. Buna karşılık dört kişilik aile için açlık sınırının yıl sonunda 40 bin lira düzeyine ulaşacağı varsayımında, en düşük aylık yine bu sınırın altında kalır. Sonuç olarak asıl belirleyici olan, açıklanacak zam oranının büyüklüğünden çok, artışın prim ödeme geçmişi ve hak sahipliği yapısı gözetilerek adil dağıtılması ve emeklinin satın alma gücünü ne kadar iyileştirmesidir.