ECB'de 2,1 trilyon euroluk tartışma: Bankalara yeni maliyet gündemde
Avrupa Merkez Bankası'nda bankalara yeni maliyet getirebilecek bir düzenleme tartışılıyor. Zorunlu karşılıkların artırılması gündeme gelirken Belçika Merkez Bankası Başkanı Pierre Wunsch plana karşı çıktı. Tartışmanın merkezinde 2,1 trilyon euroluk likidite var.
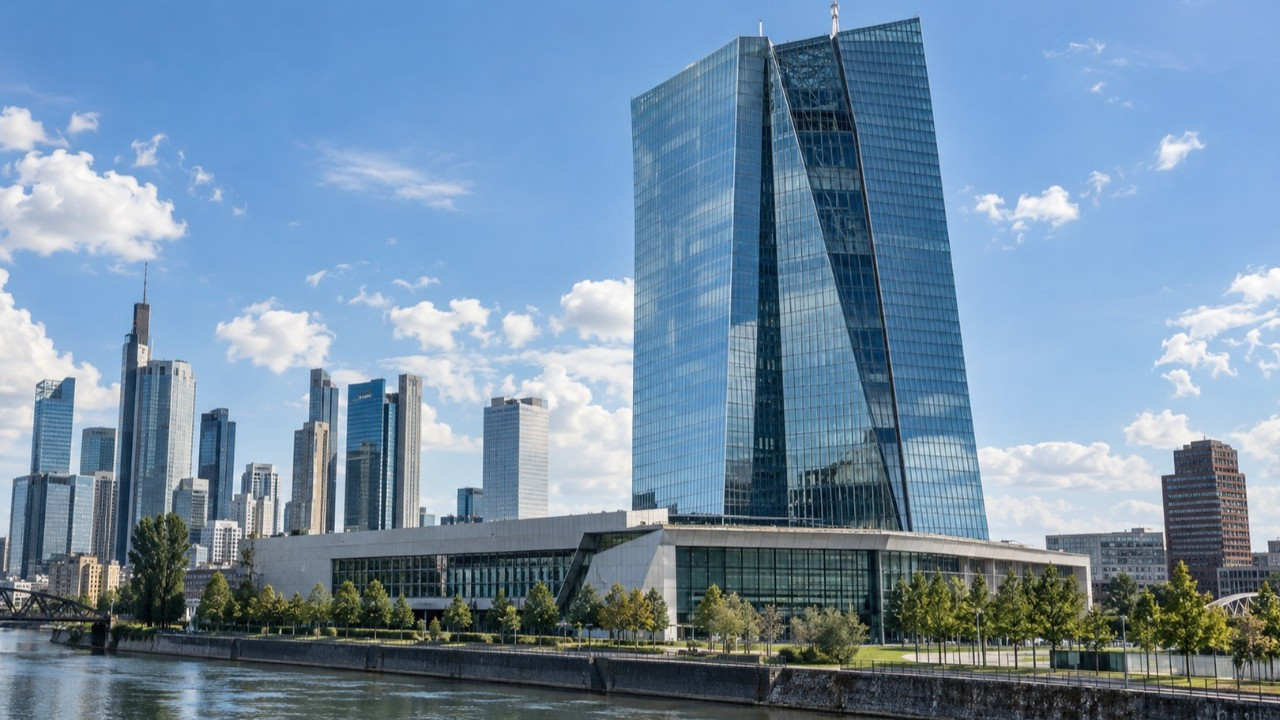
Avrupa Merkez Bankası'nda (ECB) ticari bankaların merkez bankasında faiz geliri elde etmeden tutmak zorunda oldukları para miktarının artırılması tartışma yarattı. Belçika Merkez Bankası Başkanı ve ECB Yönetim Konseyi üyesi Pierre Wunsch, bankalara ek maliyet yükleyebilecek öneriye karşı çıkarak böyle bir uygulamanın para politikasının sınırlarını zorlayabileceği uyarısında bulundu.
Tartışmanın arka planında, Euro Bölgesi'nde yeniden yükselen enflasyonun yanı sıra merkez bankalarının büyük bilançolarından kaynaklanan finansal kayıplar bulunuyor. ECB'nin faizleri artırdığı bir dönemde bankalara ödenen faizlerin maliyeti de önem kazanırken yeni öneri, bu yükün bir bölümünün ticari bankalara aktarılması sonucunu doğurabilecek.
Bankaların faiz alamadığı para artırılabilir
ECB, Euro Bölgesi'ndeki bankaların topladıkları mevduat ve belirli diğer yükümlülükler karşılığında merkez bankalarında asgari düzeyde rezerv tutmasını zorunlu kılıyor. Mevcut düzenlemeye göre zorunlu karşılık oranı yüzde 1 düzeyinde bulunuyor. Bankalar bu tutar üzerinden faiz geliri elde edemiyor.
Tartışılan öneri, söz konusu oranın artırılmasına dayanıyor. Böylece bankalar, merkez bankasında daha fazla parayı faiz getirisi olmadan tutmak zorunda kalabilecek. Belçika Merkez Bankası Başkanı Pierre Wunsch, 8 Ekim'de Brüksel'de düzenlenen uluslararası araştırma konferansında bu yönde görüşmelerin sürdüğünü açıkladı.
Wunsch, zorunlu karşılık oranının artırılmasına ilişkin gerekçeleri yeterince ikna edici bulmadığını belirtti. Önerinin destekçileri açısından düzenlemenin iki olası yararı bulunuyor. İlk olarak bankalara faiz ödenen likiditenin bir bölümünün faizsiz zorunlu karşılıklara dönüşmesi, merkez bankalarının faiz giderlerini azaltabilir. İkinci olarak bankaların kullanabilecekleri kaynakların daha büyük bölümünün zorunlu karşılıklarda tutulması, finansman koşullarını sıkılaştırabilir. Ancak aynı mekanizma ticari bankaların gelirlerini azaltabileceği için bankacılık sektöründe yeni bir maliyet unsuru olarak değerlendiriliyor.
2,1 trilyon euro neden tartışmanın merkezinde?
ECB'nin bilançosunu küçültmesiyle Euro Bölgesi bankacılık sistemindeki fazla likidite son yıllarda önemli ölçüde geriledi. ECB Başkanı Christine Lagarde, eylül ayındaki para politikası toplantısında likidite havuzunun 4,7 trilyon eurodan 2,1 trilyon euroya indiğini açıklamıştı. Bu rakam, bankalara getirilmesi planlanan yeni bir ödeme yükümlülüğünü veya tahsil edilecek bir bedeli ifade etmiyor. Bankacılık sistemindeki likiditenin büyüklüğünü gösteriyor.
Bununla birlikte likidite fazlasının hâlâ yüksek olması, bankaların merkez bankalarında tuttukları paraya ödenen faizlerin maliyetini gündemde tutuyor. ECB, geçmiş yıllarda ekonomiyi desteklemek amacıyla gerçekleştirdiği büyük ölçekli tahvil alımları sonucunda bilançosunu genişletmişti. Daha sonra enflasyonla mücadele kapsamında politika faizlerinin yükseltilmesi, merkez bankalarının bazı yükümlülüklerine ödedikleri faizleri artırdı.
Buna karşılık geçmişte düşük getirilerle alınan tahvillerden sağlanan gelirler aynı hızda yükselmedi. Bu durum, Avrupa'daki bazı merkez bankalarının finansal sonuçları üzerinde baskı oluşturdu. Zorunlu karşılık oranının artırılması, bankalara ödenen toplam faiz tutarını azaltabilecek seçeneklerden biri olarak görülüyor.
Ancak bu maliyetin ne kadar düşeceği, uygulanacak yeni orana ve bankaların merkez bankalarında tuttukları rezervlerin yapısına bağlı olacak. Henüz açıklanmış yeni bir karşılık oranı ya da yürürlüğe girmiş bir karar bulunmuyor.
Wunsch: Merkez bankası maliye politikasına yaklaşabilir
Pierre Wunsch'un itirazı yalnızca ticari bankaların kârlılığıyla sınırlı değil. Wunsch'a göre zorunlu karşılık oranının temel amacının merkez bankalarının zararlarını azaltmak haline gelmesi, para politikası ile maliye politikası arasındaki sınırı belirsizleştirebilir. Merkez bankalarının temel görevi fiyat istikrarını sağlamak ve para politikasını yürütmek. Kamu gelirlerini artırmak veya bütçeye benzer bir kaynak yaratmak ise normal koşullarda maliye politikasının alanına giriyor.
Wunsch, zorunlu karşılıkların merkez bankası zararlarını sınırlamak amacıyla artırılmasının bu aracı fiilen mali nitelikte bir uygulamaya dönüştürebileceğini savunuyor. Bir diğer endişesi ise gelecekteki para politikası uygulamalarına ilişkin.
ECB, ekonomik koşullar gerektirdiğinde bankalara likidite sağlayan veya varlık alımları yoluyla finansal sistemi destekleyen programlar uygulayabiliyor. Ancak bankalar, bu programlara katılmanın ilerleyen yıllarda kendilerine ek maliyet olarak dönebileceğini düşünürse yeni merkez bankası operasyonlarına daha isteksiz yaklaşabilir. Wunsch'a göre bu risk, ECB'nin gelecekte kullanabileceği politika araçlarının etkinliğini de zayıflatabilir.
Dolayısıyla zorunlu karşılık tartışması, kısa vadeli maliyet tasarrufunun ötesinde, ECB ile bankacılık sektörü arasındaki ilişkinin nasıl şekilleneceğine yönelik bir anlaşmazlığı ortaya koyuyor.
Kredi maliyetleri ve Türkiye için olası etkiler
Zorunlu karşılık oranının yükseltilmesi halinde ticari bankaların faiz geliri elde edebildiği kaynakların bir bölümünün faizsiz hesaplara aktarılması söz konusu olacak. Bu durum bankaların kârlılığını ve kaynak maliyetini etkileyebilir. Bankaların artan maliyetleri müşterilerine yansıtması durumunda kredi faizleri veya bankacılık hizmetlerinin fiyatları üzerinde yukarı yönlü baskı oluşabilir.
Ancak bunun otomatik olarak gerçekleşeceği söylenemez. Etki, bankalar arasındaki rekabete, piyasa faizlerine ve düzenlemenin büyüklüğüne bağlı olacak. Euro Bölgesi'nde enflasyonun yeniden güçlendiği bir dönemde kredi koşullarını sıkılaştırabilecek ilave önlemler, ekonomik büyüme açısından da önem taşıyor. Avrupalı şirketlerin finansman maliyetlerinin yükselmesi, yatırımların ve tüketimin seyrini etkileyebilir. Bu da Türkiye'nin en büyük ihracat pazarlarından biri olan Avrupa'daki talep açısından yakından izlenmesi gereken bir gelişme. Türkiye'deki şirketler bakımından bir diğer bağlantı euro cinsinden finansman koşulları.
Avrupa bankalarının kaynak maliyetlerinde yaşanabilecek değişiklikler, uluslararası kredi piyasalarına ve ticaret finansmanına dolaylı olarak yansıyabilir. Ancak henüz karara bağlanmamış bir düzenlemenin Türkiye'deki kredi maliyetlerini artıracağı sonucuna varmak için erken. ECB'nin önündeki temel tercih, bankacılık sistemindeki fazla likiditeyi ve merkez bankalarının faiz giderlerini yönetirken ticari bankaların üzerine ne kadar ilave yük getirileceği olacak.
Tartışmanın sonucu, zorunlu karşılık oranında somut bir değişiklik önerisi hazırlanıp hazırlanmayacağı ve ECB Yönetim Konseyi'nin bu konuda uzlaşıya varıp varamayacağıyla netleşecek.