

Sorunlu kredi ivmesi tüm sektörlere yayılıyor
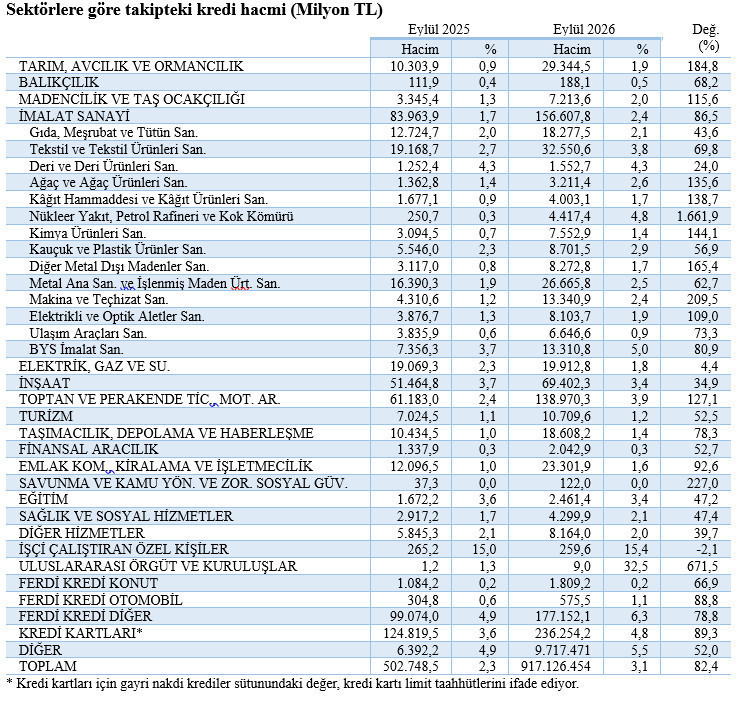
Bankaların, eylül sonu itibarıyla 917 milyara ulaşan takipteki alacaklarında en büyük bölüm bireysel borçluların. Eylül itibarıyla 177,2 milyar liraya ulaşan takipteki ihtiyaç kredileri, imalat sanayiinin bu durumdaki toplam 156,6 milyarlık borcunun üzerinde.
Hala yüksek düzeydeki faiz oranları ve durma noktasına gelen iç talep hem bireysel harcamaların hem de ticari borçların çevrilmesini zorlaştırdı. Son bir yılda bir kata yakın büyüyerek trilyon TL sınırına yaklaşan takipteki kredi borçlarında en büyük bölüm tüketici kesime ait, yıllık büyüme hızında ise rafineri ürünleri, enerji, finans, haberleşme, makine, tekstil gibi stratejik sektörler önde.
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) eylül ayı toplulaştırılmış sektörel verilerine göre bankacılık sektörünün takibe düşmüş kredi alacakları son bir yılda yüzde 82,4 artışla 917,1 milyar liraya ulaştı. Veriler, geçim sıkıntısı yaşayan geniş halk kitlelerinin yanı sıra nakit akışı kesilen ve işletme sermayesi kalmayan şirketlerin de bankalara olan borçlarını ödemekte sıkıntı yaşadığını net bir biçimde ortaya koydu. Son bir yıllık dönemde bankaların takibine düşen kredi hacminde yaşanan ürkütücü tırmanış, finansal istikrar açısından alarm zili çalarken, sistemdeki en kırılgan alanın hem bireysel hem de kurumsal kredi kartı limit taahhütlerindeki muazzam risk birikimi olduğu görülüyor. Yüksek borçlanma maliyetleri karşısında tüketici enkazı reel sektörle birlikte sırtlıyor. Toplamda 1 trilyon liraya yaklaşan sorunlu krediler tablosu hem bireysel hem kurumsal kanadın zorda olduğuna işaret ediyor.
236 milyar liralık risk havuzu
Bankacılık sektörünün risk haritası analiz edildiğinde, kredi kartları kalemi 236 milyar 254,2 milyon lira ile en büyük tutarı oluşturuyor. Ancak bu tutar, batan nakit borcu değil, takibe düşen veya risk profili bozulan müşterilerin kartlarındaki harcanabilir boş limit havuzunu ifade ediyor. Bankalar bu limitleri BDDK “Karşılıklar Yönetmeliği” ve muhasebe standartları (TFRS 9) gereği bu şekilde raporlamak zorunda. Bu bağlamda toplam kart riskinin 199,8 milyar lira ile büyük bölümü doğrudan vatandaşın cüzdanındaki bireysel kredi kartı limit taahhütlerinden oluşurken, esnafın ve şirketlerin günlük dönen çarklarını simgeleyen kurumsal kredi kartı limit riskleri ise 36,6 liralık bir hacme işaret ediyor. Bu durum, bireysel tüketicinin geçim tavanına dayandığını gösterirken, ticari segmentin de temel harcamalarında plastik karta bağımlı hale geldiğini ve yasal takibe giren her müşterinin boş limitlerinin de sisteme potansiyel batık yükü olarak yazıldığını netçe belgeliyor.
Bireyseldeki fiili yangın imalat toplamını geçti
Takipteki kredi tutarında kartlardaki taahhüt riskinin hemen ardından, doğrudan tüketicinin sırtındaki fiili ödeme güçlüğünü gösteren, ihtiyaç kredilerinin yanı sıra kredili mevduat hesaplarını (KMH/Esnek Hesap/Artı Para) da kapsayan “bireysel kredi diğer” kalemi geliyor. Söz konusu takipteki alacaklar son bir yılda yüzde 78,8 büyüyerek 177,2 milyar liraya ulaştı. Bu şok edici tutar, Türkiye ekonomisinin tüm lokomotif fabrikalarını barındıran imalat sanayinin tüm alt sektörlerinin takibe düşmüş toplam 156,6 milyar liralık borcunu da aşarak vatandaşların cüzdanındaki yangını ilan ediyor. Sıkılaşma adımları ve bankacılık sistemindeki likidite daralmasının reel sektörde yol açtığı tahribat, son bir yılda takibe düşüş hızı rekor kıran alt sektörlerde tam bir finansal deprem şeklinde kendini gösteriyor.
Sanayinin kalbinde kan kaybı
İmalat sanayiinin toplamda 156,6 milyar liraya ulaşan takipteki borcu içinde 32,6 milyar TL ile en ağır yükü taşıyan tekstil ile takipteki borç artış hızı yüzde 209,5’e ulaşan makine ve teçhizat sektörleri, reel sektör krizinin iki farklı yüzünü temsil ediyor. Tekstildeki durum, ihracat ve rekabet gücünün kaybını gösteriyor. Türkiye’nin en çok istihdam sağlayan ve en büyük hacimli batıklarından birine sahip olan tekstil sektörü, iç piyasadaki durgunluğun yanı sıra dış pazarlarda da daralma yaşıyor. Yüksek işçilik ve enerji maliyetleri nedeniyle küresel pazarda özellikle Asya ülkelerine karşı fiyat rekabeti gücünü yitiren firmaların siparişleri bıçak gibi kesilme aşamasında. Gelirleri azalan dev fabrikaların, geçmiş dönemde aldıkları büyük ölçekli yatırım ve işletme kredilerini ödeyemez hale gelmesi batık hacmini büyütüyor.
Makine sektöründe ise yatırım eğiliminin durma noktasına geldiği görülüyor. Makine ve teçhizat sanayisinin takibe düşen borçlarındaki rekor artış hızı, ekonomideki toplam yatırım iştahının bittiğinin de somut göstergesi. İnşaat, imalat, tekstil gibi sektörler yeni yatırımlarını durdurduğu ve kapasite küçülttüğü için, onlara makine üreten sanayicinin sipariş defterleri boşalıyor. Üretim bantları yavaşlayan makine üreticileri, yüksek sabit maliyetler ve ağır faiz yükü altında ezilerek hızla takibe düşen krediler dolayısıyla listesinin üst sıralarına tırmanıyor.
İmalat sanayii alt sektörleri içinde borç geri ödeme kabiliyetini en dramatik şekilde yitiren alan, ise nükleer yakıt, petrol rafinerisi ve kok kömürü üretimi sanayisi. Geçen yılın aynı ayında görece çok düşük bir seviyede olan bu sektördeki batık kredi hacmi, bir yıl içinde yüzde 1.661,9 gibi astronomik bir artışla 4,4 milyar liraya ulaştı.
Madencilik sektöründe ise enerji üreten madenlerin çıkarılması alanındaki yüzde 514,4’lük batık artışı, enerji ve ham madde bloklarındaki finansal sıkışmanın derinleştiğini gösteriyor.
Finansman kıskacı tüm sektörlere yayılıyor
Sıkıntının dalga dalga yayıldığı diğer alanlarda da bilanço bozulmaları tüm hızıyla sürüyor. Finans dünyasının kendi iç likidite darboğazını yansıtan diğer finansal aracılık faaliyetlerindeki takipteki kredi artışı yüzde 514,1 olarak kayıtlara geçerken, onu altyapı ve teknoloji yatırımlarının kur baskısıyla maliyetlendiği haberleşme sektörü yüzde 441,2’lik artışla izledi.
İdari ve kamusal harcamaların finansmanındaki tıkanıklığı gösteren savunma, kamu yönetimi ve zorunlu sosyal güvenlik kurumları kalemindeki batık tırmanışı yüzde 227’yi bulurken, akaryakıt zamları ve azalan yolcu talebiyle baskılanan karayolu yolcu taşımacılığı sektörü borçlarını ödeyemeyerek yıllık yüzde 211,5’lik bir takibe düşüş hızına sahne oldu.
Tarımda borç spirali
Eylül 2026 itibarıyla 29,3 milyar liralık bir batık hacmine ulaşan tarım, avcılık, ormancılık sektörü, son bir yılda takipteki kredi hacmini yüzde 184,8 gibi sarsıcı bir oranda artırdı. Sektörün hem hacimde hem de hızda ilk 10’a girmesinin arkasındaki temel dinamiklerin başında maliyet-fiyat makasındaki tıkanma geliyor. Mazot, gübre, tohum ve ilaç gibi temel tarımsal girdiler doğrudan döviz kuruna ve küresel piyasalara bağlıyken, çiftçinin ürününü sattığı piyasa fiyatları aynı hızda artmadı. Üretici, yüksek işletme maliyetini karşılayabilmek için sürekli yeni kredilere sarıldı; ancak hasat döneminde elde ettiği gelir, yüksek faizli eski borç taksitlerini kapatmaya yetmedi. Finansmana erişimin kesilmesi de tarımdaki sarmalda önemli bir faktör. Nakit akışı duran üretici borcunu yapılandıramadı ve doğrudan takibe düştü.
“Yapılandırma ve destek şart”
Uzmanlar, takibe düşen borçlarının büyüklüğü hem de artışı hızı yüksek sektörlerin, Türkiye ekonomisinin istihdam, ihracat ve gıda arz güvenliği sütunları konumunda olduğuna işaret ederek, bu sektörlerde batık oranlarının senkronize biçimde patlamasının, bankacılık sektörünün aktif kalitesi üzerindeki baskıyı artırırken, reel sektörde de kalıcı istihdam kayıpları ve fabrika kapanmaları riskini beraberinde getireceğine işaret ediyor. Borcun borçla çevrilmesini sağlayan “plastik kart ve rotatif kredi” mekanizması tamamen tıkandığı için, önümüzdeki dönemde radikal borç yapılandırmaları veya selektif kredi destekleri devreye girmediği takdirde finansal hasarın derinleşmesi kaçınılmaz görülüyor.