Sanayici ekimde güven kaybetti, siperi terk etmedi
Reel Kesim Güven Endeksi; ekim ayında, sipariş yetersizliği, üretim hacminde ivme kaybı ve genel gidişata yönelik bozulan moralin yarattığı aşağı yönlü baskıyla gerilerken, sanayicinin artan ihracat beklentileri, güçlü istihdam inancı ve korunan yatırım iştahının sağladığı direnç sayesinde 100 puanlık kritik eşiğin üzerinde kalmayı başardı.
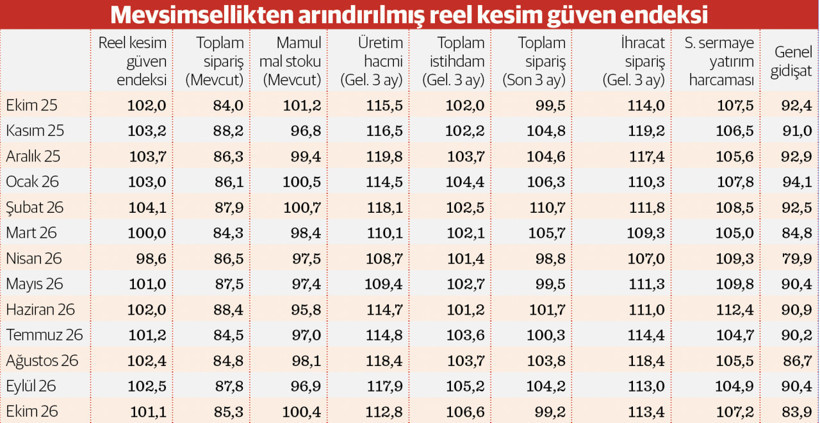
Merkez Bankası’nın bu ay 1.965 imalat iş yerinde yaptığı İktisadi Yönelim Anketi sonuçlarına göre mevsimsellikten arındırılmamış Reel Kesim Güven Endeksi ekimde önceki aya kıyasla 2,2 puan azalarak 99,8’e inerken, mevsimsellikten arındırılmış endeks de 1,4 puan düşüşle 101,1’e geriledi. Anket sorularına ait yayılma endeksleri incelendiğinde, mevcut mamul mal stoku, sabit sermaye yatırım harcaması, gelecek üç aydaki toplam istihdam ve ihracat sipariş miktarına ilişkin değerlendirmeler endeksi artış; genel gidişat, gelecek üç aydaki üretim hacmi, son üç aydaki toplam sipariş miktarı ve mevcut toplam sipariş miktarına ilişkin değerlendirmelerin azalış yönünde etkilediği görülüyor.
Küresel olumsuzluklar, bitmeyen riskler
Güven endeksinde 100 seviyesi referans (eşik) değeri ifade ediyor. Endeksin 100’ün üzerinde olması reel kesim temsilcilerinin ekonomik faaliyete dair güveninin arttığını (iyimserliği) gösteriyor. Ekim ayındaki düşüşe rağmen 100’ün üzerindeki düzeyi ile mevsimsellikten arındırılmış endeksin hâlâ iyimser tarafta kaldığı görülüyor.
Şubat 2026’da 104,1 seviyesine kadar tırmanan mevsimsellikten arındırılmış endeks, izleyen aylarda küresel ekonomideki türbülans, yakın coğrafyada derinleşen savaş iklimi ve jeopolitik risklerin gölgesinde kan kaybetti. ABD-İran arasında sıcak savaşın yaşandığı martta 100’e, nisanda da 98,6 ile referans noktasının altına inerek kötümser bölgeye geçen endeks, mayısta yeniden eşik değerin üzerine çıkmış, izleyen aylardaki sınırlı bir ivme ile eylülde 102,5’e kadar yükselmişti. Endekste şubattan bu yana net 3 puanlık erime, içeride sıkı para politikasının yarattığı talep daralması yanında, dış dünyadan gelen ağır faturanın da sanayicinin omzuna bindiğini gösteriyor.
Reel sektörde güvenin istikrarlı bir çizgiye oturmamasında etkili olan küresel olumsuzlukların başında lojistik hatlarındaki yangın ve navlun şoku geliyor. Yakın coğrafyadaki sıcak çatışmalar ve Kızıldeniz-Hürmüz hattındaki güvenlik krizleri, küresel lojistik zincirlerini kopardı, navlun fiyatlarını uçurdu. Sanayici, şubattaki üretim iştahına karşılık, izleyen dönemde ham maddeye hem daha pahalı hem de daha geç ulaşabildi. Savaşın tetiklediği petrol ve enerji fiyatlarındaki öngörülemez dalgalanmalar, zaten yüksek seyreden yerli girdi maliyetlerini daha da besledi. Üretici, iç pazarın daralması nedeniyle bu maliyet artışlarını satış fiyatlarına yansıtamayınca kâr marjları eridi, sanayicinin geleceğe dair morali karamsar bir sınıra çekildi.
Avrupa’nın durgunluğu ve ihracat direnci de olumsuz faktörler arasında. Savaşın ve küresel enflasyonun vurduğu Türkiye’nin ana ihracat pazarı Avrupa’da talebin sönmesi, yıl ortasında siparişleri baskıladı. Ancak sanayici, ekim ayı itibarıyla rotayı yeni pazarlara ve özellikle küresel çapta talebi patlayan savunma sanayisi gibi stratejik alanlara kırarak ihracat beklentilerini ayakta tutmayı başardı.
Şubatta ucuz finansman ve canlı iç taleple moral bulan imalat sanayii, ekim ayına gelindiğinde jeopolitik risklerin, artan lojistik maliyetlerinin ve küresel durgunluğun kıskacına girmiş bulunuyor. Çarklar hâlâ dönüyor ve endeks 100 eşiğinin üzerinde tutunuyor ancak sanayici önünü görmekte zorlanıyor; yatırımlar ve istihdam iştahı, bu ağır küresel konjonktürün baskısı altında temkinli bir bekleyişe geçiyor.
Genel gidişattan hoşnutsuzluk
Mevsimsellikten arındırılmış endeksin alt kalemlerindeki yayılma endeksleri, sanayide iç talep tıkanıklığı ile geleceğe yönelik yapısal kararlılığın çetin bir mücadelesine sahne oluyor. Ekim itibarıyla reel sektörün nabzını tutan alt kalemlerdeki ayrışma ve kritik eşikler, ekonomide dengelenme sancılarının üretim sahasına nasıl yansıdığını net bir biçimde ortaya koyuyor.
Şubat ayında gördüğü zirveden sonra nisanda ayında iyimserlik eşiğinin altına sarksa da çabuk toparlanan güven endeksi, ekimde yeniden gerileyerek ivme kaybetmiş bulunuyor. İmalat sanayisinin manşet göstergesi olan bu endeksteki gerilemenin arkasındaki en büyük psikolojik kırılma, sanayicinin sektörel gidişata inancını gösteren genel gidişat endeksinde yaşandı; şubatta 92,5 olan bu oran, ekimde 83,9’a kadar çakılarak yılın en karamsar seviyesine indi ve üreticinin moral cephesindeki ağır hasarı tescilledi.
Kapasite kullanımında sınırlı artış
İmalat sanayi genelinde mevsimsel etkilerden arındırılmış Kapasite Kullanım Oranı, ekimde önceki aya göre 0,2 puan artarak yüzde 74,3 seviyesinde gerçekleşti. Mevsimsel etkilerden arındırılmamış kapasite kullanım oranı ise 0,3 puan artarak yüzde 74,5 oldu.
Mal grupları bazında ekim ayının röntgeni çekildiğinde, üretim sahasında tam anlamıyla çift vitesli bir görünüm ortaya çıktı. İç piyasadaki sıkışmaya ve jeopolitik fırtınaya göğüs germeye çalışan sanayici, özellikle dayanıklı tüketim malları grubunda bantların temposunu belirgin biçimde yükseltti; bu grupta kapasite kullanımı eylüldeki yüzde 66,4’lük seviyesinden 2,1 puanlık güçlü bir sıçramayla yüzde 68,5’e ulaştı.
Benzer şekilde, toplam tüketim malları genelinde yüzde 72,3’e, dayanıksız tüketim grubunda ise yüzde 73,1’e doğru bir tırmanış yaşanırken, sanayicinin geleceğe dönük yapısal iştahını yansıtan yatırım malları kapasitesi yüzde 73,4’e çıktı; buna karşın imalatın temel girdisini oluşturan ara malları grubu bu canlanmaya ayak uyduramayarak yüzde 74,4’e geriledi. Sektörel kırılımda ise çarkların dönüş hızı, imalatın alt kolları arasındaki makasın ne denli açık olduğunu bir kez daha kanıtladı.
Ekim ayında fabrikalarda bantları en yoğun dönen sektör yüzde 84,7 ile tütün ürünleri imalatı olurken, bunu yüzde 84,5 ile ağaç ürünleri ve yüzde 82,8 ile kâğıt sanayii izledi; tekstil yüzde 69,4’te kalırken, lokomotif sektörlerden giyim imalatı yüzde 76,8, otomotiv yüzde 75,9 ve ana metal sanayii yüzde 75,4 kapasite performansıyla ayı kapattı. Zorlu konjonktürün faturasını en ağır ödeyen ve çarkları en zayıf dönen alan ise yüzde 59,3 kapasiteyle deri sektörü olurken, onu yüzde 64,7 ile makine-ekipman ve yüzde 68,8 ile içecek imalatı izledi.
Çarklar yavaşlasa da ihracatta umut var
Sanayinin can damarı olan sipariş cephesinde tam bir daralma var. Mevcut toplam sipariş endeksi yıl boyu 100 barajının altında kalarak kronik bir talep yetersizliğine işaret etti, eylüldeki 87,8’lik görece toparlanmanın ardından ekimde yeniden 85,3’e geri çekildi. Benzer şekilde son 3 aydaki toplam sipariş miktarı da şubattaki 110,7’lik zirvesinden kademeli gerileyerek ekimde 99,2 ile yeniden eşik değerin altına indi ve iç pazarın soğuduğunu teyit etti.
Gelecek 3 aya yönelik üretim hacmi beklentileri, şubattaki 118,1 ve ağustostaki 118,4’lük yüksek seviyelerin ardından ekimde 112,8’e gerileyerek iç talepteki zayıflamanın etkisiyle çarkların yavaşlayacağını gösteriyor. Buna karşın sanayiciyi ayakta tutan ana dış dinamik olan gelecek 3 ayda beklenen ihracat siparişleri, kasımdaki 119,2’lik rekor sonrası dalgalı bir seyir izlese de ekimde 113,4 puana yükselerek iç pazardaki kayıplara karşı güçlü bir tampon ve endeksi artış yönünde etkileyen temel itici güç oldu. Sanayicinin üretime dair kısa vadeli kaygılarına rağmen, yapısal ve uzun vadeli vizyonunda direnç sürüyor.
Gelecek 3 aya ilişkin toplam istihdam beklentisi, yıl genelindeki temkinli seyrini ekimde atağa kaldırarak 106,6 ile yılın en yüksek seviyesine ulaştı. Üreticinin kapasite ve büyüme iştahını yansıtan sabit sermaye yatırım harcaması da nisandaki 109,3’lük hareketliliğin ardından ekimde 107,2 puana yükselerek sanayicinin zorlu koşullara rağmen yatırımdan vazgeçmediğini ortaya koydu.