Fed kıskacındaki ons için ‘kader’ haftası
Küresel piyasalarda gözler, ons altının kısa ve orta vadeli yönünü büyük oranda tayin edecek olan 14 Ekim Çarşamba günü açıklanacak eylül ayı ABD enflasyon verisine çevrildi.
Son dönemde Fed’in katı para politikası ve ABD tahvil faizlerindeki yüksek seyir nedeniyle baskı altında kalan, içeride ise enflasyon karşısında getiri arayışında olan altın yatırımcısı için bu verinin tam anlamıyla bir kırılma noktası oluşturacağı belirtiliyor. İzleyen dönemde küresel likiditenin yönünü belirleyecek olan bu makroekonomik gösterge, faizsiz bir güvenli liman olan ve son dönemde tüm kesimlerden yatırımcılarca yoğun talep gören altının kaderini doğrudan etkileyecek.
Yüzde 3,7 eşiği ve ons altın
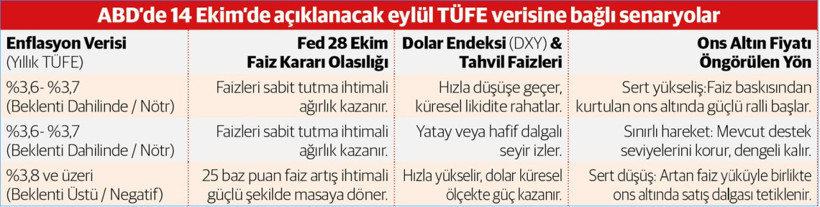
ABD Çalışma İstatistikleri Bürosu (BLS) tarafından çarşamba günü açıklanacak olan Tüketici Fiyat Endeksi (TÜFE) bazında yıllık enflasyon verisi için beklentiler Morgan Stanley ve Barclays Research tarafından yüzde 3,70, Kalshi piyasa fiyatlamasında yüzde 3,63 ve Cleveland Fed model tahmininde ise yüzde 3,60 olarak öngörülüyor.
Açıklanacak oranın beklentilerden sapması, altın yatırımcısı için şu iki keskin senaryoyu beraberinde getirecek: Beklenti altı senaryo (yüzde 3,5 ve altı): Yıllık oran bu düzeylerde gelirse enflasyondaki yavaşlama teyit edilmiş olacak. Uzmanlara göre bu senaryo gerçekleşirse, ABD Merkez Bankası Fed’in üzerindeki faiz artış baskısı büyük oranda hafiflemiş olacak. Bu gelişme Dolar endeksi (DXY) ve ABD tahvil faizlerinde geri çekilmeye yol açacak, bu da faiz baskısından kurtulan ons altını hızla yukarı taşıyarak yatırımcısına güçlü bir ralli sunabilecek.
Beklenti üstü senaryo (yüzde 3,8 ve üzeri): Açıklanacak oranın bu düzeylerde gelmesi, enflasyonun katılaşmaya devam etmesi anlamına gelecek. Piyasalarda şu an konsensüs “pas geçme” yönünde olduğu halde, bu senaryo gerçekleşirse, Fed’in 28 Ekim toplantısında 25 baz puanlık ek bir faiz artışına gitme ihtimali masaya güçlü şekilde dönecek. Başka deyişle piyasaların şu anki beklentilerinin aksine faiz artırımı büyük oranda kesinleşecek. Güçlenen dolar ve yükselen tahvil getirileri, altını küresel ölçekte baskılayarak altında sert satış dalgalarına yol açarak ons fiyatında sert düşüşe yol açabilecek.
Reel sektör, finanstaki krizler ve güvenli liman refleksi
Altın yatırımcısını yakından ilgilendiren bir diğer boyut ise reel sektör ve finans sektöründeki kurumsal kırılganlıklar. İç piyasada şirketlerin karşı karşıya kaldığı mali ve hukuki sıkışıklıklar, banka hesaplarındaki blokajlar ve maaş ödemelerinde yaşanan tıkanıklıklar, istihdam piyasasında “mevcut gelirden olma” riskini tırmandırıyor.
Ekonomik aktörlerin bilançolarda veya taahhütlerde yarattığı yanıltıcı durumlar kurumsal güven endekslerini aşağı çekerken, bu sistemsel belirsizlik yerli yatırımcının “güvenli liman” refleksini canlı tutuyor. Gelir kaybı ve reel erime korkusu yaşayan tasarruf sahipleri, kurumsal risklere karşı bir kalkan olarak altına yönelme eğilimini koruyor.
Küresel faiz döngüsünün tam göbeğinde yer alan altın için 14 Ekim verisi, 28 Ekim’deki Fed kararının en net fragmanı olacak. Altın yatırımcısının bu süreçte rüzgârın yönünü doğru okuması, portföy dengelerini küresel enflasyonun bu yeni patikasına göre konumlandırması hayati önem taşıyor.
Fed faizinde “sabit tutma” eğilimi değişir mi?
FedWatch verilerine göre piyasalar, yüzde 78-81 arasında değişen ezici bir oranla, Fed’in 28 Ekim’deki toplantıda faizleri yüzde 3,75- 4,00 aralığında sabit tutacağına (pas geçeceğine) ihtimal veriyor. Eylül ayındaki zayıf istihdam verileri ve Fed yetkililerinin aceleci davranılmaması yönündeki sinyalleriyle birlikte ekim ayında faiz artış olasılığı yüzde 18 seviyelerine kadar gerilemiş durumda.
Ancak bu “pas geçme” beklentisi altın yatırımcısı için kalıcı bir rahatlama anlamına gelmiyor; çünkü asıl yön tayin edici kırılma 14 Ekim’deki enflasyon verisiyle yaşanacak.
ABD enflasyonunun yüzde 3,7 eşiğindeki patinajı, Fed’in 28 Ekim’deki para politikası patikasında adeta bir “tamam mı devam mı” sınırına işaret ediyor. Küresel piyasaların kilitlendiği bu verinin beklentilerin üzerinde gelmesi durumunda bunun, Federal Açık Piyasa Komitesi (FOMC) içinde halihazırda var olan şahin kanadı cesaretlendirerek ek bir faiz artış olasılığını yeniden güçlendirebileceği belirtiliyor.
Tersi olasılıkta, enflasyonda geri çekilmenin ise ekonomideki soğuma sinyalleriyle birleşerek Fed’in kesin olarak “pas geçmesini” sağlayacağı ve küresel piyasalarda bir likidite rahatlamasını tetikleyeceği bekleniyor. Buna göre, açıklanacak enflasyon oranı rutin bir veri olmanın ötesinde, aynı zamanda Fed’in faiz artırım döngüsünün nihai tavan noktasını tayin edecek kritik bir makroekonomik parametre niteliğinde.
İçeride çifte kıskaç ve gram altın
Küresel ölçekte ons altının kaderi ABD enflasyon verisine kilitlenmişken, yurt içindeki yerleşik altın yatırımcısını çok daha karmaşık ve çifte kıskaca tabi bir denklem bekliyor. Türkiye’de gram altın fiyatları sadece küresel ons fiyatına değil, doğrudan Dolar/TL kuru parametresine de göbekten bağlı bulunuyor. Bu durum, ABD enflasyon verisinin ardından 22 Ekim’de kendi faiz kararını açıklayacak olan Merkez Bankası’nın atacağı adımlarla birleşerek yurt içi piyasalarda çarpan etkisi yaratmaya aday.
Türkiye İstatistik Kurumu (TÜİK) tarafından açıklanan son verilere göre yıllık tüketici enflasyonu yüzde 29,73 ile uzun bir aradan sonra yüzde 30 eşiğinin altına gerilemiş durumda. Ancak çekirdek göstergelerdeki katılık ve hizmet enflasyonundaki atalet, yerel para politikasındaki hareket alanını kısıtlamaya devam ediyor. Mevcut durumda yüzde 37 seviyesinde bulunan politika faizine ilişkin olarak Citigroup başta yabancı kurumlardan ekim ayında 100 baz puanlık bir indirim senaryosu da dahil farklı projeksiyonlar geliyor.
Türk yatırımcıyı ne bekliyor?
Türk yatırımcısı için altın, sadece küresel bir enstrüman olmayıp, aynı zamanda yerel kurumsal risklere, likidite sıkışıklıklarına ve reel sektördeki ahlaki aşınmalara karşı bir “ekonomik savunma kalkanı” niteliği taşıyor. Dolayısıyla 14 Ekim küresel kırılma noktası, 22 Ekim’deki yerel PPK kararlarıyla birleşerek Türkiye’deki altın yatırımcısının kış dönemi stratejisini baştan aşağı belirleyecek.
Uzman analizlerinde, altın yatırımcısı için ABD enflasyon verisi ve faiz kararları ile ilintili olarak şu iki kritik yurt içi senaryo öne çıkıyor: Küresel destekli yurt içi ralli: ABD enflasyonunun beklenti altı gelmesiyle ons altının küresel çapta değer kazanması, içeride faiz kararları ve enflasyonist baskılarla yön arayan Dolar/ TL’nin seyriyle birleştiğinde, gram altın yatırımcısına çifte getiri penceresi açabilir.
Tasarruflarını yüksek enflasyona karşı korumaya çalışan ve kurumsal risklerden kaçan yerli yatırımcının altına olan fiziki talebi bu senaryoda zirve yapabilir. Makas aralığında sıkışma: ABD enflasyonunun yüksek gelerek ons altını küresel ölçekte aşağı çekmesi durumunda ise içeride Dolar/TL kurunun seviyesi gram altın için yegâne amortisör (dengeleyici) işlevi görecek. Dışarıdaki ons kaybı, içeride kurun yönüyle dengelenmeye çalışılacak; bu da yurt içi altın piyasasında oynaklığı üst seviyeye çıkaracak.