Bankalardan 1,1 trilyonluk koruma kalkanı
Bankacılık sektörü yılın ilk sekiz ayında 676 milyar lira ile yüksek tutarda bir net dönem karı açıklarken, bilanço ayrıntıları; reel sektördeki finansman dar boğazı, yüksek kredi faizleri ve zombi firmaların yol açtığı risk dalgasının, sektöre 1,1 trilyon liralık devasa bir “risk barajı” inşa ettirdiğini ortaya koyuyor. İzleyen dönemde piyasanın kaderini reel sektörden transfer edilen trilyonluk risklerin nasıl yönetileceği belirleyecek.
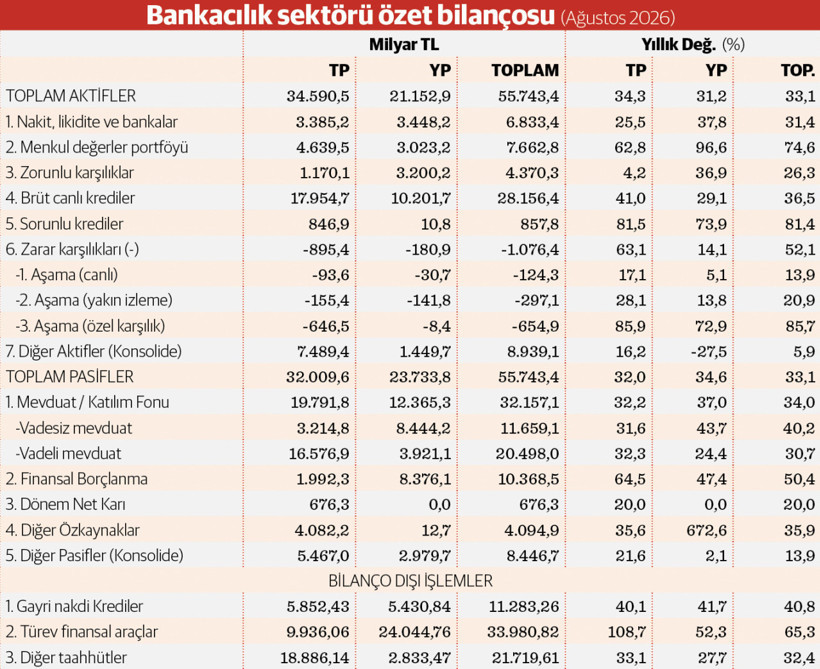
Bankacılık Düzenleme ve Denetleme Kurumu’nun (BDDK) sektörün ocak-ağustos bilanço verilerine göre sektörün karı 676,3 milyar TL ile geçen yılın aynı dönemindekinin yüzde 20 üzerinde gerçekleşti. Ancak bilanço ayrıntıları çarpıcı bir göstergeyi ortaya koydu. Bankaların sekiz aylık karı pembe bir tablo sunarken, sektörün izleyen dönemde olası mali fırtınalara karşı yüksek düzeyde önlem aldığı görüldü.
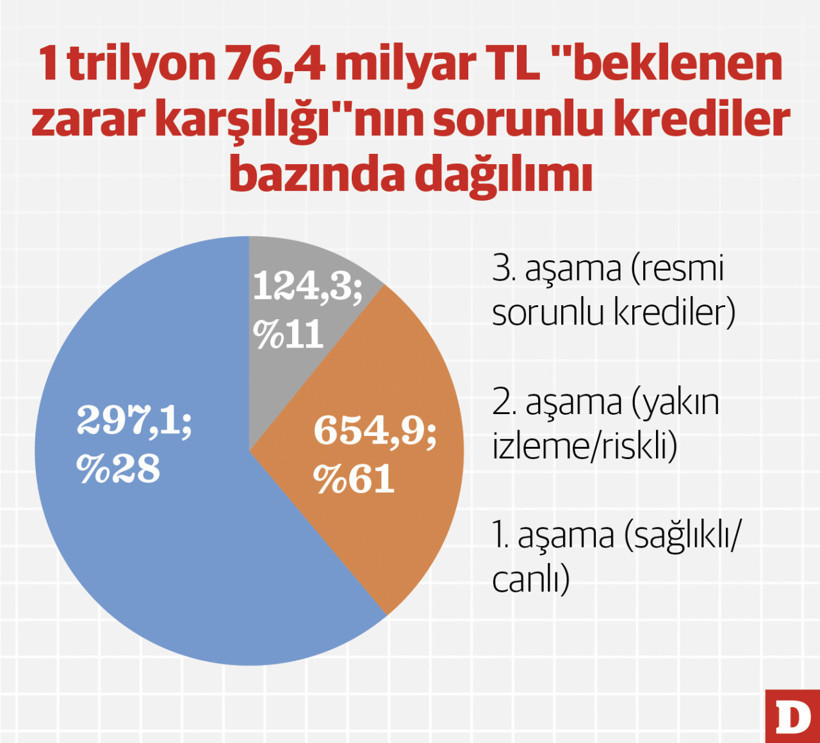
Sektörün Türkiye Finansal Raporlama Standartları (TFRS)-9 gereği gelecekte batabileceğini öngördüğü canlı ve yakın izlemedekiler de dahil sorunlu kredileri için ayırdığı toplam rezervi gösteren “Beklenen Zarar Karşılıkları” kalemi, bankacılık tarihinde bir psikolojik eşik olarak 1 trilyon lira sınırını ilk kez temmuzda aştı, ağustos ayında da 1 trilyon 76,4 milyar TL seviyesine ulaştı. Buna göre sektörün gelecekteki olası riskler için kenara ayırdığı para, dönem karının yaklaşık 1,6 katı. Bu da sektör için kar kalitesinden çok gelecek kaygısının öne çıktığını, bankaların gelecekteki reel sektör riskleri için devasa bir sermayeyi feda etmek zorunda kaldığını gösteriyor.
Üç aşamalı karşılık
Bankacılık sektörünün geçen yılın ağustos döneminde 472,9 milyar TL olan takipteki alacakları bir yıl içinde yüzde 81,3 oranında devasa bir artışla bu yıl aynı dönemde 857,8 milyar liraya fırladı. Bunun 654,9 milyar TL’lik bölümünü, ödemesi 90 günü geçmiş “batık” nitelikteki krediler oluşturuyor. Bu da bankaların geleceğe yönelik kaygıyla “Beklenen Zarar Karşılıkları” kalkanını neden 1 trilyon liranın üzerine çıkardığını gösteren en temel bilanço verisi.
Ayrılan 1,1 trilyon liralık karşılığın tamamı batık kredilerle ilgili değil, ancak bu devasa kalkanın ardında reel sektörden bankalara sızan risklerin kademeli “erken uyarı” mekanizması yatıyor. Bankacılık sisteminde krediler, TFRS-9’a göre taşıdıkları risk düzeyine ve ödeme performansına göre 3 ana aşamada sınıflandırılıyor. Ağustos bilançolarına göre bankalar sorunsuz ödenen en temiz krediler için bile tedbir amaçlı 124,3 milyar TL tutarında 1’inci aşama karşılık ayırmış durumda.
Henüz resmen batmamış ancak yüksek faiz ve likidite sıkışıklığı nedeniyle ödemeleri geciken, konkordato ilan eden ya da borçları “yüzdürülen” şirketleri gösteren yakın izlemedeki “2’nci aşama” krediler için ayrılan tutar tam 297,1 milyar TL. Bankalar, resmen batmamış bu firmaların “vade boyu riskini” şimdiden bilançosuna yüklemiş durumda. Ödemesi 90 günü geçmiş, idari veya yasal takibe alınmış resmen batık krediler için ayrılan özel karşılık (3’üncü aşama) ise 654,9 milyar TL düzeyinde. Bankalar sorunlu kredilerin yüzde 76,3’ünü oluşturan bu grup için alacağının neredeyse tamamına yakınını doğrudan zarar kaydediyor.
Türevlerde korunma savaşının maliyeti 33,9 trilyon TL
Sektörün içinden geçtiği kur, likidite ve faiz oynaklığı baskısı, bilanço dışı taahhütlerde de kendini gizleyemiyor. Bankaların gelecekteki bu makroekonomik risklerden korunmak (hedging) amacıyla girdiği swap ve vadeli işlem gibi “Türev Finansal Araçlar” hacmi bir yılda yüzde 65,3 artarak 33 trilyon 980,8 milyar TL’ye tırmanmış durumda.
TP karlılık altında gizlenen YP pozisyon uyuşmazlığı
Bu muazzam genişleme, piyasadaki belirsizliğin bankacılık sistemine yüklediği koruma maliyetinin ne denli ağırlaştığının en somut göstergesi. TL cinsi türev finansal araçların hacminin son bir yılda yüzde 108,7 artışla 9 trilyon 936,1 milyar, yabancı para cinsi bu tür araçların hacminin de yüzde 52,3 artışla 24 trilyon 44,8 milyar TL’ye ulaştığı görülüyor.
Bankacılık sektörünün kümülatif verilerinde öne çıkan ve makro ihtiyati tedbirlerin odağında yer alan en kritik başlığı, Türk Parası (TP) ve Yabancı Para (YP) varlık-yükümlülük uyuşmazlığı oluşturuyor. Sektörün ilan ettiği yüksek tutardaki dönem karının tamamı TP cinsinden yazılırken, YP bacağındaki bilanço içi uyuşmazlık yapısal bir risk unsuru olarak varlığını koruyor.
BDDK verilerine göre; sektörün YP toplam pasifleri (yükümlülükleri) 23 trilyon 733,8 milyar, YP toplam aktifleri (varlıkları) ise 21 trilyon 152,9 milyar TL. Bu veriler, bankacılık sektörünün yabancı para bazında yaklaşık 2,6 trilyon TL’lik bir bilanço içi açık pozisyon taşıdığını gösteriyor. Sektör, bilanço içindeki bu YP açık pozisyonu ve kur riskini yönetebilmek amacıyla bilanço dışı işlemlere ağırlık vermek zorunda kalmış bulunuyor. Kurlardaki oynaklığa karşı bir koruma kalkanı olarak kullanılan türev finansal araçlar hacminin bir yıl içinde 20,5 trilyon TL’den 34 trilyon TL dolayına fırlaması, bilanço içi uyuşmazlığın bilanço dışında ne kadar yüksek bir koruma maliyeti yarattığını rasyonel bir şekilde gösteriyor.
Aktif-pasif rasyolarında likidite sıkışıklığı
Sektörün fonlama yapısı ile plase ettiği kaynaklar arasındaki denge incelendiğinde ise likidite rasyolarındaki sıkılaşma dikkat çekiyor. Toplam 28,2 trilyon TL’lik kredi hacmine karşılık, ana fonlama kaynağı olan toplam mevduat (ve katılım fonu) hacmi 32,2 trilyon TL düzeyinde. Sektör genelinde Kredi / Mevduat Oranı yüzde 87,5 gibi makul bir düzeyde dengelenmiş görünse de bu oran TP ve YP bazında ayrıştırıldığında fonlama kalitesindeki baskı daha net anlaşılıyor. Bankaların kredi büyüme sınırları ve zorunlu karşılık yükümlülükleri aktif yönetimini zorlaştırırken, bilanço içi TP likiditesini ikame için Merkez Bankası ve para piyasalarına olan bağımlılığın sürdüğü görülüyor.
Reel sektör ile bankacılık arasındaki kırılgan köprü
Bankacılık sektörünün sekiz aylık bilançosu, reel sektörün içinden geçtiği makroekonomik dar boğazın aynadaki bir yansıması niteliğinde. Yüksek faiz ortamı ve sıkı para politikası adımları reel sektörün nakit akışını kuruturken, bu durum banka bilançolarına doğrudan bir risk transferi olarak yansıyor. Bu risk geçişkenliğinin mekanizması “Finansman Maliyeti Kıskacı ve Nakit Akışı Bozulması”, “Yapılandırma Zinciri ve Ertelenen Hasar”, “Zombi Firmalar” üzerinden işliyor.
Reel sektör ile bankacılık arasındaki geçişkenlik domino etkisi yaratıyor. Reel sektörün yüksek faiz ve daralan talep altında ezilmesi, bankaları birer “risk ambarına” dönüştürüyor. Bankalar bugün yüksek TP karları açıklasa da bu karların reel sektörün borç yükü karşısında bir çeşit “itfaiye rezervi” olarak içeride tutulduğu, karşılıklar kanalıyla bilançonun aktif kalitesinin tahkim edilmeye çalışıldığı görülüyor.