Sanayiden ekonomi için erken uyarı sinyali
Sanayinin eylül ayı röntgeni, ekonomide stagflasyon sarmalına gidiş sinyali verdi. Türk sanayisi siparişlerde daralma yaşıyor, işçi çıkarıyor ancak maliyet yükü altında ezildiği için zam yapmaya devam ediyor.
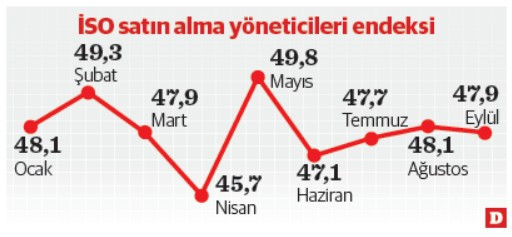
İçeride parasal sıkılaşma önlemleri, faiz-kur dengesizliği ve dışarıda jeopolitik riskler, savaş ve küresel ekonomide daralmanın ağır baskısı altındaki Türk imalat sanayisinin eylül ayı röntgeni, genel ekonomide bir stagflasyon sarmalına doğru gidiş yönünde ciddi uyarı sinyalleri verdi. İstanbul Sanayi Odası’nın (İSO) imalat sektörünün röntgeni niteliğindeki “Türkiye Sektörel Satın Alma Yöneticileri Endeksi” (Purchasing Manager’s Index / PMI) eylülde 47,9’a geriledi. İmalat sanayiinin on temel alt sektöründen yaklaşık 800 şirketten oluşan paneldeki satın alma müdürleri ile yapılan ankete verilen yanıtlar, ülke ekonomisinin lokomotifi konumundaki imalat sanayiinde yaşanan tıkanmaya net biçimde işaret etti. Uzmanlar, yılbaşından bu yana aylık verilerin satır araları dikkatle incelendiğinde, sanayi cephesinde kronikleşen sert büzüşme ve maliyet baskısının, hane halkından finans sektörüne kadar genel ekonomiyi esir alabilecek bir stagflasyon (durgunluk içinde yüksek enflasyon) sarmalına doğru sürüklediği görüşünde.
Dokuz aydır patinaj
Mevsimsellikten arındırılmış PMI değerindeki düşüş ve genel olarak 50’nin altındaki değerler sektörde daralmayı gösteriyor. Sanayinin genel gidişatını özetleyen manşet PMI’nin ise bu yılın ilk dokuz hiçbirinde bu eşik değerinin üzerine çıkamadığı görülüyor. Özellikle ABD-İran sıcak savaşanın küresel çapta yol açtığı olumsuz sonuçların netleştiği nisan ayında 45,7’ye kadar inen endeks, en yüksek düzeyi ise 49,8’le mayısta gördü. Yıl boyu daralma bölgesinden çıkamayan endeks bu eğilimi eylülde de gösterdi.
Normalde fabrikaların kapısına kilit vurduracak çapta talepsizlik ve sipariş erimesine rağmen; ana metal sanayi ve kara/deniz taşıtları başta, üreticilerin girdi maliyetleri ve nihai ürün satış fiyatlarındaki artışlar ise son dört ayın en yüksek hızına ulaştı. Bu durum sanayicilerin, küresel jeopolitik risklerin tetiklediği lojistik ve enerji maliyetlerini taşıyamadığı için müşteri bulamamasına rağmen zam yapmak zorunda kaldığını gösterdi. Uzmanlar bu dinamiği, sanayiden başlayıp tüm ekonomiye yayılacak arz kaynaklı bir stagflasyon kapanı olarak adlandırıyor. Normalde iç talep ve üretimin daraldığı dönemlerde fiyat artış hızının yavaşlaması beklenirken, dokuz aylık karne, bu mekanizmanın tamamen kırıldığını gösteriyor.
Sanayideki yapısal tıkanıklık, fabrikaların duvarları arasında kalmayarak doğrudan toplumsal refahı ve iş gücü piyasasını vurmaya başladı. Yılın ilk aylarında büyüme bölgesinde olan ancak nisan ayından bu yana 50 barajının üzerine çıkamayan tekstil ürünleri sektörü, sipariş yetersizliği nedeniyle istihdamda son on ayın en sert düşüşünü eylül ayında yaşadı. Aynı şekilde ağaç ve kâğıt ürünleri sektörü de Mayıs 2020’den bu yana olan döneminin en yüksek oranda iş gücü kaybına uğradı. Yüksek maliyet ve düşük talep kıskacında kalan üreticinin işçi çıkarmaya başlamasının, harcanabilir hane halkı gelirini düşüreceği, işsizliği artıracağı ve genel ekonomik durgunluğu daha da derinleştireceğini belirten uzmanlar, geliri eriyen geniş kitlelerin tüketimi kısmasının fiyatları düşürmeye yetmeyeceği; piyasanın hem işsiz hem de sürekli zamlanan bir süreçte stagflasyonla yüzleşebileceğini belirtiyor.
Harcama sadece gıdaya sıkıştı
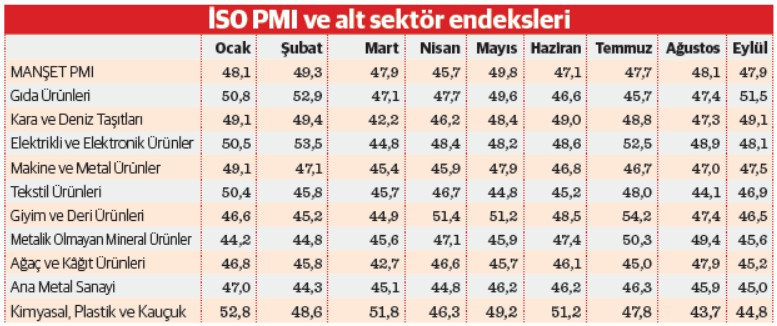
Eylül PMI raporunun en çarpıcı ve genel ekonominin gidişatını özetleyen bulgusu ise 10 ana alt sektörün 9’unda PMI gerilerken 51,5 değeri ile büyüyen tek sektörün ise gıda ürünleri olması. Ocaktaki 50,8 ve şubattaki 52,9 düzeyleri ile yaşanan canlılığın ardından mart ayıyla birlikte sert bir gerileme dönemine giren ve temmuzda 45,7 ile dip yapan gıda sektörü, eylüldeki bu “U” dönüşüyle sanayiyi tek başına sırtlayan alt sektör konumuna geri geldi. Bu veri, toplumun giyim, mobilya, otomotiv veya elektronik gibi isteğe bağlı tüm harcamalarından elini çekerek bütçesini sadece en temel hayati ihtiyaç olan gıdaya kilitlediği yönünde güçlü bir gösterge. Uzmanlar, bir ekonomide büyüme sadece gıda ile sınırlı kalıyor, sanayinin ve ticaretin geri kalan dokuz alt kolunda küçülme yaşanıyorsa, orada nitelikli bir büyümeden ve iç talep canlılığından söz edilemeyeceğini belirtiyor.
İmalat, dominonun ilk taşı
İSO PMI, düz bir sanayi endeksi olmanın çok ötesinde, makroekonomik bir erken uyarı sistemi niteliğinde. İmalat sanayii ise Türkiye ekonomisi için kaderi belirleyen domino taşlarının ilki konumunda bulunuyor. Bu alandaki üretim ve istihdam daralması ile maliyet odaklı zorunlu zamlar, çok yakın bir gelecekte hizmetler sektörünü, perakende ticaretini ve finans bacağını da içine alacak topyekûn bir stagflasyon sarmalının ayak sesleri olarak nitelendiriliyor. Ekonomi yönetiminin, sadece faiz silahı ve talep baskılamaya odaklanan dezenflasyon programını, sanayideki bu arz ve maliyet kilitlenmesini çözecek yapısal reformlarla desteklemesinin artık bir tercih değil, bu büyük kapandan kaçış için son zorunluluk olduğu vurgulanıyor.
Sanayi odaklı acil yapısal reform önerileri
Sanayideki maliyet kaynaklı kilitlenmeyi ve makro planda stagflasyon riskini kırmak için acilen hayata geçirilmesi gereken sanayi odaklı acil yapısal reform adımları konusunda ekonomi çevrelerinde başlıca şu görüşler öne çıkıyor:
* Sanayinin en büyük girdi maliyeti olan elektrik ve doğal gaz fiyatlarında, özellikle ara malı üreten lokomotif sektörlere yönelik dönemsel ve hedefli enerji sübvansiyonları ya da vergi indirimleri.
* Jeopolitik krizlerin tetiklediği nakliye fiyatlarındaki artışa karşı, sanayi bölgelerinin limanlar ve demiryollarına entegrasyonunun hızlandırılması; yerli lojistik ağları.
* İstihdam şoku yaşayan tekstil ve giyim gibi lokomotif sektörlerde kitlesel işten çıkarmaların önüne geçmek için, geçici süreyle SGK prim desteklerinin artırılması, iş gücü maliyetleri üzerindeki kamusal yükün azaltılması.
* İthalata ve döviz kuruna bağımlı olunan kritik hammadde ve kimyasal ara mallarının yurt içinde üretilmesi için nokta atışı yatırım teşvik belgeleri ve uzun vadeli, düşük faizli “üretim odaklı” selektif kredi mekanizmaları.
Alt sektörler bazında ilk 9 ay
* Gıda Ürünleri: Mart-ağustos dönemindeki 6 aylık yavaşlamanın ardından eylülde güçlü bir “U” dönüşü yaparak sanayide tek alt sektör oldu.
* Kara ve Deniz Taşıtları: Marttaki 42,2’lik dipten sonra toparlanmaya çalışsa da yıl boyunca 50 barajını aşamadı, yeni siparişlerdeki daralma eğilimi 34’üncü ayına ulaştı.
* Elektrikli ve Elektronik Ürünler: Yıla güçlü başladı, temmuzda geçici bir ivme yakaladı, ancak son iki aydır ihracat kaybıyla daralmaya geçti.
* Makine ve Metal Ürünler: 9 ayın tek bir ayında bile 50 eşiğini aşamayarak yıl boyunca üretimi kesintisiz daralan en zayıf halkalarından biri oldu.
* Tekstil Ürünleri: Ocak ayındaki büyümenin ardından sürekli daralan sektör, eylülde son 10 ayın en sert istihdam düşüşünü yaşadı.
* Giyim ve Deri Ürünleri: Yıl ortası temmuzda 54,2’le zirveyi görse de son iki ayda sert çakılarak eylülü daralmayla kapadı.
* Metalik Olmayan Mineral Ürünler: Yıl boyu zayıf seyreden sektör, temmuzda 50,3’le geçici nefeslenmenin ardından son iki aydır yeniden sert büzüşme patikasına girdi.
* Ağaç ve Kâğıt Ürünleri: Eylülde yeni siparişlerin en sert düştüğü sektör olurken, istihdamda Mayıs 2020’den bu yana en sert düşüşü yaşadı.
* Ana Metal Sanayi: Dokuz ay boyunca 44- 47 bandına sıkışarak hiçbir dönem büyüme kaydedemedi, eylülde ürünlerine en hızlı zam yapmak zorunda kalan sektör oldu.
* Kimyasal, Plastik ve Kauçuk: Yıla 52,8’le en güçlü başladı, haziranda 51,2 ile yeni çıkış yaşadı, son iki ayda çok sert kan kaybederek en dibe demir attı.