Piyasalarda kritik dönemeç
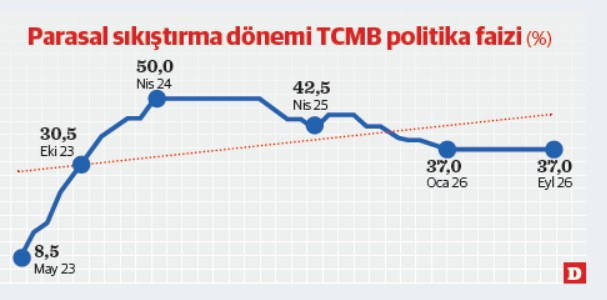
Merkez Bankası PPK, perşembe günü yapacağı toplantıda, dokuz aydır yüzde 37 düzeyinde tuttuğu politika faizinin yeni düzeyine karar verecek. Piyasada ağırlıklı beklenti, politika faizinin 100 baz puan indirimle yüzde 36’ya çekileceği yönünde.
Merkez Bankası bu hafta, imalattaki daralma ve manşet enflasyondaki düşüşün getirdiği indirim baskısı ile IMF’nin yükselen yıl sonu enflasyon tahminleri ve rezerv kayıplarının dayattığı sıkı duruşu koruma zorunluluğu arasındaki kritik dengede politika faizinin yeni düzeyine karar verecek.
Üç yıl aradan sonra geçen ay 25 baz puanla ilk kez faiz artıran ABD Merkez Bankası Fed’in, geçen hafta ABD’de açıklanan enflasyon verisinin beklenenden yüksek gelmesi üzerine, bu ayın sonundaki toplantısında da bir artırıma gitmesi güçlü olasılık haline gelirken, içeride ise gözle Türkiye Cumhuriyet Merkez Bankası’nın bu hafta alacağı faiz kararına çevrildi. Merkez Bankası Para Politikası Kurulu (PPK), 22 Ekim Perşembe günü saat 14.00’te ekim ayı faiz kararını açıklayacak. Ekonomi yönetiminin dezenflasyon programı kapsamında attığı adımlar ve yurt içi piyasalarda yaşanan likidite hareketleri, faiz kararını kritik hale getirdi. IMF’nin küresel görünüm raporunda Türkiye için büyüme tahminini düşürerek ekonomik yavaşlamaya işaret ettiği ve iç piyasada fon hareketliliğinin yaşandığı bu kritik iklimde, para otoritesinin alacağı aksiyon, yılın geri kalanı için ana yönü büyük oranda tayin edecek.
Ana beklenti 100 baz puan indirim
Finans kulislerinde ve aracı uzmanların araştırma masalarında bu haftaki toplantıya yönelik beklentiler oldukça net bir çerçeveye oturmuş durumda. Beklenti anketleri, Merkez Bankası’nın bu ayı pas geçmeyeceğine işaret ediyor. Katılımcıların ezici bir çoğunluğu politika faizinin düşürüleceğini öngörürken, sınırlı sayıda kurum temkinli duruşun korunması gerektiği görüşünde.
Merkez Bankası’nın Piyasa Katılımcıları Anketinde bu kesimin yıl sonu enflasyon beklentisi yüzde 29,63, yıl sonu dolar kuru beklentisi 51,55 TL ve 12 ay sonrası kur tahmini 59,26 TL olarak ölçülürken, ilk PPK toplantısında beklenen politika faizine ilişkin düzey de yüzde 36 olarak saptandı. Bu ve diğer kurumların yaptığı, toplamda 40’tan fazla kurum ve analistin katıldığı beklenti anketlerindeki tahmin verileri ortak bir havuzda birleştirildiğinde, piyasanın faizde matematiksel konsensüs ortalaması 100 baz puanlık bir indirim şeklinde ortaya çıkıyor. Bu veriler ışığında, piyasa uzmanlarının yüzde 85’i faizin yüzde 37’den yüzde 36’ya çekileceğini hesaplıyor.
Buna karşılık, fon krizinin tetiklediği rezerv kayıplarını öne süren Goldman Sachs gibi kurumların başını çektiği yüzde 10’luk küçük bir kesim ise faizlerin sabit tutulmasını (pas geçilmesini) beklerken, iç talepteki soğumayı baz alan yüzde 5’lik daha sınırlı bir grup ise 150 ila 200 baz puanla daha agresif bir indirim hamlesi öngörüyor.
Kararı etkileyen temel iç ve dış faktörler
Uzun bir aradan sonra yüzde 30’un altına inmiş olan yıllık enflasyon, indirim yanlısı üyelerin elini güçlendirse de hizmet enflasyonundaki kalıcı katılık ve lojistik maliyetlerini doğrudan vuran yüksek enerji fiyatları yukarı yönlü risk oluşturmaya devam ediyor.
Reel sektör ve imalattaki daralma ise tersi yönde etkili. Sanayi üretimi ve imalat sanayi verileri, uzun süredir devam eden sıkı para politikasının iç talebi ve üretimi ciddi şekilde yavaşlattığını teyit ediyor. Ekonomideki bu soğuma, TCMB üzerindeki “gevşeme döngüsüne başlama” baskısını artırıyor.
Merkez Bankası rezervlerindeki hareketlilik de belirleyici bir unsur. Son haftalarda TCMB rezervlerinde gözlenen yaklaşık 11 milyar dolarlık azalma, erken atılacak agresif bir faiz adımının finansal istikrarı ve döviz kurunu sarsabileceğine yönelik kaygıları tetikliyor. Goldman Sachs gibi bazı kurumlar, rezerv kaybı riskine dikkat çekerek faizin sabit tutulması gerektiğini savunuyor.
Karar metninde yer alacak sinyaller önemli
Uzmanlara göre faiz kararına ilişkin metinde “güvercin sinyaller” gelirse, indirimlerin devam edeceği mesajı olacak. Eğer Merkez Bankası metinde iç talepteki yavaşlamayı öne çıkarır ve “faiz indirim döngüsünün kararlılıkla süreceği” imasında bulunursa, bu durum piyasa tarafından “güvercin” olarak okunacak. Böyle bir senaryoda mevduat faizlerinden çıkışın hızlanacağını belirten analistler, yatırımcıların Borsa İstanbul’da (özellikle kredili büyüyen sanayi ve GYO hisselerinde) daha agresif pozisyon alacağı, döviz ve gram altın cephesinde de yukarı yönlü hareketin canlılığını koruyacağı, vadeli tahvillerde ise alıcılı bir seyrin öne çıkacağı görüşünde.
Merkez Bankası 100 baz puanlık indirimi yapsa bile metne, “Bu bir döngü başlangıcı değildir, enflasyondaki katılık sürerse yeniden sıkılaşabiliriz veya uzun süre bekleyebiliriz” şeklinde “şahin” bir şerh koyarsa, piyasadaki gevşeme coşkusunun sınırlanacağı vurgulanıyor. Bu durumda yerli yatırımcının parasının önemli bir kısmını TL mevduat ve nitelikli borçlanma araçlarında (ÖST) tutmaya devam edeceği, Borsadaki yükseliş daha seçici ve sınırlı kalırken, dolar/TL ve altın fiyatlarındaki yukarı yönlü baskının hafifleyeceği belirtiliyor.
Hangi karar piyasayı nasıl etkiler?
Bankası PPK’nın gelecek hafta alacağı faiz kararı, piyasalardaki varlık fiyatlamalarını doğrudan etkileyecek. Uzmanlara göre toplantıda 100 baz puanlık indirim kararı çıkarsa, piyasa bu senaryoyu büyük ölçüde fiyatladığı için ani bir şok yaşanması beklenmiyor. Bu olasılıkta, mevduat faizlerindeki hafif gerilemenin, alternatif getiri arayan yerli yatırımcıyı Borsa İstanbul’a yönlendireceği; özellikle GYO, otomotiv ve çimento hisseleri hareketlenebileceği belirtiliyor. Dolar/TL kuru üzerinde ise radikal bir sıçrama olmasa da yukarı yönlü kademeli ve kontrollü bir baskı oluşması bekleniyor. İçeride yükselen kur ve küresel tarafta güçlü duran ons altının, gram altını çifte destekle yukarı taşıması güçlü olasılık görülüyor.
Yüzde 10’luk bir kesimce düşük taraftar bulan pas geçme/faizi sabit tutma olasılığı piyasa için sürpriz (şahin) bir karar olacak. Böyle bir kararda; Merkez Bankası’nın “rezervleri koruma ve enflasyonda temkinlilik” mesajı verdiği algısıyla Türk Lirası kısa vadede güç kazanacak, Dolar/TL’de gevşeme görülecek. Uzmanlara göre faizlerin yüksek kalması, borsada kısa vadeli bir kar satışı baskısı yaratabilir ve mevduat faizlerinin gücünü bir süre daha korumasını sağlar. Çok düşük oranda taraftar bulan 150-200 baz puanlık agresif indirim olasılığı ise piyasa tarafından “erken ve hızlı bir gevşeme” şeklinde okunacak bir karar olacak. TL’nin reel getirisinin hızla düşeceği endişesiyle döviz kurlarında ve gram altında ani yukarı yönlü sıçramaları tetikleyebilecek bu tür bir kararda, Borsa ilk etapta faiz düşüşünü coşkuyla karşılasa da makro istikrara yönelik artan risk algısının bu yükselişi uzun vadede sınırlayabileceği belirtiliyor.
IMF’den “Erken gevşemeyin” uyarısı
IMF’nin geçen hafta yayımladığı Dünya Ekonomik Görünüm Raporu Ekim Sayısı, Türkiye için büyüme tahmininin düşürülmesi ve enflasyon beklentisinin yukarı revize edilmesi şeklinde, TCMB’nin karar metnine doğrudan yansıyacak çok kritik iki revizyon içeriyor. IMF, Türkiye’nin 2026 yılı büyüme beklentisini sıkı para politikasının iç talebi baskılaması gerekçesiyle yüzde 2,9’dan yüzde 2,7’ye indirdi. Bu durum, fonun da Türkiye ekonomisinde bariz bir soğuma saptadığını ortaya koyuyor. En kritik uyarı bu taraftan gelmiştir. IMF, Türkiye’nin 2026 yıl sonu enflasyon tahminini ise yüzde 31,2 seviyesine yükseltti. Eylül sonu itibarıyla yıllık enflasyon yüzde 29,73 seviyesindeyken, IMF’nin yıl sonunda daha yüksek bir enflasyon öngörmesi, fiyat istikrarında kalıcı yapısal katılıklar olduğuna işaret ediyor.
IMF raporunda, genel olarak, güçlü ücret artışları ve esnek maliye politikalarının enflasyonla mücadeleyi zorlaştırdığı ülkelerde erken faiz indirimlerinden kaçınılması ve gerekirse para politikasının sıkı tutulmaya devam edilmesi gerektiği vurgusu, Türkiye için de para politikası için bir uyarı niteliği taşıyor. Küresel enerji risklerinin ve beklentilerdeki katılık eğiliminin altını çizen Fon, dezenflasyon sürecinin raydan çıkmaması için para politikası duruşunun “yeterince kısıtlayıcı” kalması ve faiz indirim döngüsünde acele edilmemesi gerektiği telkininde bulunuyor. Dolayısıyla para otoritesinin bu hafta masaya koyacağı 100 baz puanlık indirim gerçekleşirse, IMF’nin bu küresel “bekle-gör” çağrısına karşı, yerel ekonominin acil kontrollü canlanma ihtiyacını önceliklendiren yerli bir risk tercihi olarak kayıtlara geçecek.