Takipteki alacaklarda ‘reel’ patlama!
Parasal sıkılaştırma ve yüksek faiz kıskacı, borç sarmalındaki yurttaşın ve nakit akışı tıkanan şirketlerin nefesini kesti.
Bankacılık sektörünün takibe düşen alacak stoku, son bir yılda enflasyondan arındırılmış (reel) bazda yüzde 40’a yakın büyüyerek alarm vermeye başladı. Madalyonun bir yüzünde borçlanma maliyetlerini katlayan, üretim süreçlerini baskılayan yüksek faiz, diğer yüzünde ise enflasyon karşısında eriyen satın alma gücü yer alıyor. Bu iki dinamik birleşerek piyasada tam bir likidite kırılması yarattı. Ekonomi yönetimi tarafından kararlılıkla sürdürülen dezenflasyon ve parasal sıkılaştırma politikası, yüksek borçlulukla dönen ekonomide çarkları zorluyor.
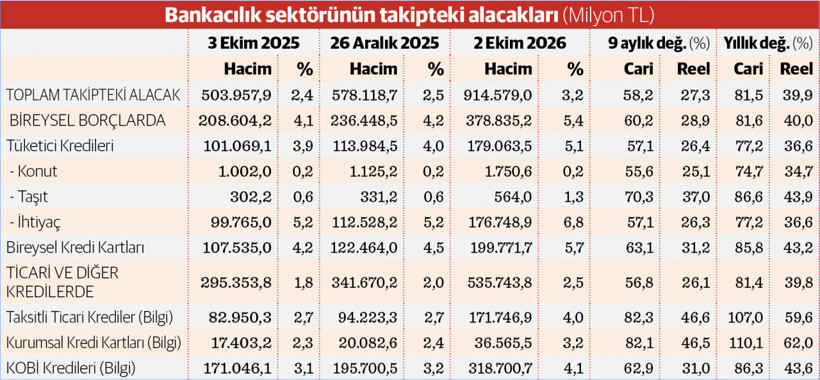
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) verilerine göre; toplam takipteki alacak stoku 2 Ekim 2026 itibarıyla 914,6 milyar liraya ulaştı. Bankacılık sektörünün toplam kredi hacminin cari olarak yüzde 35 büyüdüğü son bir yılda takipteki alacaklar ise görünürde (cari olarak) yüzde 81,5 arttı. Türkiye İstatistik Kurumu’nun (TÜİK) açıkladığı tüketici fiyatları (TÜFE) bazında yüzde 29,73 olan yıllık enflasyondan arındırıldığında söz konusu alacaklarda yüzde 39,9 gibi ürkütücü bir reel büyüme olduğu görülüyor. Takibe düşen alacakların toplam kredi hacmine oranı ise yüzde 2,4’tenen yüzde 3,2’ye yükseldi.
Yüksek faiz düzeyi ve insanların ödeme gücünü yitirmesi sorunlu kredilerdeki büyümenin iki ana etkenini oluşturuyor. Madalyonun iki yüzü niteliğindeki bu iki faktör, birbirini doğrudan doğuran süreçler konumunda. Türkiye’de hane halkı ve KOBİ’ler uzun yıllar boyunca enflasyonun altındaki faiz ortamında, nakit sıkışıklıklarını “borcu borçla döndürerek” yönettiler. Bir bankanın kart borcu, diğerinin ihtiyaç kredisiyle kapatılabiliyordu. Faizler radikal şekilde yüksek kalıp kredi limitleri daraltılınca, ekonominin üretim ayağında çarkın dönmesi zorlaştı. Aylık yüzde 5-6’ları bulan fonlama maliyetleri var olan borç yükünü taşınamaz bir ağırlığa ulaştırdı.
Madalyonun diğer yüzünde ise gelir cephesindeki aşınma yer alıyor. Yüksek enflasyon karşısında maaş ve ücret artışları hayat pahalılığının gerisinde kaldı. Vatandaşın bütçesinde barınma, gıda ve enerji gibi zorunlu harcamaların payı hızla artınca, borç ödemeye finansal alan kalmadı. İnsanlar isteyerek değil, yaşamsal ihtiyaçlarını karşılamak zorunda oldukları için ödeme güçlerini yitirdiler. İç talep baskılanınca ciro kaybı yaşayan KOBİ’lerin de nakit akışı kırıldı ve yüksek faiz, zaten sınırda yaşayan aktörlerin ödeme gücünü yıkan nihai darbe oldu.
Bireysel borçlarda yüksek takibe düşme oranı
Bu ödeme gücü kaybının en net yansıması, sosyal risk barındıracak şekilde bireysel borçlardaki bozulmada görüldü. Bireysel borçlarda takibe düşen hacim, son bir yılda cari olarak yüzde 81,6 artarken; bu kalemdeki yıllık reel artış yüzde 40 olarak gerçekleşti.
Bireysel borçların alt kalemlerine bakıldığında konut, taşıt gibi büyük yatırımlar yerine ağırlıkla günlük tüketime ve geçime yönelik harcamalara yönelik borçlanma ve bu borçlardaki ödeme güçlüğü dikkati çekiyor. Bireysel kredi kartlarında takibe düşen hacim son bir yılda cari bazda yüzde 85,8, reel olarak yüzde 43,2 artarak 199,7 milyar liraya ulaştı, takibe dönüşüm oranı da yüzde 4,2’den yüzde 5,7’ye yükseldi.
Geçim derdiyle “ihtiyaç” kredisine sarılan yurttaşların batık hacmi yıllık yüzde 77,2 (reel yüzde 36,6) artışla 176,7 milyar liraya ulaştı. Bu krediler, takibe dönüşüm oranında yüzde 6,8 ile tüm kalemlerin üzerine çıktı. Konut kredilerinde takibe düşmüş hacim de yüzde 34,7’lik reel artışla 1 milyar 750,6 milyon liraya ulaştı. Pastadaki payı 564 milyon lira ile düşük olsa da taşıt kredilerinde takibe düşen hacim de son bir yılda reel olarak yüzde 43,9 arttı.
Ticari kredilerde de bıçak kemiğe dayandı
Sadece tüketici değil, üretici ve ticari segment de yüksek faiz-düşük talep kıskacında. Ticari ve diğer kredilerde takibe düşen alacak hacmi 535,7 milyar liraya ulaştı. Ticari taraftaki batıklar son bir yılda cari olarak yüzde 81,7, reel olarak yüzde 39,8 artış gösterdi. Ticari segmentin alt kırılımlarında, ciroların erimesi ve artan sabit giderler (kira, maaş, hammadde) nedeniyle tam anlamıyla bir likidite sıkışıklığı gözleniyor. Özellikle KOBİ’lerin yükü giderek ağırlaşıyor.
Ekonominin bel kemiği olan KOBİ’lerin takibe düşen kredi hacmi son bir yılda yüzde 86,3 (reel yüzde 43,6) artışla 318,7 milyar lirayı buldu. KOBİ’lerin takibe düşme oranı yüzde 4,1’e çıktı. Şirketlerin nakit akışını yönetmekte zorlandığının en net göstergesi olan taksitli ticari kredilerdeki takibe düşen hacimde, yıllık cari artış yüzde 107’ye, reel büyüme yüzde 59,6’ya ulaştı. Şirketlerin rutin harcamalarını döndürdüğü kurumsal kartlardaki batık hacmi ise son bir yılda yüzde 110,1 (reel bazda yüzde 62) oranında net bir patlama kaydetti.
Büyümenin devam olasılığı ve risk senaryoları
Yüksek faize bağlı olarak iç talepte hedeflenen soğuma gerçekleşirken, büyüme oranlarındaki yavaşlama ile batık alacaklardaki hızlanma arasındaki ters korelasyon kronik bir hal alıyor. Geçmiş dönemlerde düşük faizli kredilerle bilançolarını ve tüketimlerini fonlayan aktörler, bugün nakit akışı yaratamadıkları için tasfiye olunacak alacaklar listesine ekleniyor. Bu durum, ekonomik aktivitedeki ivme kaybının sadece bir talep daralması değil, aynı zamanda ciddi bir ödeme zinciri kırılmasına dönüştüğünü gösteriyor.
Mevcut makroekonomik dinamikler ve öncü göstergelere göre henüz tepe noktasına ulaşmadığı ve izleyen dönemde büyüme eğilimini koruma olasılığı oldukça yüksek görülen sorunlu kredilerdeki bu trend, uzmanlara göre başlıca şu temel risk faktörlerinden besleniyor: Yüksek faiz süresinin uzaması: Enflasyon kontrol altına alınana kadar politika faizinin uzun süre yüksek seviyelerde tutulacak olması, hem mevcut değişken faizli borçların yükünü artırıyor hem de yeniden yapılandırma maliyetlerini sürdürülemez kılıyor.
İç talepteki erime ve ciro kayıpları: İç piyasaya çalışan şirketlerin cirolarındaki reel düşüş devam ettikçe, özellikle KOBİ segmentinde işletme sermayesi açığı büyüyecek. Bu da önümüzdeki aylarda ticari batıklarda yeni bir dalga yaratabilir. İstihdam piyasasındaki gecikmeli etki: Ekonomik yavaşlamanın iş gücü piyasasına yansıması ve işsizlik oranlarında olası bir yukarı yönlü hareket, ihtiyaç kredisi ve bireysel kredi kartı tarafındaki çözülmeyi daha da derinleştirecek.
Yakın izlemedeki krediler (2. grup) sinyali: Bankaların “yakın izlemede” tuttukları ve henüz resmi olarak takibe atmadıkları kredilerin hacmindeki artış, takipteki alacaklar (3. Grup) için en güçlü öncü gösterge. Bu havuzdaki birikme, batış potansiyelinin yüksek seyrettiğini kanıtlıyor.
Sektöre olası etkileri: Aktif kalitesi ve sermaye baskısı
Uzmanlara göre takipteki alacaklardaki bu reel patlamanın bankacılık sektörü bilançoları üzerinde yaratacağı çok boyutlu etkiler ise şöyle:
Takibe dönüşüm oranlarının yükselmesi, bankaları yasal mevzuat gereği daha fazla kredi karşılığı ayırmaya zorluyor. Ayrılan bu yüksek karşılıklar, bankaların kârlılık rasyolarını doğrudan ve negatif yönde etkileyecek.
Risk ağırlıklı varlıkların artması ve batık kredilerin sermayeden yemeye başlaması, sektörün oldukça güçlü olan sermaye yeterlilik rasyolarında erozyona yol açabilir. Bu durum, özellikle orta ve küçük ölçekli bankaların sermaye tazelemek zorunda kalmasına neden olabilir.
Aktif kalitesini koruma telaşına düşen bankalar, risk primlerini yukarı çekecek ve kredi musluklarını daha da sıkılaştıracaktır. “Kredi sıkışıklığı” olarak adlandırılan bu durum, gerçekten finansmana ihtiyacı olan sağlıklı şirketlerin de likiditeye erişimini zorlaştırarak sistemik riski büyütebilir.
Bankalar bir yandan yüksek mevduat maliyeti öderken, diğer yandan dönmeyen krediler nedeniyle faiz geliri tahsilatında aksamalar yaşayacaktır. Bu makasın daralması, bankacılık sektörünün ana faaliyet kârlılığını baskılayan en büyük unsura dönüşecek.