Yüzde 12,5'e iki aydan az kaldı: Kimler üretici sayılacak?
Değerli okurlar,
1 Ocak 2027'de sanayi sicil belgeli üreticilerin üretim kazançlarına %12,5 kurumlar vergisi oranı uygulanmaya başlayacak. İlk sınav, Mayıs 2027'de verilecek 2027/1. geçici vergi beyannamesi olacak. Takvim yaklaştıkça sanayicilerden ve meslektaşlarımızdan aynı soruları duyuyoruz:
1 Kimler üretici sayılacak?
2 Sanayi sicil belgesi ve kapasite raporu, sattığımız her ürünü kalem kalem göstermek zorunda mı?
3 Fason yaptıranın durumu tebliğde açıklandı. Fason yapan ne olacak?
4 Belgeyi yıl içinde alırsak indirimli oran ne zamandan itibaren uygulanacak?
5 Kanun iki şart arıyor. Tebliğin eklediği şartlara uymak zorunda mıyız?
Geçen hafta bu köşede fasoncunun ikilemini sorununu yazmıştım. Bugün soruyu genişletmek ve hem mükelleflere hem idareye, ilk geçici vergi döneminden önce yapılması gerekenleri hatırlatmak istiyorum. Türk vergi mevzuatında bu konunun tarihsel gelişimini de iki bölüm halinde ayrıntılı ele aldığım makaleler hazırladım. Onu ayrıca yayınlayıp duyuracağım.
Kanun iki şart arıyor, tebliğ yenilerini ekledi
Kurumlar Vergisi Kanunu'nun 32/8. maddesi iki şart koyuyor: kurumun sanayi sicil belgesine sahip olması ve fiilen üretim faaliyetiyle uğraşması. Bu şartları sağlayan kurumun münhasıran üretimden elde ettiği kazanca %12,5 oranı uygulanıyor. Kanunda ne ürün listesi var ne de kapasite raporu.
Bu ifade yeni değil. Aynı cümle 2017'de KOBİ birleşmelerinde, 2022'de ise 1 puanlık indirimde kullanıldı. 1 puan döneminin 20 Seri No.lu Tebliği iki şartın birlikte aranacağını açıkladı ve kazancı ticari bilanço kârına oranlayarak ayırma yöntemini getirdi. Fason üretime ve kapasite raporuna ise hiç değinmedi.
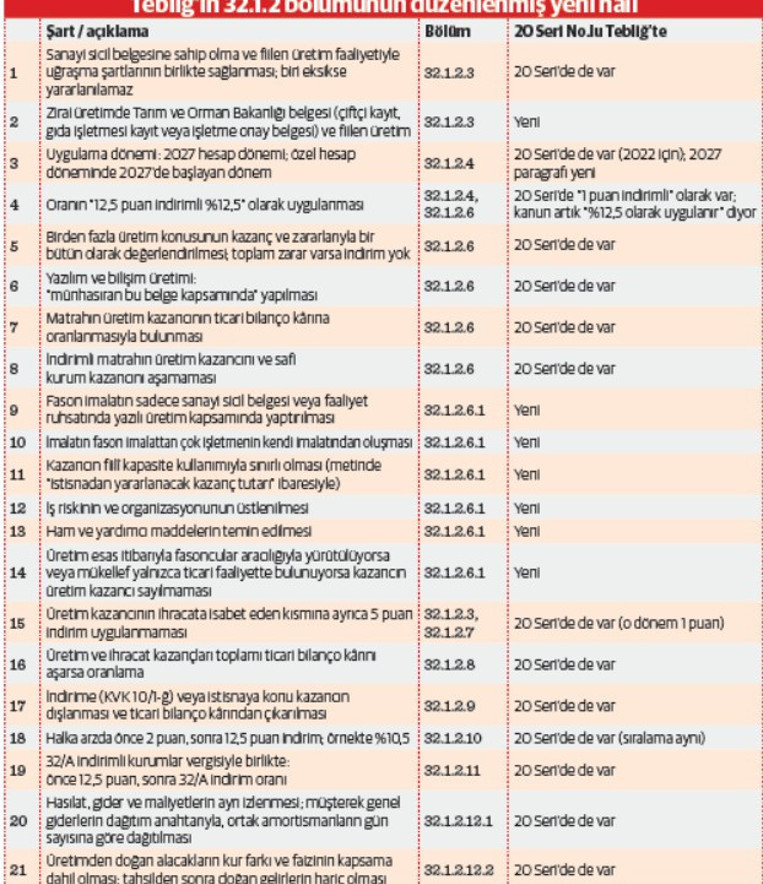
Kanun metni oran dışında değişmediği hâlde, 4 Temmuz 2026 tarihli 26 Seri No.lu Tebliğ, 1 Seri No.lu Tebliğ'in 32.1.2 bölümünü yeniden düzenledi. Bölümün bugünkü hâlindeki şart ve açıklamaların tamamı yanda. Yanlarına 20 Seri No.lu Tebliğ'de de bulunup bulunmadıklarını not ettim:
Karşılaştırmanın sonucu şu: 21 satırın 14'ü 1 puan döneminden devralındı. Yeni olanlar zirai belge şartı ile fason imalat başlığının tamamıdır (2 ve 9–14. satırlar). Fason başlığı, serbest bölge istisnasına ilişkin 5.12.3.7.2 bölümünden aynen taşındı. Kapasite sınırı hâlâ “istisnadan yararlanacak kazanç” diye yazılı olması bunun kanıtı. Kanunda ve içtihatta karşılığı olmayanlar 2, 10 ve 11. satırlardır.
Tablo, iki tebliğin de neyi söylemediğini de gösteriyor. Ne 20 ne de 26 Seri No.lu Tebliğ; belgenin yıl içinde alınmasını, geçici vergi dönemlerindeki uygulamayı, fason yapanın kazancını ve fason dışında kapasite raporunu düzenliyor. “Belge kapsamı” ifadesi de iki yerde geçiyor: yazılım üretimi (2022'den beri) ve fason yaptırma (2026'dan beri). Kurumun kendi üretimi için ürün bazında belge kapsamı şartı tebliğde yok. Bir de dikkat: Güncellenmemiş yerler kalmış. 32.1.2.8'deki 2027 tarihli ikinci örnek üretim kazancına hâlâ “1 puan indirimle %24” uyguluyor. 32.1.2.11'in ikinci paragrafı da hâlâ “1 veya 5 puanlık indirimden” söz ediyor.
Aynı lafzın altına 2026'da yeni şartlar eklenmiş olması, bu şartların kanundan değil tebliğden geldiğinin en açık göstergesidir. Bir nokta daha var: Kanun 32/5'te ve 32/A'da Bakanlığa usul ve esas belirleme yetkisi verdiği hâlde, 32/8'de böyle bir yetki vermedi. KVK m.35/2 ve Anayasa m.73 karşısında idarenin bu fıkrayı açıklama yetkisi var, ama kanunda olmayan maddi şart koyma yetkisi yok.
Kim üretici sayılacak?
Vergi kanunları üretimi tanımlamıyor. Bu yüzden Danıştay altmış yıldır 6948 sayılı Sanayi Sicil Kanunu'ndaki tanıma bakıyor: Bir maddenin vasıf, şekil veya terkibini makine ya da el emeğiyle, kısmen veya tamamen, devamlı ve seri hâlde değiştiren yer sanayi işletmesidir. Tanım yere ve faaliyete bakıyor. İşlenen maddenin kime ait olduğu, ürünün kime satıldığı tanımda yer almıyor.
Danıştay bu tanımı ürün listesine değil, işletmenin yapısına bakarak uyguladı. 1974'te kuru üzüm ve inciri ayıklayıp sterilize eden işletmeyi, 1992'de bakliyatı temizleyip boylayanı sanayici saydı. İkinci kararda Bakanlığın aksi yöndeki yazısını da dikkate almadı.
Bu içtihattan bugün için iki sonuç çıkıyor:
1 Belge kurumun sanayici olduğunu ispat eder. Hangi kazancın üretim kazancı olduğunu ise fiilî üretim belirler.
2 “Fiilen üretim” şartı göstermelik üretimi dışlamaya yeter. Küçük bir tesis kurup dışarıdan aldığı malı indirime taşımak isteyenin önünü kesmek için tebliğe yeni sayısal eşikler koymak gerekmez.
Belge ve kapasite raporu her parçayı tek tek göstermek zorunda mı?
Uygulamada en çok endişe yaratan soru bu. Bir motor üreticisi düşünün. Sanayi sicil belgesi motor üretimi için alınmış. Motorun bloklarını, krank millerini, döküm parçalarını kendi tezgâhlarında üretiyor. Bu parçaların bir kısmını da yedek parça olarak ya da başka sanayicilere ayrıca satıyor. Bu satışlardan doğan kazanç %12,5'ten yararlanabilecek mi, yoksa her parça için ayrı bir belge ve kapasite raporu satırı mı aranacak?
İdarenin eğilimi belge kapsamına bakmak yönünde. 1 puan döneminde verilen bir özelgede, yem üretimi için belgesi olup yumurta üretimi için belgesi olmayan şirketin yumurta kazancı kapsam dışı sayıldı (Kayseri VDB, 11.12.2023). Bazı mesleki yayınlarda uygulamanın “belgede yazmayan üretim faaliyeti indirim konusuna girmeyecektir” şeklinde değerlendirmeler yapıldığını görüyoruz.
Bu yaklaşımın bile sınırları vardır. Bu sınırlar açıkça söylenmeli:
1 Kanun “belgede yazılı üretim” demiyor, “belgeyi haiz kurum” diyor. Belge, kurumun sanayici olduğunu ispat eder. Hangi kazancın üretimden doğduğunu belgenin satırları değil, fiilî üretim belirler. Tebliğ de kurumun kendi üretimi için böyle bir şart aramıyor; “belge kapsamı” ifadesi yalnızca yazılım üretimi ve fason yaptırma için geçiyor.
2 Yem ve yumurta iki ayrı üretim faaliyetidir. Motor ve motor parçası ise aynı faaliyettir. Kendi ürettiğiniz parça, ana ürünün üretim sürecinden çıkan bir ara mamuldür. Onu ayrıca satmanız, ortada ayrı bir üretim konusu olduğu anlamına gelmez.
3 Kazancın nereden geldiğine bakılmalı. Danıştay, mülga ihracat istisnası döneminde “hasılatın kaynağı” ölçütünü kullandı (4.D., 16.1.1992). Gelir sizin ürettiğiniz ürünün satışından doğuyorsa üretim kazancıdır. Piyasadan hazır alıp satılan yedek parça ise her durumda ticari kazançtır ve kapsam dışı kalır.
4 Kapasite raporu kanunda hiç geçmiyor. 26 Seri No.lu Tebliğ'te de kapasite yalnızca fason imalat başlığı altında anılıyor. Kapasite raporu odaların makine parkına ve vardiya varsayımına göre hesapladığı teorik bir büyüklüktür. Fiilî üretimin göstergelerinden biridir, sınırı değildir.
Tersini düşünün: Yüzlerce kalem parça üreten bir sanayicinin, ayrıca sattığı her parça için belgesini ve raporunu güncellemesi gerekirse çarşı karışır. Odalar bu talebi karşılayamaz, incelemede ise her yedek parça faturası tartışma konusu olur. Doğru ayırım belge satırı üzerinden değil, üretim kayıtları ve maliyet muhasebesi üzerinden yapılmalıdır. Kendi ürettiğiniz parça ile alıp sattığınız parça ayrı izlenmelidir.
Fason yaptıran düzenlendi, fason yapan unutuldu
26 Seri No.lu Tebliğ yalnızca fason yaptıranı düzenliyor. Beş şartın üçü, yani belge kapsamında yaptırma, iş riskini ve organizasyonu üstlenme ve hammaddeyi temin etme, Danıştay'ın 1988'den beri uyguladığı ölçütü açıklıyor. Diğer ikisi kanunda da içtihatta da yok: “kendi imalatının fason imalattan çok olması” ve “fiilî kapasite sınırı”. Danıştay 4. Dairesi 10.2.1988 tarihli kararında, fason kısmın bütün aşamaları başka işletmede yapılmış olsa bile fason yaptıranı imalatçı saydı ve sayısal bir sınır aramadı. İdare de KDV'de üretimin tamamının fason yaptırılmasını ihraç kayıtlı teslime engel saymıyor. Aynı ürün KDV'de imalatçı teslimi sayılıyor, kurumlar vergisinde ise üretim kazancı sayılmıyor.
Fason yapan konusunda ise tebliğ tamamen sessiz. Kendi tesisinde, kendi makinesi ve işçisiyle başkasının hammaddesini işleyen fasoncu, Sanayi Sicil Kanunu anlamında tartışmasız sanayicidir. Kanun kazancı “ürün satışına” değil “üretim faaliyetine” bağladı. Kanun koyucu satışa bağlamak istediğinde bunu yazar; serbest bölge istisnasında “imal ettikleri ürünlerin satışından” ifadesi bu yüzden vardır.
Çifte yararlanma itirazı da kazanç esaslı sistemde geçerli değil. Fason yaptıranın kazancı satış bedelinden fason bedeli dahil maliyetin düşülmesiyle bulunur. Fasoncunun kazancı ise fason bedelinden kendi maliyetinin düşülmesiyle bulunur. Bunlar birbirini dışlayan iki katma değer dilimidir. Her biri kendi kazancı nispetinde yararlanırsa üretim zincirinin her halkası bir kez teşvik edilmiş olur. Sonuç olarak tebliğin sessizliği fasoncunun kapsam dışı olduğu anlamına gelemez. Ama idarenin açıklama yapmaması, ilk geçici vergi döneminde ya hak kaybına ya da ileride hukuki tartışmalara veya tarhiyata yol açacak.
Belge yıl içinde alınırsa ne olacak? İlk geçici vergi dönemi
Kanun “belgeyi haiz” olmayı arıyor ama bir süre öngörmüyor. Ne 20 ne de 26 Seri No.lu Tebliğ, belgenin hesap dönemi içinde alınması hâlini açıklıyor. Mart'ta belge alan bir üretici için iki okuma mümkün:
1 İdarenin muhtemel okuması: İndirimli oran yalnızca belgenin alındığı tarihten sonra elde edilen üretim kazancına uygulanır. Bu durumda yıl içinde ikinci bir ayırma yapılması gerekir.
2 Olgu esaslı okuma: Belge kurumun statüsünü ispat eder. Dönem sonunda belgeyi haiz olan ve yıl boyunca fiilen üretim yapan kurumun, dönem başından itibaren yararlanması gerekir.
Belgenin tarihi de önemli. 15.4.2026'da yürürlüğe giren yeni Sanayi Sicil Tebliği (SGM 2026/4), belge tarihini başvurunun tamamlanıp il müdürlüğü onayına gönderildiği tarih olarak belirliyor. Vize sistemini kaldırıyor ve belgenin geçerliliğini yıllık işletme cetvelinin verilmesine bağlıyor. Tebliğe göre belgenin sağladığı haklardan yalnızca geçerlilik tarihi güncel olan işletmeler yararlanıyor. Yani işletme cetvelini vermemiş bir sanayici, belgesi dosyasında dursa bile incelemede “belgeyi haiz değildin” itirazıyla karşılaşabilir.
İlk uygulama Mayıs 2027'deki 2027/1. geçici vergi beyannamesinde olacak. Oranlama formülü ise üretim kazancının ticari bilanço kârından ayrıştırılmasını gerektiriyor. Bunun için maliyet merkezleri, stok kodları ve gelir hesaplarının 1 Ocak'tan itibaren ayrıştırılmış olması gerekir. Bir de oran tartışması var: Kanun “%12,5 olarak uygulanır” diyor, tebliğ “12,5 puan indirimli” diyor. Halka arz indiriminden yararlanan bir şirket için tebliğe göre oran %10,5, kanun lafzına göre %12,5 çıkıyor. Tebliğe uyan mükellef VUK m.369 gereği cezadan korunur, ama verginin aslı korunmaz.
Mükelleflere: 1 Ocak'tan önce yapılacaklar
1 Belgenizi ve işletme cetvelinizi kontrol edin. Belgesi olmayan üreticiler başvurusunu Aralık'ta tamamlasın. İşletme cetvelini vermemiş olanlar geçerliliği güncellesin.
2 Belge kapsamını gözden geçirin. Kendi ürettiğiniz ve ayrıca sattığınız ara mamuller ve parçalar belgede ya da kapasite raporunda hiç geçmiyorsa, güncellemeyi düşünün. Bunu hukuken şart olduğuna inandığım için değil, ilk yılın tartışmasını kapatmak için öneriyorum.
3 Kendi ürettiğiniz malı alıp sattığınızdan ayırın. Ticari mal olarak satılan yedek parçalar ayrı stok koduyla ve ayrı gelir hesabıyla izlensin.
4 Fason sözleşmelerini yeniden okuyun. Hammaddeyi kimin temin ettiği, riskin ve kalite sorumluluğunun kimde olduğu sözleşmede açık yazılsın. Fasoncular üretim kayıtlarını (işçilik, enerji, makine saati) bugünden düzenli tutsun.
5 Tebliğe aykırı bir yorum uygulayacaksanız riskini bilin. Özelge isteyebilirsiniz, ama cevabın Mayıs'tan önce geleceğinin garantisi yok. Diğer yol ihtirazi kayıtla beyan ve dava. Bunun bedelini geçen haftaki yazımda anlatmıştım.
İdareye: Tebliğin boş bıraktıkları
1 Belgenin kurum düzeyinde arandığı, kendi üretilen parça ve ara mamul satışları için ürün bazında ayrı belge veya kapasite raporu aranmayacağı açıklanmalı.
2 Belgenin yıl içinde alınması ve geçerliliğinin yıl içinde dolup yenilenmesi hâlleri açıklanmalı.
3 Fasoncunun kazancının üretim kazancı olduğu açıkça yazılmalı.
4 Kanunda yeri olmayan sayısal fason sınırı ve kapasite sınırı kaldırılmalı. Kaldırılmayacaksa en azından ilk yıl için kapasite aşımının başka delillerle ispatına imkân tanınmalı.
5 Geçici vergi beyannamesinde %12,5 matrahının nasıl gösterileceği, beyanname yükleme döneminden önce duyurulmalı.
Son söz
Teşvik, mükellef ondan ne zaman ve nasıl yararlanacağını önceden bildiği ölçüde teşviktir. Bu belirsizlikler 1 Ocak'a kadar giderilmezse, ilk geçici vergi döneminde sanayicilerin bir kısmı hakkı olan oranı kullanmaktan çekinecek, bir kısmı da birkaç yıl sonra incelemeyle karşılaşacak. Bu iki sonuç da ne mükellefin ne de Hazine'nin yararına. Kendi durumunuzu şimdiden muhasebeciniz ve avukatınızla değerlendirin.