Bangkok’ta görünmez el ile boks: Dövüş Kulübü, liberalizm ve dolar/TL
“Bangkok’ta bir gece; dünya avucunda bir istiridye, ama inciler çıkmaz öyle beleşe.” Murray Head
Geçtiğimiz hafta TCMB Başkanı Dr. Yaşar Fatih Karahan, Bangkok’taki IMF–Dünya Bankası yıllık toplantılarındaydı. Ev sahibi Tayland, zengin mutfağından Muay Thai gösterilerine uzanan programıyla yumuşak gücünü sergiliyordu. Şehrin hareketli atmosferine, Türkiye’de yeniden alevlenen kur tartışması eşlik etti. Şarkıdaki gibi, Bangkok’ta bir gece çetin cevizleri bile dize getirebilir.
12 Ocak tarihli “Altı-Yedi” yazımızda, yerel gürültünün küresel gelişmelerle aramıza ördüğü algı duvarını incelemiştik. Finans dünyasıyla ortak kavramlarda buluşmak, sanayicinin yatırım ve ticaret ufku açısından da önemli.
Yalnızca iki kişi dövüşür
Sağlıklı fiyat keşfi, farklı beklentilerin alım ve satım emirlerine yansımasını gerektirir. Herkes aynı yöne yığıldığında karşı taraftaki likidite incelir; küçük işlemler bile fiyatı sertçe oynatabilir. 2008 krizi, piyasa likiditesiyle bankaların fonlama imkânlarının birlikte kuruyabileceğini gösterdi. Basel III, güçlendirilmiş sermaye kurallarının yanına likidite tamponlarını da ekledi.
10 Ekim tarihli “Big Mac Endeksi” başlıklı #Hashtag yazımızdaki ayrım burada önem kazanıyor: Adil değer doğrudan gözlenmez; varsayımlarla tahmin edilir. Verimlilik, dış ticaret hadleri ve risk primi değiştikçe denge hesabı da değişir.
Biri “pes!” derse dövüş biter
İki güncel somut örnek, bu hareketli dengeyi gözler önüne seriyor:
Euro/Dolar kur çaprazında önceki yazılarımızda ele aldığımız 1,15–1,20 bandı, varsayımlara bağlı bir değerleme bölgesidir. Diğer koşullar sabitken, Avrupa lehine değişen göreli beklentiler Euro’yu destekleyebilir; aleyhte gelişmeler baskılayabilir. 7 Ekim tarihli “Sakın Çıkma Patika Yollara”da yaz boyunca izlediğimiz 1,15 pivotunun sarktığını; enerji, finansman ve siyasi belirsizliğin Euro üzerindeki baskısını incelemiştik.
Tahıl vadeli işlemlerde 13 Nisan tarihli “Gelgit Kilidi” yazımızda 2027’ye uzanan verim, gübre ve El Niño riskleriyle pozisyon yoğunlaşmasını değerlendirmiştik. 7 Ekim’de ise bu risklerin önemli ölçüde fiyatlara yansıdığını; gevşeme alanı açıldığını yazmıştık. Nitekim buğdayda kısa pozisyonların büyümesi özellikle mısırda uzunların bozulması, pozisyon asimetrisi nedeniyle fiyatlarda hızlı bir çözülmeyle sonuçlandı.
Gömlek yok, ayakkabı yok
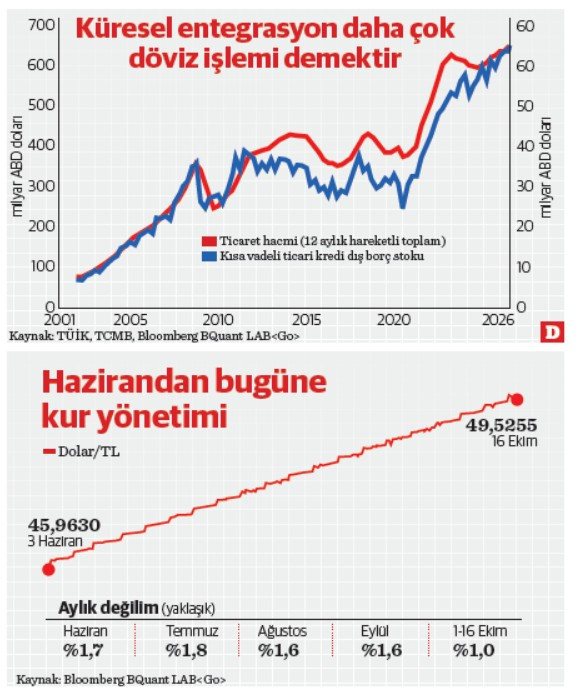
TCMB’nin izlediği politika, belirli bir kur seviyesi hedeflemeden piyasanın sağlıklı işlemesini gözetiyor. Biz mevcut uygulamayı, dezenflasyon sürerken sert savrulmaları sınırlayan bir geçiş çerçevesi şeklinde okuyoruz. Bu çerçeve hiçbir yönde kesin kazanç güvencesi taşımıyor.
Sınırlı kur artışı, ithal girdilerden gelen maliyet baskısını hafifletebilir.
Ancak sürdürülebilir kur dengesi; üretkenlik, dış ticaret hadleri ve finansmanın niteliğiyle birlikte değişir. Big Mac yazımızda vurguladığımız üzere, reel değerlenme tek başına aşırı değerlilik kanıtı sağlamaz. Liberal düşüncede hiç kimse ekonomiye dağılmış bilginin tamamına sahip değildir. Farklı görüşler fiyatlarda buluşur; yanılan pozisyonunu değiştirir. Görünmez elin işleyişi açık kurallar, rekabet ve güven ister.
Anglosakson finans dilindeki kavramları Türkçeye aktarmak, kelimeleri çevirmekten fazlasını gerektirir. Bu dilin gerektirdiği düşünme disiplini, karşı görüşü dinlemeyi ve yeni bilgi karşısında gerektiğinde pozisyon değiştirebilmeyi de kapsar.
Yurt içi perakende yatırımcının gündemiyle uluslararası bankacılığın fonlama ve bilanço dinamikleri farklı uzmanlık alanlarıdır. Örneğin dış ticaret hacmi büyüdükçe şirketlerin dövizle işlem ve finansman ihtiyacı genişleyebilir. DTH bakiyelerindeki veya dış yükümlülüklerdeki artış, tek başına cari dengenin bozulduğunu göstermez; artışın kaynağını incelemek gerekir.
Merkez medyanın ve dijital mecraların sorumluluğu, bu ayrımları gerekçeli karşı görüşlere de yer açarak açıklıkla aktarmaktır.
Bloomberg gibi uluslararası medya kuruluşlarında editörler, terminale giriş için onay verirken haberin dayanakları kadar karşı görüşlerin ve belirsizliklerin nasıl yansıtıldığını da sorgular. Bir de “YouTube-zedeler” ortaya çıkmamalıdır. “Yatırım tavsiyesi değildir” ibaresi, varsayımları ve ters yöndeki riskleri açıklama mesuliyetinin yerini tutmaz.
Dövüş Kulübü’nden bahsetmek yok
Brad Pitt’in canlandırdığı Tyler Durden’ın gizlilik kuralı, merkez bankacılığına taşınamaz. İletişim, hangi koşulda hangi politika tepkisinin bekleneceğini açıklar. Farklı görüşlerin serbestçe tartışıldığı ortam, hataları daha erken gün yüzüne çıkarır. Kur ve vadeli işlem piyasalarında pozisyon miktarı önemlidir. Aşırı pozisyon birikiminin çözülmesini politika yapıcı finansal istikrar dahilinde gözetir.
“Made in Europe” tartışması, sanayicinin Avrupa üretim zincirlerindeki yeri açısından bu açıklığın önemini hatırlatıyor. Standartlara uyum, yatırım güvencesi ve kurumsal öngörülebilirlik de gerekiyor. Kur tartışmasını bu unsurlardan kopardığımızda, rekabet gücünü tek bir fiyatın üzerine yığıyoruz. Sanayicinin ihtiyacı, her sabah yeniden başlayan bir kur kavgasının içinde yatırım kararı aramak zorunda kalmadan önünü görebilmek. Küresel entegrasyon, ortaklarımızın beklentilerini anlayabildiğimiz ve kendi tercihlerimizi tutarlı biçimde anlatabildiğimiz ölçüde derinleşir.
Sonuç: İlk gecendeysen dövüşmek zorundasın
Dövüş Kulübü’nün kuralı böyle. Ekonomideyse her fiyat hareketini yeni bir mücadeleye çevirmek zorunda değiliz. Liberalizmin “görünmez eli”yle boks, milyonlarca farklı kararın karşısına tek bir doğru fiyat iddiasıyla çıkmayı gerektirir. O fiyatı kimse kesinkes bilmiyor. Üstelik en güçlü yumruk bile sahibini kavganın maliyetinden kurtarmıyor. Mike Tyson, 1988’de Mitch Green’le sokak kavgasından sağ elinde çatlakla çıkmıştı. Dolayısıyla dövüş kulübüne üyelik iyi bir fikir olmayabilir. 14 Eylül tarihli “Çarşıdan Aldım Bir Tane, Eve Geldim Bin Tane” yazımızdaki yönü koruyoruz: Enflasyon kalıcı biçimde gerileyip beklentiler çıpalandıkça Lira’nın iki yönlü hareket alanı genişleyebilir. Korunması gereken politika tutarlılığı ve güven. Bunlar güçlendikçe daha az müdahaleyle işleyen bir piyasaya geçiş kolaylaşır; ani düzeltme ihtiyacı azalabilir. Yeni bir dövüşe gerek yok.