Enflasyonun epistemolojik kopuşu: Türkiye’nin patikası, Brezilya’nın hatırlattığı
“Zincirlerimden kopup kurtulmak istiyorum.” Queen
Bazı anlar gösterişsizdir. Hikâyenin sonunda dönüp baktığımızda, sonucu orada tayin ettiğimizi anlarız. Bir sprinterin yarışı kazandığı an, göğsünü finiş çizgisine uzattığı anla sınırlı değildir. Bazen belirleyici değişim, aylar önce antrenmanda düzelttiği tek bir adımdadır.
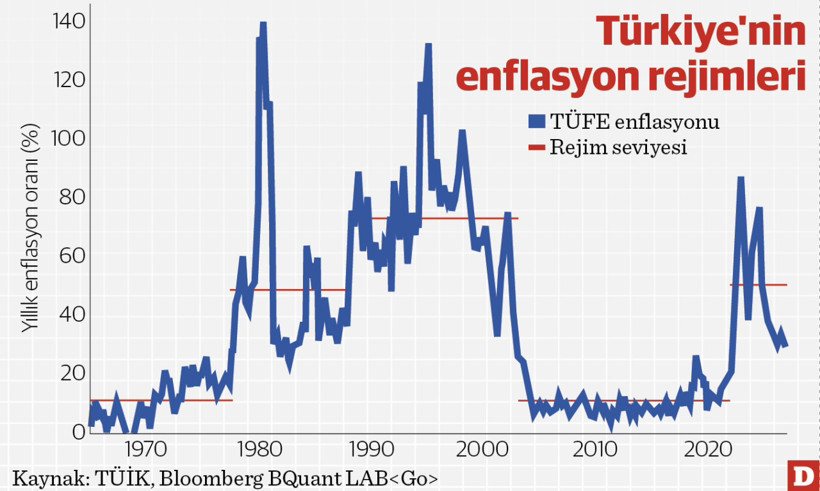
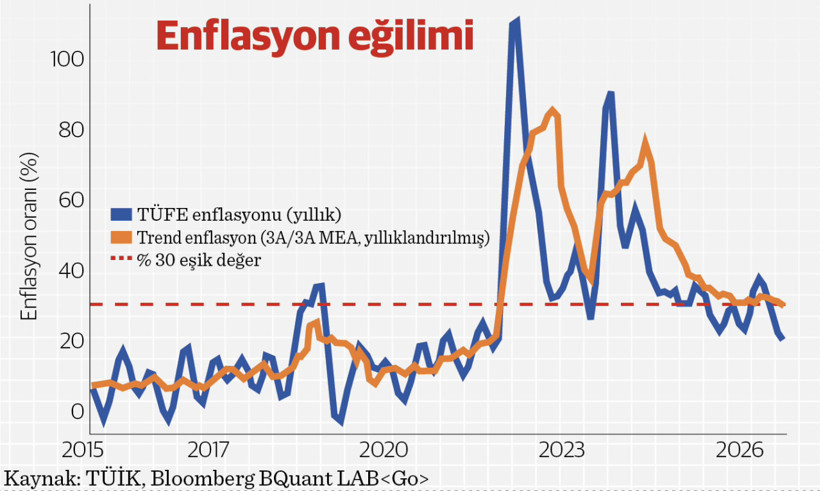
Geçtiğimiz hafta açıklanan Eylül TÜFE verisi böyle. Aylık artış %1,84; yıllık enflasyon %29,73. Türkiye, 2021 yılından beri %30 eşiğini ilk kez kırmakla kalmadı, mevsim etkilerinden arındırılmış trend enflasyon %20'nin başına işaret ediyor. Veri şu yüzden önemliydi: %50 ve %12 rejimleri arasında duran enflasyonda aşağı yönlü geçiş güçlendi.
%50’nin hafızası, %12’nin imkânı
26 Mayıs 2025 tarihli “Takvimleri Ayarlama Enstitüsü” yazımızda, enflasyonun önce %30 çevresine gerileyeceğini belirtmiş, ikinci aşama için “%12 yörüngesine doğru hareket edecek” demiştik. Bugünkü veriyi bu çerçevede okuyabilmek için Türkiye’nin 21. yüzyıldaki iki enflasyon rejimini iyi tanımlamak gerekiyor:
%50 rejimi, salgın sonrası özellikle Ukrayna savaşının enerji ve gıda şoklarıyla daha da pekişmişti. Her ne kadar bazı yorumcular iç politika tercihlerine bu faturayı kesmeye çalışsalar da küresel etkenler aslında bir hayli güçlüydü. İletişim o dönemde çok iyi yönetilemedi. Bununla birlikte kur geçişkenliği ve beklentiler de bu baskıyı iç fiyatlara taşıdı; iletişimdeki zayıflık beklentileri çıpalamayı zorlaştırdı.
%12 rejimi ise 2001 krizi sonrası devreye alınan ve görece istikrarlı küresel konjonktürde katı şekilde uygulanan iktisadi politikaların sonucuydu. Lehman akabinde küresel koşullara karşı devreye giren geniş faiz koridoru; 2018 Brunson şoku sonrasındaki “Enflasyonla Topyekûn Mücadele” girişimi, bu kazanımları koruma arayışının farklı araçlarıydı.
%12, fiyat istikrarının nihai hedefi değil. Geldiğimiz noktada Hürmüz şoku, enflasyonu aşağı trendinden şimdiye kadar kalıcı biçimde koparıp %50 rejimine geri taşıyamadı. Para ve maliye politikalarında disiplin korunur, beklentiler çıpalanır ve yeni kalıcı şoklar yaşanmazsa 2028–2029 döneminde %12 bandına dönüş mümkün. Başlıktaki epistemolojik kopuş burada: Geçmiş yüksek enflasyonu geleceğin değişmez kuralı sayan düşünceden uzaklaşmak. Yıllık oran, geçmiş on iki ayı taşırken; eğilim, güncel fiyatlama hızını gösteriyor.
Gıdada geciken düzeltme
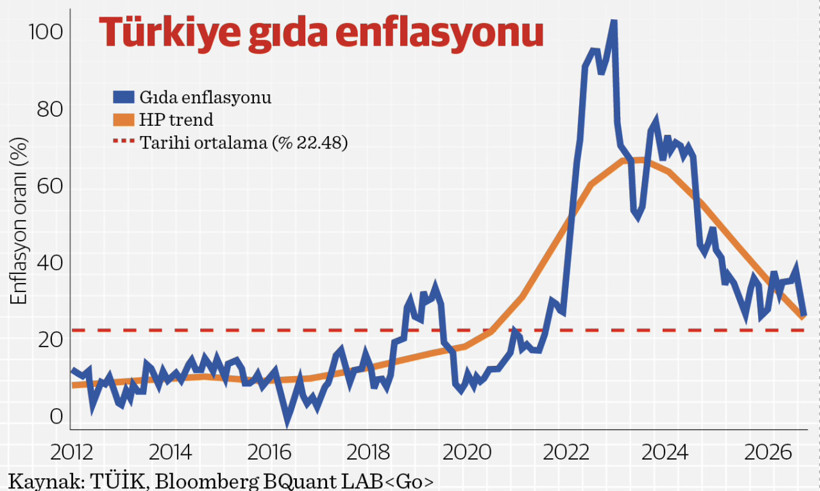
Gıda değer zincirinde Hürmüz şokunun Haziran’da zirve yaptığını, ardından maliyetlerin ve fiyatlamaların çözülme eğilimine girdiğini yazılarımızda incelemekteyiz. Güçlü arpa–buğday iç rekoltesi ile mısır–ayçiçeğinde dış ticaret tedbirleri arzı destekledi. Alkolsüz içecekler hariç izlediğimiz gıda fiyatlarında (COICOP 1.1) yıllık enflasyon %26,9’a geriledi.
2027’de izlediğimiz gıda serisinin yaklaşık %22,5’lik tarihî ortalamasının altında değerler mümkün. 2027’ye ilişkin olumsuz üretim senaryolarının önemli bölümünün küresel fiyatlara yansıdığı görüşündeyiz. Şikago vadeli işlemlerde uzun pozisyonlar çözülüyor ya da kısa pozisyonlar artıyor: CFTC’nin 29 Eylül verilerinde fonların Şikago buğdayında kısa pozisyonları artarken mısır, soya ve soya yağında uzun pozisyonları geriledi. Bu görünüm, söz konusu kontratlarda yukarı yönlü risk alma iştahının zayıfladığını gösteriyor.
Stand-up’ın bedeli, beklentilerin zinciri
Ukrayna kriziyle değişen küresel iktisadi koşullar iç kamuoyunda yeterince anlaşılamadı. İletişim kötü yönetildi. En üst düzeyde dile getirilen iktisadi tezlerin varsayımları, aktarım mekanizmaları ve sonuçları üzerinden tartışılması gerekiyordu. Ancak merkez medya ve ilintili YouTube mecralarında tartışma sıklıkla stand-up üslubuna sıkıştı. Ciddi konuların sulandırılması, politika tercihlerinin hangi koşullarda hangi sonuçları doğuracağını konuşmayı güçleştirdi.
Beklentiler çıpalanamadı; fiyatlama davranışındaki dalgalanma büyüdü. İletişimdeki bu kopuşun daha sonra devreye giren dezenflasyonun toplumsal karşılığını da zayıflattığını düşünüyoruz. Bununla birlikte gecikmenin ne kadarını sulandırmaya, ne kadarını politika bileşimine ve şoklara bağlayabileceğimiz ayrı bir araştırma sorusu.
“Başka bir yol izlenseydi ne yaşanırdı?” sorusu karşıolgusal, yani “counterfactual” bir analiz gerektiriyor. Alternatif politika patikasının enflasyon, üretim, istihdam ve finansman üzerindeki sonuçlarını bir bütün olarak (“holistic”) tartmak zorundayız. Daha iyi bir toplam sonuç garanti edilemez; fakat garanti yokluğu da uygulanan yolun üstünlüğünü kanıtlamaz.
Brezilya: Zincirlerine bağlı kalmış bilanço
Brezilya bu tartışmaya bir karşılaştırma penceresi açıyor. Ekonoritmiks’te 14 Temmuz 2025 tarihli “Brzeziński” yazısından beridir Brezilya çiftçisinin pahalı girdiler, sıkı kredi koşulları ve borç yükü arasında sıkışmasını izliyoruz. Son olarak 7 Ekim tarihli “Patika Yollar” yazımızda, faiz indirimlerine rağmen finansman yükünün sürdüğünü vurguladık.
4 Ekim’deki başkanlık seçiminin ilk turunda Flávio Bolsonaro’nun Lula’yı geride bırakması, bu zeminde dikkat çekici. Ancak sandık sonucunu yalnızca çiftçinin finansman sıkıntısına bağlayamayız. Brezilya, Türkiye’nin karşıolgusal deneyi değil; fiyat istikrarı arayışında üretim kapasitesini ve toplumsal desteği birlikte gözetme gereğini hatırlatıyor.
Sonuç: Kalan sağlar bizimdir
Elimizde yönünü %12 rejimine çevirmiş bir enflasyon patikası var. Son #Hashtag yazımızda, “Big Mac Endeksi’nin Tedavülden Kalkışı” üzerinden tartıştığımız gibi, kurun taşıyabileceği değeri üretkenlik, yenilik ve katma değer kapasitesiyle birlikte okumalıyız. Bu kapasitenin güçlenmesi, dezenflasyonun üretim zeminini de sağlamlaştırabilir.
Bugün görevimiz düşen eğilimi yeni yönetilen fiyat ve vergi şoklarıyla bozmamak; mali disiplini, üretim kapasitesini ve güvenilir iletişimi birlikte güçlendirmek. Enflasyonun zinciri, fiyat koyanın yarını düne benzetmekten vazgeçtiği ölçüde çözülür.