Çarşıdan aldım bir tane, eve geldim bin tane: OVP ve döviz kurları
Hakikat meyvesi andan içeru. Bir ben vardır bende, benden içeru.” Yunus Emre
OVP açıklanınca piyasanın refleksi değişmez: ABD Doları ve Türk Lirası bazlı değerlerle Dolar / TL kuru hesaplanmaya çalışılır. TL cinsinden nominal milli gelirin Dolar karşılığına bölünmesi, yıllık ortalama kur karşılığını gösterir.
Aslında hesabın arkasında mekanik bir ilişki vardır. Nötr reel kur varsayımı altında, yurt içi ve yurt dışı enflasyon farkına göre bir kur patikası yürütülür. Milli gelir hesabındaki fiyat ölçüsü ise GSYH deflatörüdür. Son OVP’de öngörülen yurt içi fiyat seviyesi (enflasyon) yukarı çekilince hesaplanan nominal kur seviyesi de otomatikman yükseldi.
Piyasada bazı gözlemciler bu güncellemeyi politika değişikliği şeklinde yorumladılar. Son yıllarda TL’nin çift yönlü hareketlerinin sınırlanması bu yorumları kolaylaştırıyor. YouTube’da “döviz şuraya çıkacak” cümleleri rahatlıkla kurulabiliyor. Halbuki kur çift yönlü dalgalanabilir. Artık yakın bir gelecekte eskisi gibi TL tahmini zorlaşacak. Seviyeyle birlikte Lira’nın değer kaybı mı, değer kazancı mı yaşayacağı da hesaba katılacak.
Lira’nın iki yönü
Geçtiğimiz hafta açıklamalarda bulunan T.C. Hazine ve Maliye Bakanı Sayın Mehmet Şimşek, dalgalı rejime dönüş için daha düşük enflasyona ve daha sağlam çıpalanmış beklentilere ihtiyaç duyulduğunu belirtti. Enflasyon gerileyip bu şartlar güçlendikçe piyasanın çift yönlü TL tahminine hazırlanması gerekecek.
Şimdilik bu dinamiği daha çok reel kur üzerinden izliyoruz. Nominal kur artışı enflasyon farkının altında kaldığında TL reel değer kazanıyor. Bu süreç ithal girdiler üzerinden fiyat baskısını sınırlayarak dezenflasyonu destekliyor. İhracat tarafında ise verimlilik, ürün niteliği ve finansmana erişimin önemi artıyor.
Euro: OVP’nin diğer yüzü
OVP çıkarımları aslında bir tek Türk Lirası ile sınırlı değil. Önceki programa göre 2026 için Euro Bölgesi büyüme varsayımı %1,2’den %0,9’a, ticaret ortaklarımızın büyümesi %2,4’ten %1,6’ya çekildi. Türkiye’nin sınai büyüme tahmini de %4’ten %2,3’e indi. Dış talepteki zayıflık programın üretim görünümüne yansıyor.
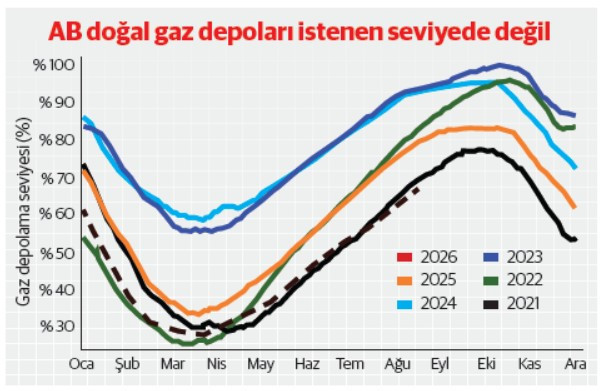
Avrupa çok ciddi bir enerji krizinin eşiğinde. Doğal gaz fiyatları (TTF) yükselirken geçtiğimiz hafta incelediğimiz rafineri marjları da yakıt ve lojistik maliyetlerini arttırmakla kalmıyor sınai değer zincirini de olumsuz etkiliyor. Avrupa Merkez Bankası’nın (ECB) Eylül projeksiyonlarında üçüncü çeyrek gaz fiyatı varsayımı Haziran’a göre %20, elektrik fiyatı varsayımı %50 yükseldi. Güncellenen senaryo 2027 yılı için her iki değişkende %15 oranında ek artışa tekabül ediyor. İlaveten gaz depoları istenen kadar dolu seviyelerde değil. 2027 kışı mevsim normallerinden soğuk geçerse Ocak–Mart döneminde sorun derinleşebilir. Haneler ısınma sorunuyla karşılaşabilirler.
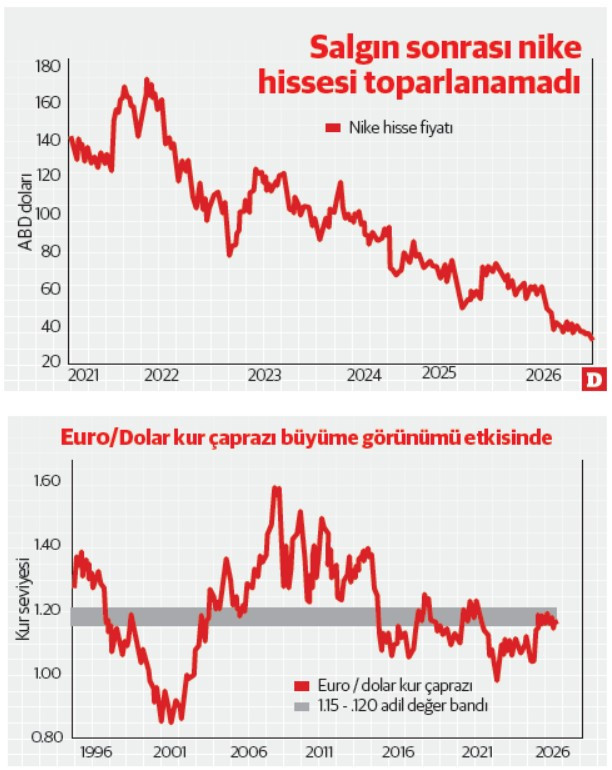
Bu konjonktürde Euro’nun yönünü bugünkü faiz farkından çok büyüme görünümü belirliyor. Çünkü büyüme zayıfladıkça bugünkü faiz artırımlarının yarın geri alınma ihtimali güçleniyor; Euro’nun faiz artışından beklediği destek de aşınıyor. 16 Haziran 2026 tarihli “Radyonun Düğmesi” başlıklı yazımızda ECB’nin 2011’deki tartışmalı faiz artırımlarını hatırlatmıştık. 22 Haziran tarihli “Kılavuzu Karga” başlıklı yazımızda ise bu yılki artırımların 2027’de geri alınabileceğine dikkat çekmiştik.
Haziran’daki yarım yürekli faiz artırımının ardından 1,13’e gerileyen Euro / Dolar kur çaprazı, olumlu büyüme verileriyle 1,17’yi denese de son faiz artırımı sonrasında yeniden 1,16’ya çekildi. Faiz kararı önceden fiyatlanmışken enerji faturasının üretim ve gelir üzerindeki yükü ağırlık kazanıyor. ECB yetkilileri de büyüme tahminlerini Haziran’a göre yükseltirken enerji kaynaklı aşağı yönlü riskleri vurguluyorlar.
OVP’nin dış talep varsayımları, Avrupa’daki sorunların iyi okunduğunu yansıtıyor. Dolayısı ile OVP'de aslında TL'nin yanında Euro'nun da nasıl seyredeceğine yönelik çok faydalı ipuçları bulunuyor.
Bulutun altı: OVP’nin mikrosu
2 Haziran 2025 tarihli “Buluttan çakan kıvılcımlar: Türkiye ekonomisinde yapay zeka ve hizmet sektörü” yazımızda Nike’nin zorlandığını, Adidas’ın özel serilerle tüketici bağını güçlendirmeye çalıştığını değerlendirmiştik. Fason üretimde daralan marjları ve değişen tüketim kültürünü incelemiştik.
Nitekim Nike hissesinin 21 Eylül itibarıyla S&P 100 endeksinden çıkarılacağı açıklandı. Türkiye’deki sınai sıkıntıları tümüyle dezenflasyon programına bağlayan yorumlarda bu küresel dönüşüm eksik kalıyor. Tüketici tercihlerini ve satış kanallarındaki değişimi anlamadan sanayiyi yorumlamak güç. OVP’nin verimlilik ve yüksek katma değer vurgusunun bu çerçevede okunması gerekiyor. OVP’nin küresel sınai dinamiğe ve dönüşen tüketici tercihlerine yaklaşımının okunabileceği bir alan daha bulunuyor: sanayiye açılan kredi kanalları.
Faiz haddi bir tane, kredi kanalı bin tane
Zayıf Euro ve değişen tüketim alışkanlıkları karşısında sanayinin finansman ihtiyacı da farklılaşıyor. KOBİ’lerin işletme sermayesine erişimiyle üretim yapısını yenileyecek yatırımlar birlikte düşünülmeli. Yüksek faiz ve sıkı finansman koşulları, seçici kredi araçlarının önemini arttırmış durumda.
İhracat reeskont kredileri üretim ve sevkiyat döngüsünü desteklerken Eximbank’ın yatırım ve yeşil dönüşüm kredileri makine, teknoloji ve enerji verimliliğine kaynak sağlayabilir. Yatırım Taahhütlü Avans Kredileri (YTAK) ise teknoloji ve strateji puanına göre değerlendirilen büyük yatırımlara uzun vadeli finansman imkânı demek. Salt faiz haddine odaklanan tartışmayı kredinin vadesi, kullanım amacı ve sağlayacağı verimlilikle tamamlamak gerekiyor. Bu araçlar OVP’nin verimlilik hedefini, merkez bankasının faiz indirimini beklemeden üretim sahasına taşıyabilir.
Sonuç: Programın içini okumak
OVP’nin satırlarını açtıkça kur hesabından üretimin geleceğine uzanmak mümkün. Programın makro hedefleriyle mikro araçları, dünyada olup bitenleri yansıtıyor. Bir yıldız falı değil ama ciddi bir yıldız atlası. Önümüzdeki dönemin ağırlığını, sermayenin hangi üretime ve hangi teknolojiye yöneldiği belirleyecek. Satır araları hazinelerle dolu. Ben olsam OVP’yi bu gözle okurdum.