Bir afet, birden fazla bilanço
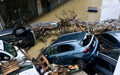
14 Ekim Çarşamba günü Marmara’yı sel aldı. Su altında kalan yolları, otoparkları, mahsur kalan araçları ve yardım bekleyen insanları gördük. Trafik kilitlendi, hayat durdu. Bunlar yalnızca görebildiklerimizdi.
Bir afetin fiziksel sınırlarıyla finansal etki alanı aynı değil. Sigorta ve reasüransta tek bir olayın çok sayıda sigortalıyı ve teminatı etkilemesine birikimli risk (accumulation) diyoruz. Bir sanayi bölgesindeki aynı yağış makineleri, stokları, depoları ve enerji altyapısını etkileyebiliyor.
Sonuçlar sigortacıların bilançosuyla sınırlı değil. Üreticinin kaybı tedarikçinin alacağını, müşterinin üretimini, lojistik şirketinin gelirini, bankanın kredi riskini etkileyebiliyor. Kamu da altyapı hasarı ve müdahale giderlerini üstleniyor. Bir afet, birçok bilançoya yazılıyor.
Selin faturası büyüyor
2009 İstanbul–Marmara selinde 750 milyon dolarlık ekonomik zararın 341 milyonu, 2017’nin şiddetli yağışlarında ise 716 milyon dolarlık zararın 358 milyonu sigortalıydı. 14 Ekim 2026 selinin bilançosu henüz belli değil. Avrupa’da 2021–2024 döneminde aşırı hava ve iklim olaylarının ekonomik kaybı 208 milyar euroyu aşarken, 2024 Avrupa sellerinin sigortalı zararı yaklaşık 10 milyar dolar düzeyindeydi.
İstanbul'da konut ve iş yerleri için belirtilen %17–20 bandındaki sigortalılık oranı, ekonomik kayıpların önemli bölümünün sigorta koruması dışında kalabileceğini gösteriyor.
Afet organizasyonu
İlk saatlerde arama kurtarma, tahliye ve acil müdahale öne çıkıyor. Etkili bir afet organizasyonu, risk senaryolarına göre ihtiyaç duyulacak mobil pompa, çekici, vidanjör, kurutma cihazı ve uzman ekip kapasitesinin önceden hesaplanmasını gerektiriyor. Müdahale önceliklerinin belirlenmesi, kurumlar arası koordinasyon ve acil durum planlarının tatbikatlarla test edilmesi, aynı anda yüzlerce noktaya müdahalenin temel koşulu.
Psikolojik bilanço: Herkes eşit değil
Saatlerce mahsur kalmanın, ailesine ulaşamamanın, evini veya geçimini kaybetme korkusunun yarattığı güvensizlik kolay silinmiyor.
Üstelik herkes aynı hızda kaçamıyor, aynı imkânlarla korunamıyor. Engelli bireyler, bakıma muhtaç yaşlılar, tıbbi cihazlara bağımlı hastalar, küçük çocuklu aileler... Kaçının güvenli bir yere gidecek imkânı, kayıplarını karşılayacak birikimi var?
Afetler önlenemiyorsa, hazırlık insanların fiziksel ve ekonomik imkânlarına bırakılamaz. Hayatta kalma eğitimi kadar erken uyarı, erişilebilir tahliye ve güvenli barınma da gerekli.
Dayanıklılık, şehirlerle birlikte insanlarının da hayatta kalabilmesidir.
Sigorta ne kadarını karşılıyor?
Sel ve su baskını, konut, iş yeri ve kasko sigortalarında genellikle dâhil olan bir teminat. Ancak teminatın bulunması bütün ekonomik kayıpların karşılanacağı anlamına gelmiyor. Kâr kaybı sigortalarında genellikle sigortalanmış fiziksel hasar şartı aranırken tedarikçi hasarları, altyapı kesintileri ve doğrudan fiziksel hasar olmaksızın oluşan kayıplar özel teminat genişletmeleri gerektiriyor.
Sular çekildikten sonra temizlik, hasar tespiti, kirlenmiş stokların ayrıştırılması, kurtarma ve restorasyon başlıyor. Gizli nem, korozyon ve arızalar haftalar sonra ortaya çıkabiliyor. Muafiyetler, limitler, tazminat süreleri ve eksik sigorta da nihai tazminatı etkiliyor.
Risk haritasından yatırım kararına
Sel riski yalnızca tesis veya sigorta yönetiminin gündemi değil. Sigorta, risk finansmanının önemli bir aracı; ancak önleme, azaltma ve iş sürekliliği planlarının yerine geçmiyor.
Risk haritaları yalnızca tehlikeleri değil, kaynak tahsisindeki öncelikleri de göstermeli. CFO açısından faaliyet kesintisinin nakit akışına ve işletme sermayesine etkisi; CRO açısından tesisler, tedarikçiler, enerji ve lojistik altyapısı arasındaki bağımlılıklar; yönetim kurulu açısından ise risklerin hangilerinin azaltılacağı, sigortalanacağı veya bilançoda taşınacağı kararları öne çıkıyor.
Önlemler ve sigorta her karar masasının gündeminde, her bütçenin korunma maliyetleri satırında yer almalı. Çünkü korunmasız kalmanın maliyetini afette hep birlikte ödüyoruz.