Kademeyi bekleyenler hem emekli olamıyor hem emekli aylıkları düşüyor
Çalışıyorsunuz, prim ödüyorsunuz; ay ay artan emekli aylığı yıl değişince düşebiliyor.
Emeklilik sistemindeki en büyük çelişkilerden biri tam olarak burada ortaya çıkıyor. Çalışıyorsunuz. İşçi ve işveren olarak SGK primleriniz ödeniyor. Üstelik prime esas kazancınız yükseldikçe ödediğiniz prim de yükseliyor.
Normal olarak bunun karşılığında gelecekte bağlanacak emekli aylığınızın da yükselmesini beklersiniz. Nitekim aylık bazda baktığımızda, özellikle yüksek prime esas kazanç üzerinden çalışanlarda ödenen her ilave ayın primi gelecekte bağlanacak emekli aylığını artırabiliyor.
Ancak takvim yılı değiştiğinde başka bir mekanizma devreye giriyor: emekli aylığı hesabındaki güncelleme sistemi. Böylece bir taraftan çalıştığınız ve prim ödediğiniz için emekli aylığınız ay ay artıyor gibi görünürken, diğer taraftan yıl değişiminde ortaya çıkan hesaplama farkı nedeniyle gelecekte bağlanacak aylığınız düşebiliyor.
Üstelik prime esas kazancı asgari ücret veya asgari ücrete yakın olanlarda durum daha da dikkat çekici. Bu grupta ilave çalışmanın emekli aylığına katkısı son derece sınırlı kalabildiği gibi bazı durumlarda aylık bazda dahi düşüş ortaya çıkabiliyor. Ortada oldukça karmaşık ve sigortalının aleyhine sonuç üretebilen bir sistem var.
Ay ay kazanıyorsunuz, yıl atlarken kaybedebiliyorsunuz
Çalışmaya devam etmenin emekli aylığı üzerindeki etkisinde en önemli unsurlardan biri SGK’ya bildirilen prime esas kazançtır. Ancak her ilave prim günü emekli aylığını aynı miktarda artırmıyor.
Asgari ücret düzeyinde veya buna yakın kazançlarda artış çok sınırlı kalabilir; bazı örneklerde aylıkta 30-40 TL civarında düşüş dahi görülebilir.
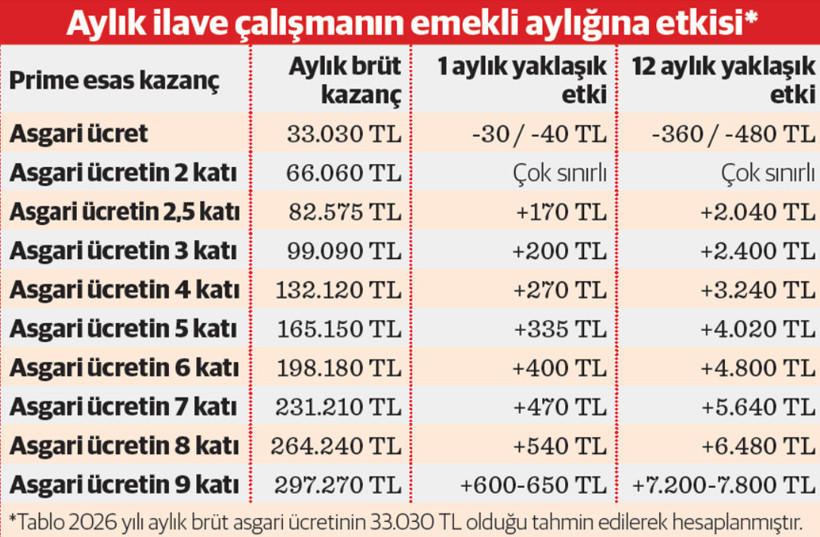
2026 yılı aylık brüt asari ücretinin 33.030 TL olduğu kabulüyle, bir aylık ilave çalışmanın gelecekte bağlanacak emekli aylığına yaklaşık etkisi şöyle (TABLO):
Tablo ilk bakışta şunu söylüyor: Prime esas kazanç yükseldikçe çalışmaya devam etmenin emekli aylığına olumlu katkısı da yükseliyor. Asgari ücretin 2,5 katında bir aylık ilave çalışmanın yaklaşık etkisi 170 TL, üç katında 200 TL, dört katında 270 TL, beş katında 335 TL, altı katında 400 TL, yedi katında 470 TL, sekiz katında 540 TL, dokuz katına ulaşan kazançlarda ise 600-650 TL civarında.
Örneğin asgari ücretin üç katı üzerinden çalışan bir sigortalı bir yıl daha çalıştığında, basit hesapla gelecekteki aylığına yaklaşık 2.400 TL ilave katkı sağlamış gibi görünüyor. Asgari ücretin beş katında bu etki yaklaşık 4.020 TL’ye, sekiz katında 6.480 TL’ye, dokuz katında ise 7.200-7.800 TL’ye kadar çıkıyor.
Buraya kadar sistemin mantığında bir sorun görünmüyor: Daha yüksek prim ödüyorsunuz, daha uzun süre çalışıyorsunuz ve gelecekteki emekli aylığınız yükseliyor. Fakat takvim yılı değiştiğinde hesap değişiyor.
Ay ay artış var, yıl değişince kayıp var
Sigortalının çalışması nedeniyle oluşan aylık artış ile emeklilik talep yılının değişmesinden kaynaklanan fark birbirinden ayrı iki etki. Bir tarafta çalışılan her ilave ay, ödenen prim ve prime esas kazanç bulunuyor. Diğer tarafta ise geçmiş kazançların emekli aylığı hesabına taşınmasında kullanılan güncelleme mekanizması var.
Son yıllardaki örnekler bu ikinci etkinin ne kadar önemli olduğunu açık biçimde gösteriyor. 2022’den 2023’e geçerken yaklaşık yüzde 17, 2024’ten 2025’e geçerken yaklaşık yüzde 31, 2025’ten 2026’ya geçerken yaklaşık yüzde 5 oranında fark ortaya çıktı.
2026 yılında emekli olmak yerine emekliliği 2027 yılına kalanlar bakımından ise mevcut tahminler yaklaşık yüzde 2-3 düzeyinde yeni bir kayıp ihtimaline işaret ediyor. Kesin oran yıl sonu verileriyle belli olacak.
2022 → 2023: %17 | 2024 → 2025: %31 | 2025 → 2026: %5 | 2026 → 2027: %2-3
-2026-2027 oranı tahmindir, kesin oran yıl sonu verileriyle netleşecektir.
İşte sistemdeki temel çelişki burada. Sigortalı bir taraftan çalışıyor, işçi ve işveren primleri ödeniyor. Özellikle yüksek prime esas kazanç üzerinden bildiriliyorsa gelecekteki aylığı her ay bir miktar yükseliyor gibi görünüyor.
Fakat diğer taraftan takvim yılı değiştiğinde güncelleme sisteminden kaynaklanan fark, çalışarak ve prim ödeyerek elde ettiği bu artışın bir bölümünü ortadan kaldırabiliyor, hatta bazı durumlarda sigortalıyı önceki yıla göre daha düşük bir emekli aylığıyla karşı karşıya bırakabiliyor.
Prime esas kazancı asgari ücret veya asgari ücrete yakın olanlarda ise sorun daha da belirgin. Çünkü bu grupta çalışmaya devam etmenin aylığa katkısı zaten son derece sınırlı, hatta bazı durumlarda negatif olabiliyor. Dolayısıyla düşük kazançlı sigortalıda aylık bazda dahi kayıp yaşanabilirken, yüksek kazanç üzerinden prim ödeyen sigortalıda aylık bazda görülen artış yıl değişimindeki hesaplama farkıyla aşınabiliyor.
40 bin liralık aylık üzerinden düşünelim
Bugün emekli olsa yaklaşık 40 bin TL aylık bağlanabilecek ve asgari ücretin üç katı üzerinden çalışmaya devam eden bir sigortalıyı düşünelim. Bir aylık ilave çalışmasının gelecekteki emekli aylığına yaklaşık 200 TL katkısı olduğunu kabul edelim.
Bu kişi 12 ay çalıştığında kağıt üzerinde yaklaşık 2.400 TL ilave aylık avantajı elde etmiş gibi görünüyor. Ancak emeklilik başvurusunun bir sonraki takvim yılına kalması halinde yıl değişiminden kaynaklanan hesaplama farkı bu kazanımın bir bölümünü götürebiliyor.
Bu nedenle yalnızca “Çalıştıkça aylığım ne kadar artıyor?” sorusuna bakmak yeterli değil. Asıl sorulması gereken şu: Çalışıp prim ödeyerek elde edilen artışın ne kadarı, emeklilik yılı değiştiğinde korunabiliyor?
Emeklilik hakkı olduğu halde emekli olamayan veya olmayı tercih edemeyenler de var
Sorunun bir başka boyutu EYT kapsamında emeklilik şartlarını tamamlamış olmasına rağmen fiilen emeklilik başvurusu yapamayan veya emeklilik başvurusunu çalışma koşulları nedeniyle ertelemek zorunda kalan sigortalılar.
Bir çalışan EYT kapsamında emeklilik için kendisinden istenen şartları tamamlamış olabilir. Ancak çalıştığı işyerinin emekli statüsünde çalışan istihdam etmemesi nedeniyle emeklilik başvurusu yaptığında mevcut işini kaybetme riskiyle karşılaşabilir.
Benzer biçimde kamu iktisadi teşebbüslerinde veya emeklilik sonrasında aynı şekilde çalışmaya devam etmenin mümkün olmadığı işyerlerinde çalışanlar açısından emeklilik kararı yalnızca “Aylığımı hemen bağlatayım mı?” sorusundan ibaret değildir.
Kişi emekli olduğunda alacağı aylık mevcut çalışma gelirinin çok altında kalacaksa çalışmaya devam etmeyi tercih edebilir. Hatta ekonomik koşullar nedeniyle buna mecbur da kalabilir.
Kişi emeklilik hakkını kazanmış olmasına rağmen çalışmaya devam ediyor, prim ödüyor. Prime esas kazancı yüksekse, çalıştığı her ilave ay gelecekte bağlanacak emekli aylığı bir miktar artıyor gibi görünüyor. Ancak emeklilik başvurusu bir sonraki takvim yılına kaldığında güncelleme sisteminden kaynaklanan fark nedeniyle bu artışın bir kısmı ortadan kalkabiliyor. Yani kişi çalıştığı, üretmeye devam ettiği ve sisteme daha fazla prim ödediği halde bunun karşılığını emekli aylığında aynı ölçüde göremeyebiliyor.
Kademeyi bekleyenlerin ise tercih hakkı bile yok
Asıl dikkat çekilmesi gereken gruplardan biri de emeklilik için gerekli prim şartlarını yerine getirdiği halde mevcut mevzuat nedeniyle yaş şartını bekleyen sigortalılar.
Bu kişiler çalışıyor, prim ödüyor, sisteme katkı sağlamaya devam ediyor ancak yasalarda bir değişiklik yapılmadığı sürece yaşlarını doldurmadan emeklilik başvurusunda bulunamıyorlar. Dolayısıyla EYT kapsamında emeklilik hakkını kazanmış bir kişinin en azından teorik olarak sahip olduğu “Bu yıl mı emekli olayım, gelecek yıl mı?” tercihine bu kişilerin bir bölümü hiç sahip değil.
Yaşı beklemek zorundalar. Üstelik beklerken prim ödemeye devam ediyorlar.
Prime esas kazançları yüksekse, çalışılan her ilave ay nedeniyle gelecekteki emekli aylıkları aylık bazda yükseliyor gibi görünebilir. Ancak yıl değiştiğinde güncelleme mekanizmasının oluşturduğu fark devreye giriyor ve aylık bazında elde edilen bu artışın önemli bir bölümü kaybolabiliyor.
Başka bir ifadeyle, kişi emekli olamadığı için çalışmaya devam ediyor, çalıştığı için prim ödüyor, yüksek prim ödediği için aylığının artmasını bekliyor; fakat yılı atlarken hesaplama sistemi nedeniyle gelecekteki emekli aylığında kayıpla karşılaşabiliyor.
Buradaki sorun artık yalnızca “Kaç yaşında emekli olunacak?” meselesi değildir. Kademeli emeklilik tartışmalarında mutlaka ikinci bir sorunun da sorulması gerekiyor: Emeklilik yaşını beklemek zorunda olan sigortalının, beklediği yıllar boyunca gelecekteki emekli aylığına ne oluyor?
Sistem emekli olmayı değil, çalışmayı özendirmeli
Sosyal güvenlik sisteminin vermesi gereken mesaj aslında son derece açık olmalı: Daha uzun süre çalışır, daha fazla prim öder ve daha yüksek kazanç üzerinden prim yatırırsanız daha yüksek emekli aylığı alırsınız.
Oysa mevcut yapıda sigortalının karşısına zaman zaman bunun tam tersi bir sonuç çıkabiliyor. Kişi çalışmaya devam edip prim ödediği halde, emeklilik başvurusunun başka bir takvim yılına kalması nedeniyle daha düşük aylıkla karşılaşma endişesi yaşayabiliyor.
Böyle bir sistem çalışma süresini uzatmayı değil, şartları oluştuğu anda emeklilik başvurusu yapmayı teşvik eder. Oysa sosyal güvenlik sisteminin amacı bunun tam tersi olmalı.
Daha fazla çalışmanın ve daha fazla prim ödemenin emekli aylığı üzerindeki katkısı güçlendirilmeli. Sigortalı, bir yıl daha çalıştığında “Emekli aylığım düşer mi?” diye endişelenmemeli; “Daha fazla çalıştığım ve daha fazla prim ödediğim için emekli aylığım da artacak” diyebilmeli.
Emekli aylığı hesabında köklü değişiklik gerekiyor
Bugün Türkiye’de en düşük emekli aylığı 23.552 TL düzeyinde. Ortalama emekli aylıkları ise yaklaşık 27-27,5 bin TL civarında. Bu rakamlar, emekli aylıklarının genel seviyesinin ne kadar düşük kaldığını da gösteriyor.
Bu nedenle sorun yalnızca belirli yıllar arasında ortaya çıkan yüzde 17’lik, yüzde 31’lik, yüzde 5’lik veya tahmini yüzde 2-3’lük farklardan ibaret görülmemeli. Daha temel bir sorun var: Emekli aylığının hesaplanma sistemi, uzun süre çalışmayı ve yüksek prim ödemeyi yeterince güçlü biçimde ödüllendirmiyor.
Yıllar içinde uygulanan aylık bağlama ve güncelleme mekanizmaları emekli aylıklarının seviyesini aşağıya çeken önemli unsurlardan biri haline geldi. Bu nedenle emekli aylığı hesaplama sisteminin yeniden ele alınması gerekiyor.
Özellikle güncelleme sisteminin, enflasyon ve büyümedeki değişimlerin etkisiyle sigortalının geçmiş yıllarda biriktirdiği emeklilik hakkının değerinde büyük kayıplar oluşturmasının önüne geçilmeli.
Çalışılan ve prim ödenen her ilave dönem gelecekteki emekli aylığını daha değerli hale getirmeli. Prime esas kazanç yükseldikçe bunun emekli aylığına yansıması daha güçlü olmalı. Uzun süre çalışan ile daha kısa süre çalışan, yüksek kazanç üzerinden prim ödeyen ile düşük kazanç üzerinden prim ödeyen arasındaki fark emekli aylığına daha anlamlı biçimde yansımalı.
Ve en önemlisi, sigortalı çalışmaya devam ettiği için cezalandırıldığı hissine kapılmamalı.
Emeklilik hakkını kazanmış ancak çalışma koşulları nedeniyle emekli olamayan veya emekli olmayı tercih edemeyen kişi de, yaş şartı nedeniyle emeklilik başvurusu yapma imkanı bulunmayan kişi de aynı temel güvenceye sahip olmalı: Çalıştıkça, prim ödedikçe ve sisteme katkı sağladıkça gelecekteki emekli aylığı geriye gitmemeli.
Aksi halde yıllarca vatandaşa “çalış, daha fazla prim öde, kayıtlı istihdamda kal” dedikten sonra emeklilik aşamasında “Keşke daha önce emekli olsaydın” sonucunu üreten bir sistemle karşı karşıya kalıyoruz.
Türkiye’nin ihtiyacı, insanları bir an önce emekli olmaya yönelten değil; çalışmayı, üretmeyi ve daha fazla prim ödemeyi özendiren bir emekli aylığı hesaplama sistemidir.