Yaklaşan seçimlerin siyasal ekonomisi
Geçen haftaki “Ekonomik büyümede gerçekler ve hayaller” başlıklı yazımda Orta Vadeli Programda (OVP) 2026-2027 için öngörülen büyüme stratejisi ile 2026’nın ilk yarısında oldukça düşük bir düzeyde gerçekleşen büyüme dinamiği arasında ciddi farklılıklar olduğuna dikkat çekmiştim.
OVP, 2026’nın ikinci yarısı ve 2027 için iç talebe dayalı yüzde 4’ün üzerinde bir büyüme öngörürken 2026’nın ilk yarısında büyüme yıllık yüzde 2,5 civarında bir patikaya geçiş yapmıştı.
Kanaatim önümüzdeki dönemde ekonomik büyümenin iç talebin çok az katkıda bulunduğu, net ihracatın da daha ziyade azalan ithalat sayesinde bir miktar pozitif katkı yapacağı düşük büyüme patikasında hareket etmeye devam edeceği şeklindeydi.
OVP’de yer alan büyüme stratejisi enflasyonla mücadelede esaslı bir taviz gerektirdiğini ve bu yola gidilmeyeceğini düşündüğümden OVP’nin büyüme stratejisini gerçekçi bulmadığımı savunmuştum.
Bu tartışmaya iki nedenle tekrar dönme gereğini duyuyorum.
Birincisi yaptığım talihsiz bir hata.
İkincisi de görüşlerini önemsediğimi kimi meslektaşlarımın büyüme senaryosu hakkında benden daha farklı düşünmeleri. Geçen haftaki yazımda 2026-2028 OVP’sinin rakamlarını yani geçen yılın rakamlarını kullanmışım. Yanılgımın nedeni bir yurt dışı seyahati nedeniyle yazımı çok erken bir saatte yazdığım için internette karşıma çıkan OVP’yi dikkatsizce davranıp esas almamdı. Oysa yeni OVP’nin (2027-2029) o saatte henüz internette yer almadığı ortaya çıktı.
Yazım yayınlandıktan sonra Maliye Bakanlığı bir düzeltme yazısı yolladı.
Teşekkür ediyorum.
Eski ve Yeni OVP’de değişmeyen büyüme stratejisi
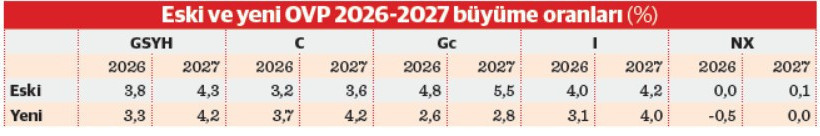
İlk olarak OVP tablosunu yenilemem gerekiyor. Aslında bu hata bir bakıma hayırlı da oldu çünkü göreceğiniz gibi geçen yılın 2026-2027 büyüme tahminleri ile bu dönemin tahminlerini karşılaştırmak makro iktisat politikalarına ilişkin bazı ilginç bilgileri açığa çıkartıyor. Eski ve yeni OVP’nin 2026- 2027 büyüme rakamlarının yer aldığı tabloya bir göz atalım.
Karşılaştırmadan çıkan ilk sonuç, 2027 için iç talebe dayalı yüksek büyüme öngörüsünün değişmemesidir. 2026 için ise yüzde 3,8 yerine yüzde 3,3 büyüme öngörülüyor. Ancak ilk yarıda yüzde 2,5 olan büyüme oranının ikinci yarıda önemli ölçüde yükselmesi gereği fazla değişmiyor.
Üstelik bu büyümenin çok büyük ölçüde özel tüketimdeki artıştın bekleniyor olması ilginç.
Nitekim geçen yıl özel tüketimin yüzde 3,2 oranında artması beklenirken bu yıl beklenti yüzde 3,7’ye yükselmiş. Özel tüketim yılın ilk yarısında azaldığına göre demek ki ikinci yarıda büyük bir canlanma beklenmekte ya da planlanmaktadır. 2027 için de özel tüketim artışı yüzde 3,6’dan 4,2’ye yükseltilmiş.
Geçen haftaki yazımda savunduğum gibi böylesine köklü bir değişiklik ancak para politikasının esaslı biçimde gevşetilmesi, kamu harcamalarında gaza basılması ve ücretlere reel zam yapılması ile gerçekleşir. Bu da halen öngörülen dezenflasyondan vazgeçilmesini gerektirir. Bu olası mı?
Seçim ekonomisi kaçınılmaz mı?
Siyasal iktisat kuramında standart model, iktidarların seçime doğru ekonomik büyümeyi yüksek tutmak için makro dengeleri bozmayı göze alarak popülist para, maliye ve gelir politikalarına yönelmeleri diğer ifadeyle vidaları gevşetmeleri, seçimler geçtikten sonra da iktidarın (eskisi ya da yenisi) vidaları sıkması şeklinde özetlenebilir.
Bu kuram bize hiç yabancı değil. Seçim ekonomisi en son 2023 seçimlerinde fazlasıyla uygulandı, bu kez neden uygulanmasın?
Kimi meslektaşım OVP’yi seçim ekonomisinin sinyali olarak görüyor. Örneğin Uğur Gürses “2027 OVP’si seçim fragmanı” başlıklı yazısında 2027’de seçim ekonomisi patikasının açılacağı kanaatinde.
Haluk Bürümekçi biraz daha temkinli:
“OVP’nin gerçek hedefi: Seçime kadar idare-i maslahat” diyor. Burası Türkiye, her şey olabilir ama bence mevcut konjonktürde enflasyonla mücadeleden vazgeçmek olmaz ve en önemlisi daha büyük riskler içeriyor.
Mevcut ekonomi yönetimi ile 180 derece dönüşü gerçekleştirmek olanaksız. Daha birkaç gün önce TCMB Başkanı Karahan Ortadoğu’daki gerilimlerin enerji fiyatları üzerindeki etkisinden söz ederek “daha sıkı para politikası” uygulayabileceklerini açıkça söyledi.
Maliye politikasına gelince, yeni ile eski OVP arasındaki dikkate değer yegâne büyük farklılık kamu tüketiminde. Eski OVP’de 2027 için yüzde 5,5 artış yeni OVP’de yüzde 2,8’e çekilmiş. Bu farklılığın ardında Maliye Bakanının sıkı maliye politikası konusundaki ısrarı kendini gösteriyor.
Diyebilirsiniz ki işsizliği ve yoksulluğu artıracak düşük bir büyüme ile seçimlere gidilir mi? Onu da yaşayacağız göreceğiz.